A részvényportfólió építés, még nekünk tapasztalt „veteránoknak” sem könnyű. Az iO Charts csapatában többnyire aktív befektetők vannak, egyikünk leginkább kriptókban utazik, másikunk egyedi részvényekből és startupokból épített magának egy komplett portfóliót. A startupokról ebben a cikkben nem lesz szó, de akit a téma bővebben érdekel, az olvassa el a startup portfólió építéséről szóló sorozatunkat, amit a lenti linken találtok:
- 🚀Startup portfólió kialakítása egyszerűen, érthetően I.
- 🚀Közösségi finanszírozás, és amit tudnotok kell róla II.
- 🚀Startup platformok működése 2025-ben valós tapasztalatok alapján III.
- 🚀Közösségi finanszírozás, és amit tudnotok kell róla 2025-ben IV.
- 🚀Startup exit – A buktatók ezer arca V.
Visszatérek a részvényportfólió építés alapjaihoz, amiről azt kell tudni, hogy a következő sorokban nem elméleti dolgokat osztok meg, hanem a saját tapasztalataimat, egyfajta best practice jelleggel, szóval minden, amit leírok, gyakorlati tapasztalatokon alapul.
🤔Azt érdemes tudni, hogy a teljes befektetett vagyonom 95%-a bekerülési áron számolva egyedi részvényekben, a maradék 5% pedig startupokban van.
A mindennapi élethez természetesen tartok némi készpénzt, de a megtakarításaim nagy része a részvényportfólió bővítését szolgálja, tehát nemcsak prédikálok a dologról, hanem oda teszem a pénzem, amit egyébként is mondok. Ebből kitalálható, hogy még az építkezési fázisban vagyok, nem pedig FIRE éveimet taposom és tart el a befektetéseim hozama, de nyilván hosszú távon ez a cél.
Részvényportfólió építés: mit ne csinálj, vagy mégis
A legtöbben azt a hibát ott követik el, hogy hallomásokra, megérzésekre, a taxis vagy a szomszéd javaslatára vesznek valamit, pedig a legtöbb időt, energiát és főleg idegeskedést azzal spórolhatod meg, ha nem egyedi részvényeket, hanem ETF-eket veszel. Az ETF nem más, mint az Exchange Traded Fund rövidítése, ami legtöbbször egy passzív alap, lényegében lekövet egy adott szektort vagy akár a részvénypiac egészét.
A klasszikus 60/40-es portfóliót, ami 60%-ban részvényeket és 40%-ban kötvényeket tartalmaz, 2 darab instrumentumból össze lehet rakni. Európai befektetőknek elég az IS0F (1-3 éves USA állampapír ETF, ez a kötvényláb), de választhatsz hosszabb durációjú kötvény ETF-et is, sőt a devizát is megválaszthatod. Pár példa erre: AGGH vagy EUNH. A másik instrumentum a VWCE (All-World ETF, ez a részvényláb) tickerrel rendelkező UCITS ETF, ezzel kész is a portfólió, innentől kezdve nem kell csinálnod semmit, csak türelemmel várnod. Akinek ez nem tetszik, annak ott vannak az ETF kereső oldalak, ahol választhat rengeteg közül: JustETF.
🫰A költségekre a válasz: az EUNH és a VWCE esetében 0.07% és 0.14% évente, amivel az összes banki alapot szanaszéjjel fogod verni költségoldalon. Ennyi, tegyétek el 10-20 évre, és sok pénzetek lesz.
Ha ilyen egyszerű, miért nem ezt csináltam? Azért, mert ebben az esetben a teljes piaci átlagot kapnám meg, és egy csomó olyan potyautast cipelnék magammal, amit egyébként nem vennék meg. Ha ilyet akarsz csinálni, akkor ehhez sok év tapasztalatra lesz szükséged, ezért ezt senkinek nem javaslom, nekem is lassan 7 évem “ment rá” az építkezésre. Viszont szeretem ezt csinálni, sokat tanulok belőle, de ha neked nincs erre időd, kedved vagy jelentős belső motivációd, akkor jobb, ha nem vágsz bele és maradsz az ETF-eknél.
Részvényportfólió építés: diverzifikáció vagy koncentráció
A legtöbb befektetésekről szóló könyvben azt fogod olvasni, hogy diverzifikálj, diverzifikálj, diverzifikálj. Ez egy nagyon jó tanács azoknak, akik nem értenek a befektetésekhez és nem is akarnak a témával behatóbban foglalkozni. Pontosan nekik ajánlottam korábban az ETF befektetést, amiért cserébe piaci átlaghozamot várhatsz el.
Vannak ráadásul esetek, ahol nincs igazi előnye a koncentrációnak, ilyenek például a szolgáltatók: nyissatok számlákat több brókernél is, mert ez porlasztja az intézményi kockázatokat.
🤑Ha érdekel, hogy mi milyen brókereket használunk, akkor olvasd el az alábbi írásainkat:
📉Interactive Brokers bróker számla elemzés – Profiknak profi
📈LightYear bróker számla elemzés - Egyszerűség és olcsóság kéz a kézben
Azt viszont kevesen írják le a könyvekben, hogy a diverzifikáció nem a várható hozamot csökkenti, hanem a kimenetek szórását, és ezzel együtt annak esélyét is, hogy érdemben eltérj az indextől. Miért? Azért, mert ahogyan már feljebb is rámutattam, az egyedi részvényválogatásnak csak akkor van értelme, ha az átlagnál jobb minőségű vállalatokat tudsz kiválasztani, nyomott értékeltség mellett. Ha ezt a két faktort kiveszed az egyenletből, valójában nem csinálsz mást, mint véletlenszerűen kiválasztasz a piacról neveket, amiktől magasabb hozamot vársz el. Ezzel pedig visszajutsz oda, hogy sokkal egyszerűbb az egész piacot megvenni egy ETF formájában, mert abban a vesztő és a nyerő nevek is benne lesznek.
Ha viszont a részvényportfólió minősége jobb, az értékeltsége pedig alacsonyabb, akkor joggal várhatsz el tőle hosszú távon felülteljesítést. Mi a hosszú táv? Nagyjából 10 év, de minimum 7-8, ideális esetben pedig végtelen. Mi lesz itt a probléma a diverzifikációval? Hogyha túl sok nevet válogatsz be a portfóliódba, akkor ugyan porlasztod a kockázatodat – csökken a szórás -, de a korreláció a piaccal is megnő.
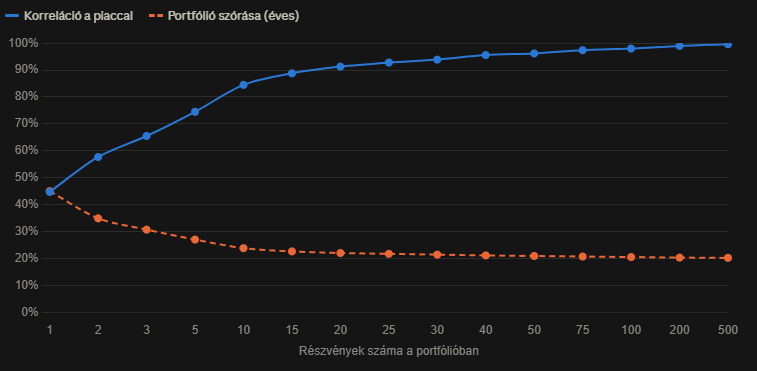
A fenti képet a Claude-dal generáltattam, és azt mutatja, hogyan nő a korreláció a piaccal, ha a részvények számát növelni kezditek. Ezért van az, hogy a legtöbb koncentrált portfólió 10-20 közötti elemszámmal dolgozik. Ilyen például a Chris W. Mayer féle Woodlock House Family Capital, ami jellemzően 10-12 darab részvényt tart.
| Részvények | Korreláció | R² | Tracking error |
|---|---|---|---|
| 5 | 0.75 | 55% | ~18% |
| 10 | 0.85 | 71% | ~13% |
| 20 | 0.91 | 83% | ~9% |
| 30 | 0.94 | 88% | ~7.5% |
| 50 | 0.96 | 93% | ~6% |
| 100 | 0.98 | 96% | ~4% |
A fenti példában 45%-os átlagos egyedi részvényszórással és 0.20-as átlagos páronkénti korrelációval generáltattam az adatokat (tehát ez egy modellszámításos példa, de a lényeget jól bemutatja). Az utolsó oszlop a legbeszédesebb, mert jó közelítéssel TE ≈ 45% / √N. Ez az, ami valóban számít neked: nem a korreláció önmagában, hanem hogy mennyire tudsz eltérni az indextől, hiszen ha nem tudsz eltérni az indextől, a hozamod sem lehet nagyon más.
Részvényportfólió építés: egy név is lehet diverzifikált
Viszont vedd észre, hogy az ilyen kutatások mindig a véletlenszerűen kiválasztott neveken alapulnak, csakhogy előszűréssel kizárhatsz egy csomó iparágat. Ha van a portfóliódban 3 darab vertikális szoftvervállalat, az igazából nem 3 elem a portfóliódban, hanem inkább csak egy, hiszen nagyjából együtt mozognak. És hány darabnak számítanak az olyan befektetési konglomerátumok, mint a Berkshire Hathaway, amiben benne van a Coca-Cola FMCG vállalat, az Occidental Petroleum olajtársaság, a BNSF vasúttársaság, a Google szoftver- és keresőóriás és a GEICO biztosító is? Biztosan nem csak 1, tehát a vállalatoknak lehet egy belső diverzifikációja is. Ezeket egyébként megkeresheted az iO Charts oldalán is, de a cégeket akár egyenként is:
Amire ki akarok lyukadni, hogy az elemszám drasztikus növelésével egyrészt szükségszerűen elfogynak a minőségi nevek, amiket kellő mélységben értek, másrészt a piaci hozamhoz is egyre közelebb fogok kerülni. Arról nem is beszélve, hogy a több részvény több munkát is jelent, hiszen több nevet kell követned. Tehát a felülteljesítéshez, a már említettek és még az egyéb, nem tárgyalt faktorok – például a kis kapitalizáció – mellett koncentrációra is szükség van.
Hogyan oldottam fel a fenti problémát?
Mivel senki nem úgy születik, hogy értene a fundamentális részvényelemzéshez, mint minden szakmát az életben, ezt is meg kell tanulni. Ezért találtam ki még évekkel ezelőtt, hogy eleinte nagyobb elemszámmal rakom össze a portfóliómat, és közel 35 nevet halmoztam fel benne, majd az elemszámot elkezdtem csökkenteni. A cél a 15-20 közötti részvényszám, mert nekem ez a komfortos (a 15-höz közelebbi a jobb), most tartok 24 darab vállalatnál a jelenlegi állás szerint, és ez a szám folyamatosan esik és közelít a számomra ideális 15-20 felé.
Ehhez kellett eddig több mint 6 év, de nyilván csak azt tudom megvenni és eladni, amit “Piac Úr” felkínál. Természetesen ez nem azt jelenti, hogy ennyi idő alatt csak 35 darab vállalat volt a portfóliómban, a valós számot olyan 70-re tippelem. Ennek az oka az, hogy voltak olyan egyedi lehetőségek, amik az adott pillanatban helyes döntésnek bizonyultak, de nem lehetett őket hosszabb ideig tartani.
Ilyen volt például a 2020-as COVID-járvány utáni olajpiaci összeomlás a negatív olajárral, ahol egyértelmű volt, hogy az olajrészvényekben jelentős felértékelődési potenciál van, hiszen az ár nem lehet évekig negatív. Az értékeltségi korrekció után kiszálltam ezekből a pozíciókból, hiszen hosszabb távon nem érdemes őket tartani. Erről annak idején több cikket is írtam, ezeket láthatjátok az alábbi linkeken.
Természetesen ennek az ellenkezője is igaz, 2020 májusában vettem meg a Simon Property Group (SPG) nevű REIT-et, ami adózás után is az akkori árfolyammal számolva 9.9% osztalékhozamot biztosít (pedig azóta 15%-ról 30%-ra emelkedett a visszatartott adó), ez a 7. év, hogy tartom a papírt, egyszerűen nincs miért eladnom. De ezek a kivételek erősítik a szabályt, a filozófiámra nem ez a jellemző, amikor részvényportfóliót állítok össze.
Részvényportfólió építés: alapelvek
Alapvetően long-only befektető vagyok. Ez azt jelenti, hogyha megvettem egy részvényt, akkor hosszú időn át, minimum pár évig, de ideális esetben a végtelenségig tartom. Nincs shortolás, mert ott a matek nem nekem kedvez, ellentétben a hosszú távú tartásnál. Miért? Azért, mert:
- 📈ha long irányba fektetsz be, akkor az emelkedésre játszol. A részvények árfolyammozgása lefele korlátos (legrosszabb esetben is csak 0 lehet), felfele viszont korlátlan, tehát a veszteséged korlátozott.
- 📉 ha short irányba fektetsz be, akkor az esésre játszol. A részvények árfolyammozgása lefele korlátos, felfele viszont korlátlan, tehát a nyereséged maximum 100% lehet (ha nullára megy a papír), a veszteséged viszont elvben korlátlan, a gyakorlatban a margin call zár ki a piacról (amikor a bróker fedezet hiányában likvidálja a papírjaidat).
A dolgokat tovább tudod rontani tőkeáttétellel, származtatott termékekkel – pl. CFD, warrant, opció stb. -, ha nem értesz hozzá, ezért ilyeneket sem csinálok. Helyette a vállalatokat fundamentálisan elemzem, van is az iO Charts oldalán vagy 25 darab mélyelemzés: Mélyelemzések.
Ha a hozamomat növelni akarom, akkor alapvetően koncentrálom a portfóliómat (kevesebb név, nagyobb volatilitás, magasabb kockázat), nem vagyok a diverzifikáció híve, hiszen akkor vehetnék ETF-eket is (bár egyedi részvényekből alapvetően jobb minőségű és még mindig diverzifikált portfóliót lehet összerakni, csak nem igazán éri meg a bele fektetett munkát).
Részvényportfólió építés: ilyen cégeket keressetek!
De mi alapján döntöm el, hogy milyen neveket veszek végül meg? A befektetési filozófiám az évek során sokat változott, de alapvetően az alábbi karakterisztikával rendelkező, a piaci átlagnál lényegesen jobb minőségű cégeket keresek, amelyek:
- 💰 alacsony tőkeigénnyel működnek (tehát nem tőkeintenzív, a negatív működőtőke még jobb),
- 🤖 nehezen diszruptálhatók az AI-jal (ettől még lehet szoftvercég),
- 🔄 nem, vagy maximum részlegesen ciklikusak,
- 🏰 erős versenyelőnyük van (ezt illeti Buffett „economic moat” névvel),
- 🛣️ hosszú kifutással rendelkeznek, a növekedésre nagy a tér,
- 🤝 korrekt menedzser, megfelelő menedzserösztönzők (van skin in the game, egy irányba mutatnak a menedzsment hosszú távú érdekei a vállalatéval),
- ⚖️ alacsony az adósságuk vagy nem magasabb, mint az indokolt (pl. a sorozatfelvásárló vállalatoknak lehet adósságuk, ha tőkeáttételként használják),
- 🏷️ megfelelő értékeltségen forognak (nem kell, hogy olcsó legyen, jó a fair érték is).
☝️Valójában ezeknek a tulajdonságoknak egy része - például a jó menedzsment, a versenyelőny, a korrekt menedzseri ösztönzők - pont azt definiálja, amit a minőség alatt értek, így a dolog egy kicsit önbeteljesítő is.
Részvényportfólió építés: ezek viszont kimaradnak!
A korábbiakból látható, a fenti kiválogatási szempontok alapján a részvényportfólió nem igazán állhat az alábbi kategóriákból:
- ⛏️ alapanyag (például bányák),
- 🔌 közmű (villany, csatorna, stb.),
- 🛢️ energia (gáz, olaj, urán stb.),
- 🏢 REIT (ingatlankezelő vállalatok),
- 💎 luxus (divatmárkák, ruha, órák, gépjárművek, ékszerek, pár kivételtől eltekintve, mint a Hermès és a Ferrari),
- 💊 gyógyszeripari és biotech vállalatok (ciklikus, folyamatos nyomás a pipeline risk miatt),
- 🏭 és az ipari részvények is kiesnek, kevés kivétellel.
Természetesen mindig vannak kivételek, azok mindig erősítik a szabályt, de alapvetően nem jellemző, hogy a fenti kategóriákból választok cégeket.
Definiáljuk, mit jelent az, hogy jó cég
Ha a fenti felsorolást le akarom egyszerűsíteni, akkor igazából csak 2+1 dolgot figyelek a célpontjaimnál:
- 💰Tőkeallokáció: minden vállalat azért létezik, hogy nyereséget termeljen. A kérdés az, hogy mi történik végső soron a megtermelt készpénzzel. Minél tovább tudja a vállalat alaptevékenységén belül nagy megtérüléssel forgatni a készpénzt (IRR), hosszú távon annál magasabb lesz az árfolyama is.
- 🧑💼Az igazgatóság és a menedzsment: a menedzsment vezeti a vállalatot és határoz a tőkeallokációról. Vagyis az első és a második pont szorosan összefonódik. Ha a menedzsment ösztönzői a vállalat hosszú távú érdekeivel egy irányba mutatnak, akkor a vezetőség érdekelt lesz a vállalat sikerében, ezért is kell erre külön odafigyelni. Tulajdonképpen a vállalati kultúra is ide kapcsolódik, hiszen ezt szintén az igazgatóság és a menedzsment határozza meg.
- 💵Értékeltség: bármennyire is jónak tűnik egy vállalat egy részvényportfólió építés esetében az értékeltség nagyon sokat számít. Egyrészt, senki nem tévedhetetlen, másrészt az alacsonyabb szorzók lefelé limitálják a veszteséget, felfelé pedig hozzáadnak a leendő nyereséghez.
Egy kicsit még maradok az értékeltségnél, mert szerintem kevesen értik meg, ez mennyire neuralgikus pontja a befektetéseknek. Szokták ezt biztonsági ráhagyásnak is hívni, ami a tévedések elleni “biztosíték”. Minél nagyobb a meggyőződésem egy célponttal kapcsolatban, annál magasabb lehet az értékeltség, minél kisebb, annál alacsonyabb. Egy példával rávilágítanék a fentiekre:
- 🎯 maximális meggyőződés: ha az általam legjobbnak tartott cég fair értéke 100 USD és az árfolyam is 100 USD, akkor egy kezdő pozíciót felveszek belőle,
- 👍 maximálisnál eggyel alacsonyabb: a fair értéke alatt ~20-30% ráhagyással már felveszek egy kezdő pozíciót,
- 🤔 elég jó meggyőződés: a fair értéke alatt 50% ráhagyással már felveszek egy kezdő pozíciót.
Mint látható, már a jó meggyőződésnél sem biztos, hogy beválogatom az adott céget a részvényportfólióba, hiszen hosszú távra akarom tartani. Így sokkal többször NEM veszem meg az adott vállalatot, mint amikor igen. Simán lehet, hogy az első fundamentális előszűrés után megmaradó 10 névből is csak 1 kerül be a portfólióba. Ennek a legtöbbször az oka az értékeltség, de legalább az esetek felében kiderül menet közben valami turpisság, ami nem tetszik és kiejti a célpontot.
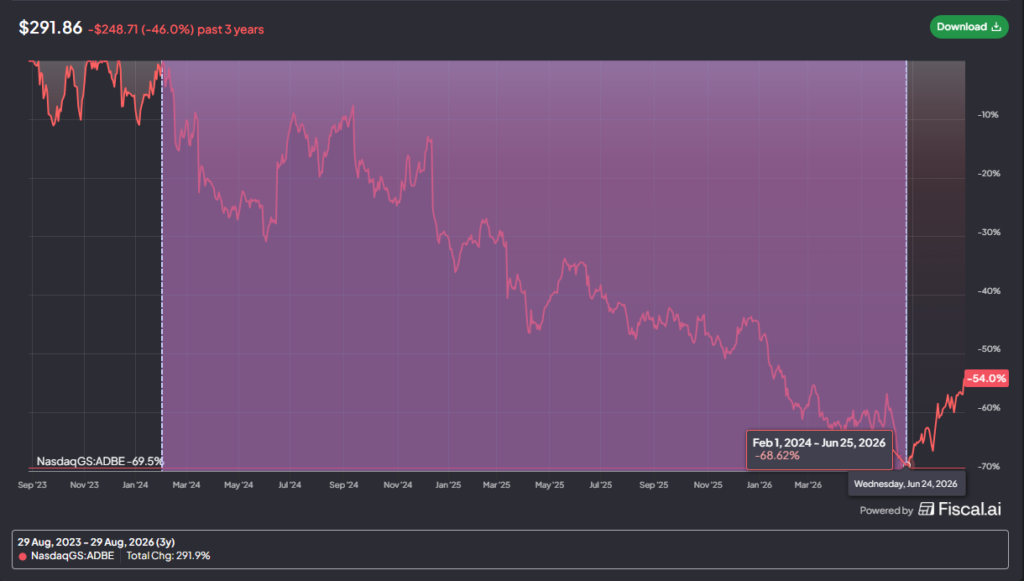
Erre jó példa az Adobe (ADBE) esete, amit:
- 🔝 630 USD volt a legmagasabb pontja az árfolyamnak,
- 📤 363 USD-n eladtam,
- 📥 200 USD-n visszavettem,
- 📈 292 USD az árfolyama a cikk írásának pillanatában, ami durván +46%-os árfolyamnyereség.
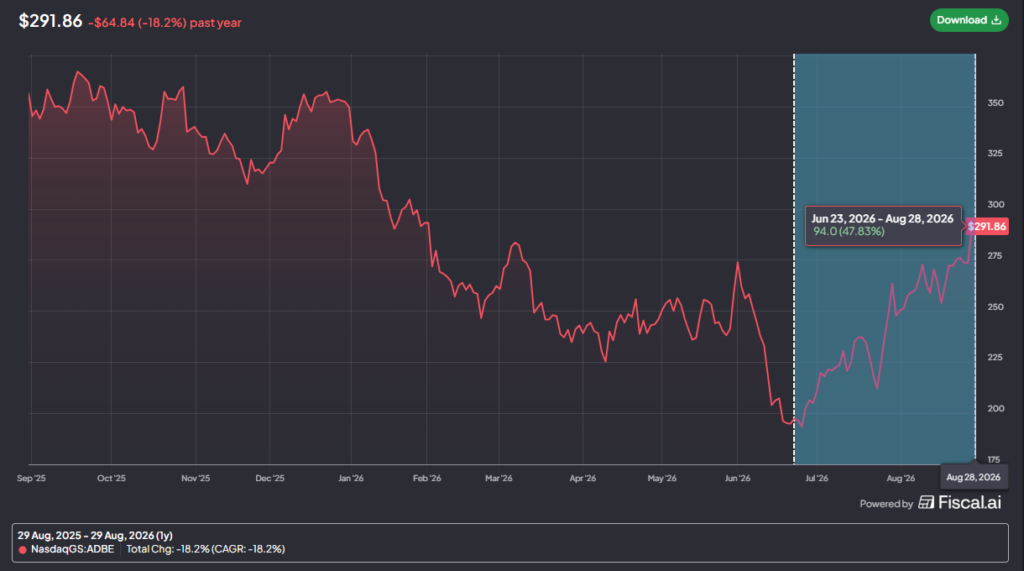
A fentiekből látszik, hogy nagyon nem mindegy mi volt a beszállási áratok, máshogyan fogalmazva: mekkora margin of safety-t alkalmaztatok az aktuális fair árhoz képest. Ha megnézitek a teljes árfolyamot, akkor még mindig 54%-os esésben van, annak ellenére, hogy mégis 46% pluszban vagyok a papírral. Sokszor égeti az ember kezét a szabad készpénz, és erőszakkal akarja a részvényportfólió megfelelő neveit megtalálni, de ez szinte sosem vezet eredményre. Helyette legyél türelmes, a piac mindig ad lehetőségeket.
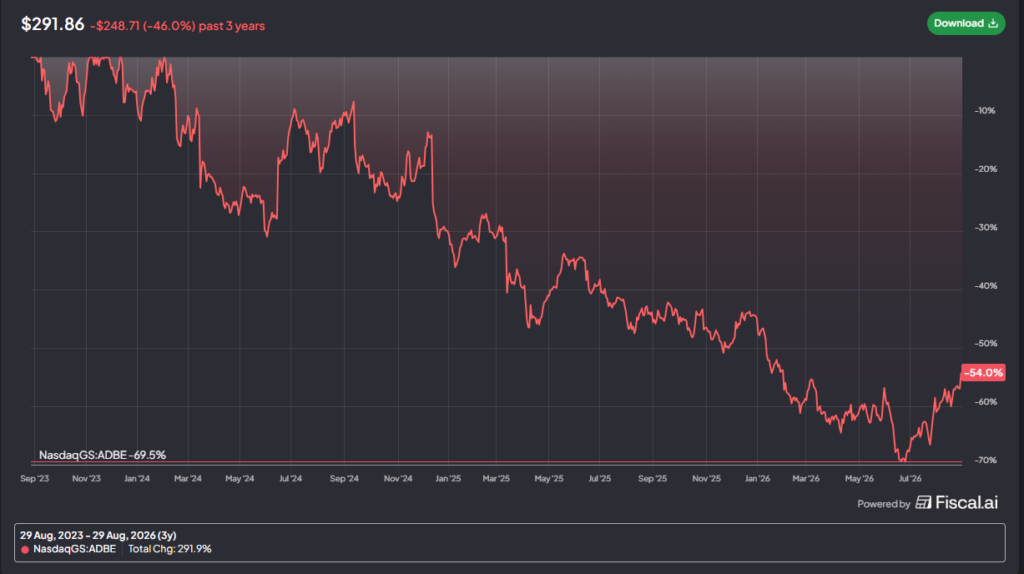
Ezért nagyon fontos a részvényportfólió esetében az értékeltség, ami nem egyenlő az időzítéssel. A rossz beszállók évekre tönkre tudják tenni a hozamotokat, még akkor is, ha végül igazatok lesz. Ahogyan a Fellegi Tamás által írt „Bárki lehet tőzsdés – Egy befektető kalandjai a valutapiactól a tőzsdéig” című könyvben fogalmazott: 2+2=4, de néha 2+2=5-1 vagy 6-2. Vagyis ha rossz időben igazatok van, az majdnem ugyanaz, mintha jó időben tévedtek.
Részvényportfólió építés: összefoglalás
A fentiekben elmondtam a részvényportfólió építés alapelveit, a második részben jönnek majd a konkrét nevek, szám szerint 24 különböző részvény. Ezeket kategóriába is soroltam a könnyebb érthetőség végett, így könnyebben tudod majd követni a logikámat. Addig is azt javaslom, hogy vesd papírra, milyen befektetési alapelvek és időtáv mentén akarsz befektetni.
☝️Addig is, amíg a második részt el nem olvasod, ajánlom a részvényportfólió kezelőnket az oldalunkon: iO Charts.
Gyakran Ismételt Kérdések a részvényportfólió építéséről
Most kezdenél portfóliót építeni, vagy már benne vagy és a következő lépésen gondolkodsz? Itt tömör válaszokat találsz a legtöbbet kérdezett témákra: mikor éri meg egyáltalán egyedi részvényt venni ETF helyett, hány nevet érdemes tartani, mit csinál valójában a diverzifikáció a hozamoddal, hány elemnek számít egy konglomerátum, milyen szempontok alapján válogatok, és mekkora biztonsági ráhagyással szállok be.
Kattints bármelyik kérdésre, és kinyílik a válasz. Ezek szándékosan rövid összefoglalók: ha a részletek is érdekelnek, azokat feljebb, a cikk megfelelő fejezeteiben bontom ki bővebben. Fontos: az itt leírtak a saját gyakorlatomat tükrözik, nem általános receptet adnak.
Mikor éri meg egyedi részvényt venni ETF helyett?
Akkor, ha két dolgot egyszerre tudsz teljesíteni: az átlagnál jobb minőségű vállalatokat választasz ki, és ezt megfelelő értékeltségen teszed. Ha ez a két faktor kiesik, gyakorlatilag véletlenszerűen válogatsz neveket a piacról, amivel egyszerűbb és olcsóbb az egész piacot megvenni egy ETF-en keresztül.
Ehhez idő és belső motiváció kell. Nálam ez több mint hat év tanulást jelentett, és a folyamat máig tart. Akinek erre nincs ideje vagy kedve, annak őszintén az ETF a jobb válasz, cserébe a piaci átlaghozamért.
Hogyan lehet két ETF-ből 60/40-es portfóliót összerakni?
Elvben elég egy globális részvény ETF (például a VWCE, a Vanguard FTSE All-World UCITS ETF, 0.14% TER) és egy állampapír ETF. A költségszint 0.07% és 0.20% között mozog, ami a banki alapokhoz képest nagyságrendi előny, és az egészet évekre el lehet tenni.
A kötvényláb kiválasztásánál viszont figyelj a durationre. Egy 1-3 éves állampapír ETF gyakorlatilag készpénz-helyettesítő: a klasszikus 60/40 attól működik, hogy a kötvényláb hosszabb durationnel részvénypánikban ellensúlyoz. Emellett egy USD-alapú, fedezetlen kötvény ETF devizakockázatot visz a portfóliód „biztonságos” felébe.
Csökkenti-e a diverzifikáció a hozamot?
Nem a várható hozamot csökkenti, hanem a kimenetek szórását. Azonos várható hozamú nevekből álló portfólió várható hozama ugyanaz marad akkor is, ha 5 vagy 50 elemű. Amit a diverzifikáció ténylegesen elvesz, az annak az esélye, hogy érdemben eltérj az indextől, és ez felfelé és lefelé egyaránt igaz.
Vagyis a koncentráció szükséges feltétele a felülteljesítésnek, de nem elégséges. Ha nincs valódi kiválasztási képességed, a koncentráció csak a szórásodat növeli, a hozamodat nem.
Hány részvényt érdemes tartani egy portfólióban?
A koncentrált portfóliók jellemzően 10-20 nevet tartanak, és a szórásgörbe térde is nagyjából 15-25 között van. Efölött a további nevek marginális haszna gyorsan nullához tart, miközben a piaci korreláció tovább nő és a követendő cégek száma is emelkedik.
Én 35 névvel kezdtem, mert a fundamentális elemzést tanulni kellett, majd elkezdtem csökkenteni az elemszámot. Jelenleg 24 vállalatnál tartok, a cél a 15-20 közötti sáv, ezen belül is inkább a 15-höz közelebb.
Mi az a tracking error és miért fontosabb a korrelációnál?
A tracking error azt méri, hogy a portfóliód hozama mennyire tud eltérni a referenciaindexétől. Jó közelítéssel a portfólióban lévő nevek számának gyökével csökken, tehát 10 névnél nagyjából 13%, 30 névnél 7.5%, 100 névnél már csak 4%.
Ez azért fontosabb szám, mint maga a korreláció, mert ha nem tudsz eltérni az indextől, akkor a hozamod sem lehet érdemben más. A számok modellszámításból származnak, 45%-os átlagos egyedi részvényszórás és 0.20-as átlagos páronkénti korreláció feltételezésével.
Hány elemnek számít egy konglomerátum, például a Berkshire Hathaway?
Biztosan többnek, mint egynek. A Berkshire tulajdonolja a BNSF vasúttársaságot és a GEICO biztosítót, emellett részvényportfóliójában ott van a Coca-Cola, az Occidental Petroleum és az Alphabet is. Ezek eltérő kockázati faktoroktól függenek, tehát a vállalatoknak lehet belső diverzifikációja.
Fordítva is működik viszont: ha három vertikális szoftvervállalat van a portfóliódban, az valójában nem három elem, hanem inkább egy, mert nagyjából együtt mozognak. Nem az elemszám számít, hanem a korrelációs szerkezet.
Milyen tulajdonságokat keresek egy vállalatban?
Alacsony tőkeigényt (a negatív működőtőke még jobb), AI-jal nehezen diszruptálható üzletet, alacsony vagy csak részleges ciklikusságot, erős versenyelőnyt, hosszú növekedési kifutást, korrekt menedzsmentet megfelelő ösztönzőkkel, indokolt szintű adósságot és elfogadható értékeltséget.
Leegyszerűsítve három dolgot nézek: a tőkeallokációt (mi történik a megtermelt készpénzzel és mekkora megtérüléssel), az igazgatóságot és a menedzsmentet (mert ők döntenek a tőkeallokációról), valamint az értékeltséget.
Mely szektorokat kerülöm és miért?
Alapanyag (bányák), közmű, energia, REIT, luxus, gyógyszeripar és biotech, valamint az ipari részvények nagy része. A közös nevező jellemzően a tőkeintenzitás, a ciklikusság, vagy a pipeline risk miatti folyamatos nyomás.
Kivételek természetesen vannak. A Simon Property Group REIT-et 2020 májusa óta tartom, a luxusban pedig a Hermès és a Ferrari a saját kritériumaim nagy részét teljesíti. Ezek a kivételek erősítik a szabályt, de a filozófiámra nem ezek jellemzőek.
Mi az a biztonsági ráhagyás és hogyan alkalmazom?
A margin of safety a tévedés elleni biztosíték: minél nagyobb a meggyőződésem egy céggel kapcsolatban, annál magasabb értékeltséget fogadok el. Maximális meggyőződésnél a fair értéken is felveszek kezdő pozíciót, egy fokkal alacsonyabbnál 20-30% ráhagyást kérek, jó meggyőződésnél pedig már 50%-ot.
A gyakorlatban ez azt jelenti, hogy sokkal többször nem veszem meg a céget, mint amikor igen. Az első fundamentális előszűrés után megmaradó tíz névből gyakran csak egy kerül be. Az ok legtöbbször az értékeltség, de az esetek felében menet közben derül ki valami, ami kiejti a célpontot.
Miért nem shortolok és nem használok tőkeáttételt?
Mert a matek nem kedvez neki. Long pozíciónál a veszteséged korlátos, legrosszabb esetben elveszíted a befektetett összeget, a nyereséged viszont elvben korlátlan. Shortnál pontosan fordított az aszimmetria: a nyereséged maximum 100%, a veszteséged viszont korlátlan.
A tőkeáttétel és a származtatott termékek (CFD, warrant, opció) ezt tovább rontják, mert időkorlátot és kényszerlikvidálást is behoznak a képbe. Long-only befektetőként ideális esetben a végtelenségig tartom a papírokat, ehhez pedig nem kell egyik eszköz sem.