
?Miről szól a Piaci Impulzus rovat??
Az Alteo árfolyam mozgása az elmúlt egy évben komoly hullámzást mutatott: 2025 márciusában új történelmi csúcsra, ~6800 HUF-ra ralizott, majd október elejéig közel 2600 forint árazódott ki a papírból, a jelenlegi 4000 HUF-os árfolyam mellett, ami majdnem 40%-os esés. Mi áll a mozgások mögött, és mit jelent ez a befektetők számára?
Nem tudom, tisztában vagytok-e vele, de egy alapos fundamentális mélyelemzés elkészítése 40-50 órát is igénybe vehet. Befektetőként ennyi energiát minden egyes cég elemzésébe lehetetlen beletenni, ha kellően hosszú figyelőlistát szeretnétek hatékonyan kezelni. Ezért hoztam létre a Piaci Impulzus rovatot, amely betekintést enged pillanatképként egy-egy részvénybe, most éppen az Alteo dolgaiba, és nagyjából felvázolja az aktualitásokat. Nem mélyelemzés, inkább csak gondolatébresztő a pillanatnyi állapot alapján.
A célom nem napi kereskedési tippek osztogatása vagy technikai alakzatok elemzése. Helyette gyors, lényegre törő fundamentális minielemzéseket adok közre, amik segítenek az előszűrésben. Ezek az impulzusok segítenek észben tartani, hogy az Alteo vagy más piaci szereplő aktuális árfolyammozgása érdemel-e mélyebb vizsgálatot, vagy csak egy futó piaci jelenségről van szó.
A részvény aloldalát részletes adatokkal itt találjátok: ALTEO részvény oldala
Ha az oldal mélyelemzéseit keresitek, akkor az alábbi linkre nyomjatok: iO Charts részvényelemzések
?Tartalomjegyzék?
Létrehoztam egy tartalomjegyzéket, hogy könnyebben tudjatok navigálni a tartalmakban:
- ❓Mit csinál az Alteo?
- 💡Az Alteo jelenlegi helyzete és vetélytársai
- 🎢Az Alteo metrikái
- ✅Alteo: megszoksz vagy megszöksz?
- 📝A tézis összegzése
❓Mit csinál az Alteo?❓
Az ALTEO Energiaszolgáltató Nyrt. egy 2008-ban alapított, a Budapesti Értéktőzsdén ALTEO ticker alatt szereplő vállalat, amely elsősorban megújuló energia-fókuszú, hiszen 2019-től kezdve a tevékenysége hulladékgazdálkodással is kiegészült. A cég a BÉT mid-cap szegmensének egyik leginnovatívabb szereplője, amely az energiatermelés, -kereskedelem és -tárolás teljes értékláncát lefedi. Tulajdonosa a Wallis-csoport (Veres Tibor) volt, de 2022 végén eladta a 61.6%-os részesedését a MOL-nak, a Diófa Alapkezelőnek és az Indotek csoportnak, amelyek egyenlő arányban vásárolták meg a részvényeket. Ezek mind államközeli entitások. Később a MOL-hoz került egy újabb részesedési pakett, így jelenleg 49%-át tulajdonolja az Alteónak, míg a maradék durván 25% magántőkealapokba került.
Az Alteo üzlete három fő pillérre épül:
- ☀️ Megújuló energiatermelés: nap-, szél- és geotermikus erőművek portfóliója, amelynek kapacitása folyamatosan bővül. Az Alteo árfolyama szempontjából ez a szegmens a leginkább meghatározó, hiszen a megújuló kapacitásbővítés az egyik legfőbb értékteremtési motor.
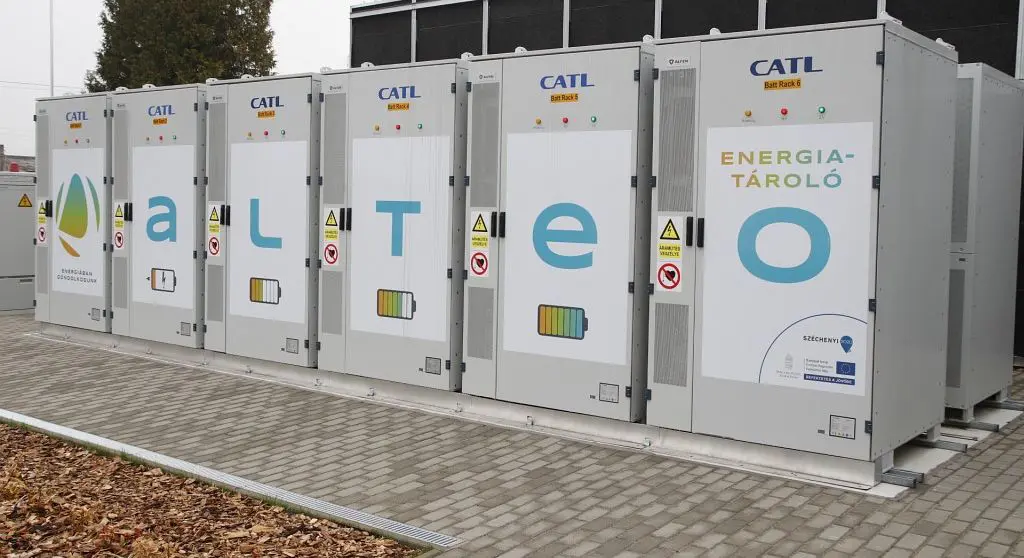
- ? Energiatárolás és rendszerszintű szolgáltatások: az Alteo Magyarország egyik legnagyobb ipari energiatároló-üzemeltetője. 2026 elején áll üzembe a 70 MW összkapacitású energiatároló-portfólió (Sinergy Kft. aminek a 100%-os tulajdonosa az Alteo), amely magasabb marzsú szabályozási szolgáltatások nyújtását teszi lehetővé, beleértve a 2026 októberétől elérhető európai PICASSO-platformhoz való csatlakozást, ami az egész kontinensre kiterjeszti a piacot, erről itt olvashattok: Picasso-platform.
- ♻️ Körforgásos gazdálkodás (ALTEO Circular): 2025 közepén zárult le az ÉLTEX Kft. felvásárlása, amellyel az Alteo belépett a hulladékgazdálkodási piacra. Ez egy új, tőkeintenzív, de hosszú távon stabil bevételi forrást jelentő láb lehet és közvetlen párhuzamot mutat a MOL MOHU-stratégiájával.
? Gyakorlatban: az Alteo nem egy egyszerűen értelmezhető vállalat. Egyidejűleg növekedési befektetési sztori (kapacitásbővítés, akvizíciók, új piacok) és egyre inkább közműjellegű üzlet (stabil bérleti és szabályozási bevételek). Szintén belekavar a képletbe, hogy valójában az Alteóval a MOL-ban is szereztek kitettséget, szóval itt is az egyik legnagyobb feladat a tulajdonosi kör kibogarászása.
? Az Alteo helyzete és vetélytársai
Az Alteo különleges piaci pozíciót tölt be: a megújuló energiatermelés, az energiatárolás és a hulladékgazdálkodás metszéspontján működik, ahol a közvetlen versenytársak köre rendkívül heterogén.
? A legfontosabb összehasonlítási alapok:
- ? PannErgy Nyrt.: a BÉT másik megújuló energetikai szereplője, geotermikus fókusszal. Kisebb, de hasonló növekedési narratívával rendelkezik. Az Alteo árfolyamával párhuzamosan szokták emlegetni az elemzők.
- ⚡ MVM-csoport (nem tőzsdei): az állami energetikai óriás, amely szintén aktív a megújuló fejlesztésekben, de az Alteo inkább a vállalati szektorra fókuszál, ahol az MVM kevésbé domináns ( 100%-ban állami tulajdonú cég, tőlük kapjátok a havi számlákat, gyakorlatilag a közművek egy részét kezeli).
- ?️ MOL: nem közvetlen versenytárs, hanem stratégiai partner, az Alteo látja el a MOL egyes feladatait, és az algyői naperőmű-fejlesztés is a MOL megbízásából valósult meg. A MOL 2030-ig 2500 GW megújuló energia-felhasználást céloz, amelyben az Alteo kulcsszerepet játszhat, viszont a MOL egyben az Alteo tulajdonosa is, így tulajdonképpen egyik entitásból a másikba kerül a pénz.
? Gyakorlatban: az Alteo pozicionálása a BÉT-en egyedi, nincs közvetlen tőzsdei versenytársa Magyarországon ezen az üzleti modellen. Ez egyrészt prémiumot indokolhat az értékeltségben, másrészt megnehezíti az összehasonlíthatóságot más vállalatokkal.
? Az Alteo metrikái
? Árfolyam és katalizátorok
Az Alteo árfolyam változása azért követhető nehezen, mert az egyik legvolatilisabb BÉT papír, magyar viszonylatban közepes kapitalizációjú papírjai között. 2025 márciusában elérte a 6880 forintos történelmi csúcsot, majd az energiapiaci marzsok szűkülése és a romló jövedelmezőségi számok hatására 2026 márciusára ebből 40%-ot vissza is adott. Természetesen, mint mindig, most is az a kérdés, hogy a papírt ez olcsóvá teszi-e vagy sem. Amivel egy kicsit gondban vagyok, az az, hogy a papír 2021 óta, tehát 5 éves távon 1220 HUF-ról 5.6-osára emelkedett, ami +460%-ot jelent, viszont a mostani ár a 2024 végi szinteken van. Ez meglehetősen nagy volatilitás, de például a bevételi adatok felrobbanása miatt ez nem tekinthető indokolatlannak.
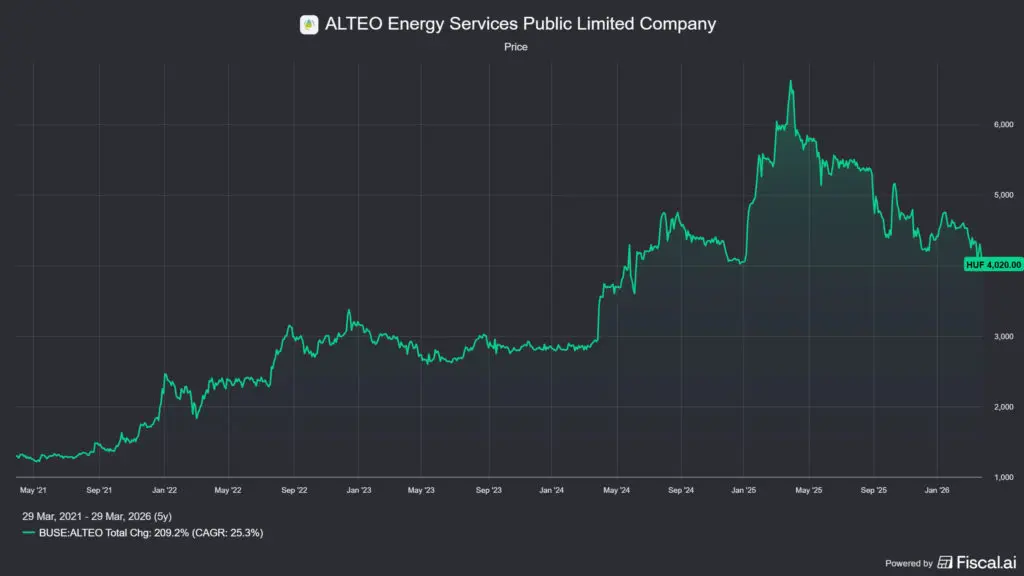
Viszont, azt gondolom, hogy 5 évnél hosszabb távra nem érdemes visszanézni az Alteo részvény árfolyam mozgását, hiszen a 2022-es Wallis csoportból kiválás és a 2024-es MOL tulajdonlás egy gyökeresen másik céggé alakította az Alteót. Sose felejtsétek el, hogy a részvény birtoklásával a MOL-ra is fogadtok, a két vállalat egymástól nem elválasztható.
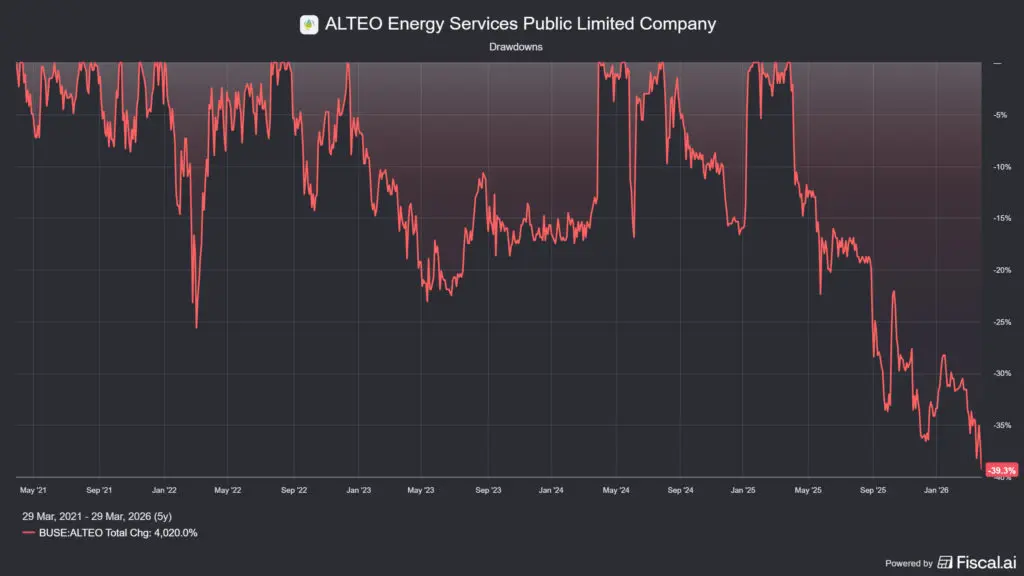
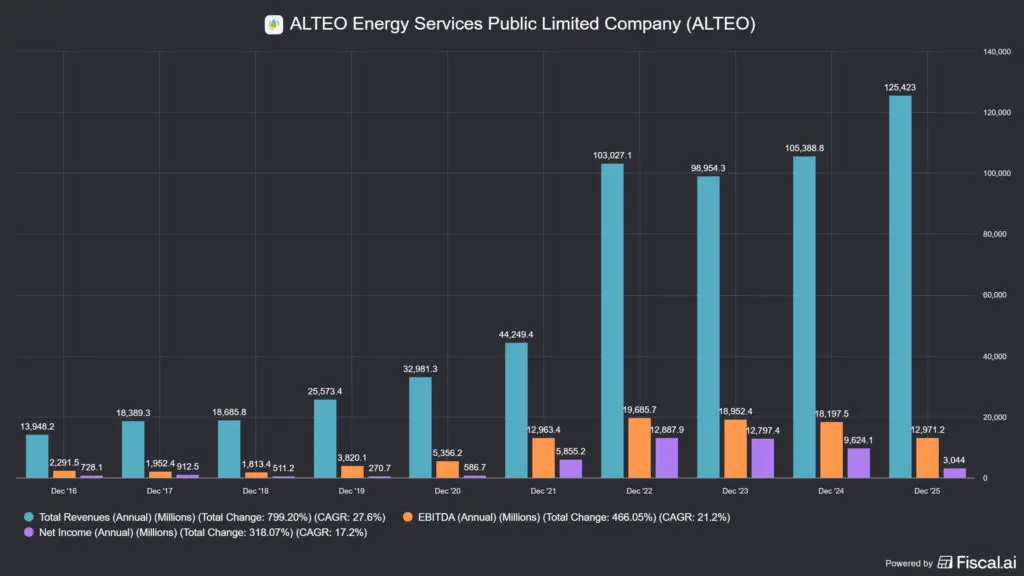
Az Alteo árfolyamát rövid távon az energiapiaci árak (különösen a kiegyenlítő energia és a villamosenergia spot ár), az akvizíciós hírek és a kapacitásbővítési bejelentések mozgatják. A 2025-ös évet felemásan zárta a cég: az árbevétel 19%-kal, 125.4 milliárd HUF-ra nőtt, miközben az EBITDA 13 milliárd HUF-ra csökkent, ami jelentős esés a korábbi 18 milliárd HUF-os EBITDA-hoz képest. Tehát a részvény árfolyama lényegében lekövette a mögöttes fundamentumokat, a kérdés az, hogy egy államközeli vállalat árfolyamát mennyire befolyásolja a politikai hangulat. A közelgő magyar választások előtt mindig több a kérdőjel, mint a bizonyosság, de ezek rövidtávú hatások, érdemes a befektetésekre így tekinteni.
? Értékeltség
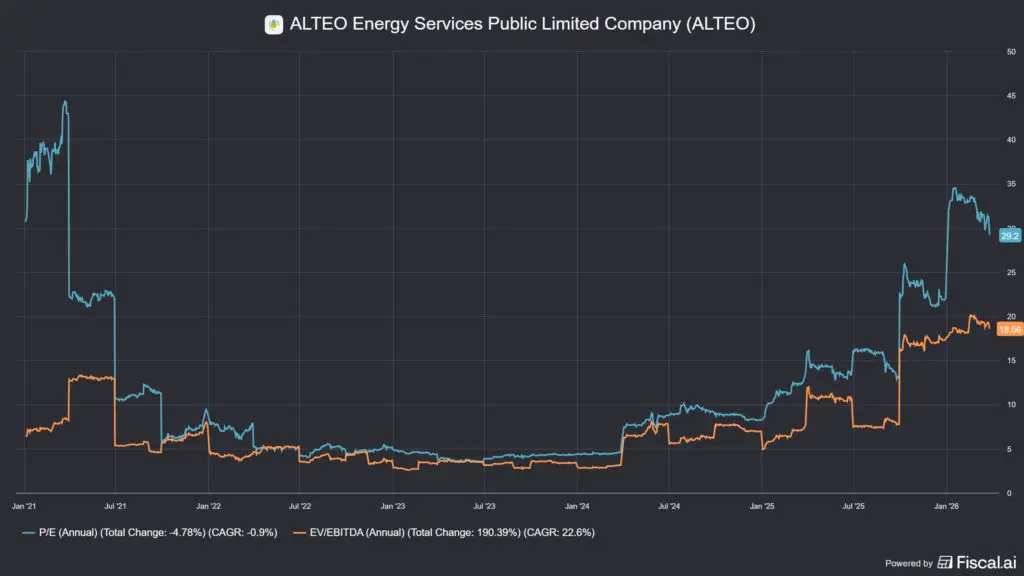
Az Alteo értékeltsége a növekedési sztori miatt magasabb mutatókon forog, mint a blue chipek, viszont direktben nem összehasonlíthatók egymással, így sokkal jobb a vállalat saját, historikus értékeivel összevetni a jelenlegieket, ahogyan azt korábban, a többi magyar részvény elemzésénél is tettem:
- ? P/E: 29.4
- ⏳ Historikus, 3 éves P/E: 15
- ⏳ Historikus, 5 éves P/E: 11.6
- ? EV/EBITDA: 18.4
- ⏳ Historikus, 3 éves EV/EBITDA: 8.5
- ⏳ Historikus, 5 éves EV/EBITDA: 6.7
A fentiek alapján az Alteo jelenleg pokoli drága, különösen úgy, ha visszatekintetek az előző képre, ahol látható, hogy már 2022 végén is 103 milliárd HUF volt a bevétel és ~13 milliárd HUF a profit, viszont az értékeltség sokkal alacsonyabb volt. Valójában a mögöttes számok egyáltalán nem indokolják ezt a jelenben, ami így egy szentiment hatás és a jövőt árazza: a 70 MW-os energiatároló-portfólió üzembe állása, a PICASSO-platform, az ÉLTEX integráció befejezése mind 2026-ra ígért érdemi EBITDA-ugrást. A befektetők ezt vásárolták meg előre, viszont ebből a hype-ból sokat visszaadott a papír.
A kérdés az, hogy miért? Az egyik ok lehet az, hogy az Alteo közepes kapitalizációjú papír, alacsony likviditással. Viszonylag kis tőke is képes komoly árfolyammozgást okozni, és fordítva. A másik, hogy az Alteo egy államközeli érdekeltség, így a választás biztosan befolyásolja a hangulatot. Plusz, mivel a profit az elmúlt 5 év legalacsonyabbja lett, így valójában minden összeállt egy nagyobb eséshez, ezt láthatjátok az árfolyamon.
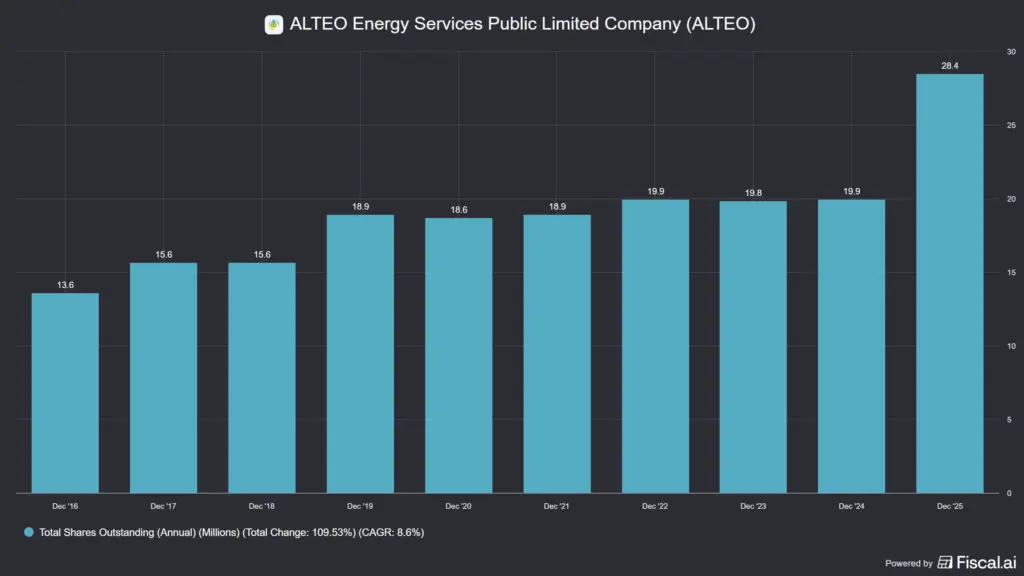
Az Alteo osztalékot nem fizet, viszont hígítja a részvényeit, hogy finanszírozza a beruházásokat. Ez azért problémás, mert az egy részvényre jutó számokat folyamatosan rontja, annak az ígéretével, hogy a részvénykibocsátásból finanszírozott beruházás a jövőben megtérül. Sajnos, a helyzet nem ilyen egyszerű, ugyanis nemcsak részvényhígításból finanszíroz az Alteo, hanem adóssággal is.
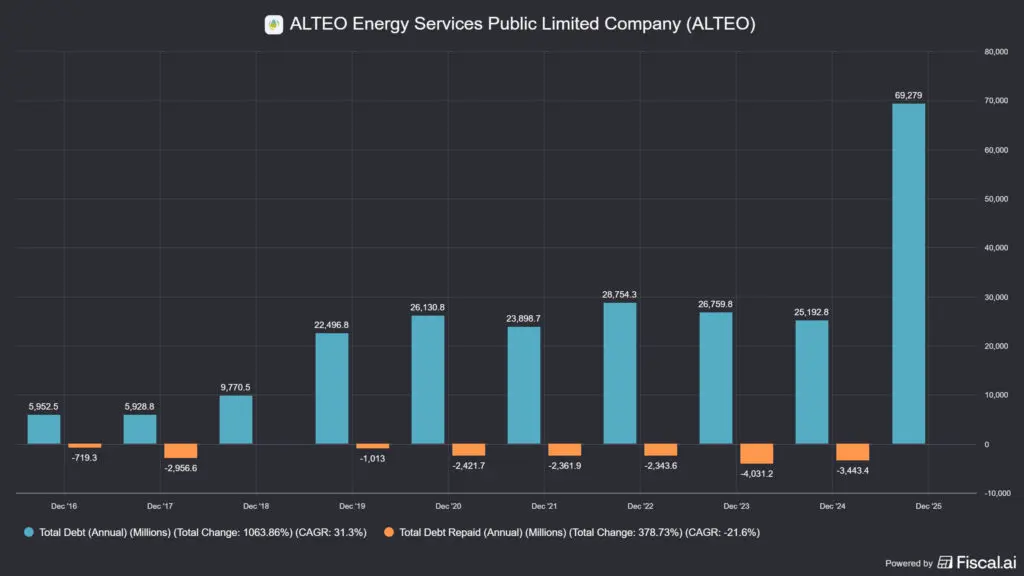
Az ok ugyanaz: meglehetősen akvizatív természetű a működési modell (FE-Group, MOV-R, ÉLTEX, Mecséri Szélpark), amihez az Alteo rengeteg hitelt is alkalmaz. Ez igazából kettős nyomást helyez a tőkeszerkezetre, még akkor is, ha ezek nagy részét fizikai eszközökkel fedezik. De, mindig ott van a túlfizetés kockázata, ami jellemzően csak később derül ki.
?️ Tulajdonosi szerkezet
A Wallis Asset Management Zrt. 2022-es kiválása után a tulajdont több struktúrán keresztül forgatták át, a BÉT nyilvános adatai alapján jelenleg 73.79% három entitás kezében van:
- MOL RES Investments Zrt. és a Riverland Magántőkealap (ez is mol érdekeltség): ~49%
- Főnix Magántőkealap (Diófa Alapkezelő kezeli): ~25%
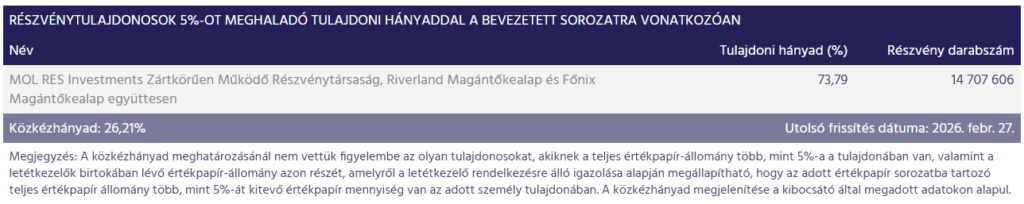
Ebből már látszik az egyik alapprobléma: a közkézhányad, vagyis a piacon forgó papírok nagyjából 26%-ot tesznek ki, amit a 4.73%-nyi munkavállalói részvényprogram (MRP) tovább csökkent, hiszen ezek tipikusan lassan forgó, hosszabb távon tartott részvények. Viszont a floatból kivonni nem lehet, ezért egyben szerepeltettem őket. Az alacsony közkézhányad egyben azt is jelenti, hogy a likviditás korlátozott, a papírt érdemben a nagyobb tulajdonosok tudják mozgatni. Mivel az Alteo közvetlenül függ a MOL-tól, ezért érdemes arra a cégre is figyelni az Alteo számai felett.
? Kockázati tényezők
- ? Marzsszűkülés az energiatermelési szegmensben: a 2025-ös EBITDA-visszaesés fő oka az energiatermelési piacokon tapasztalt marzs szűkülés volt. Ha az energiaárak kedvezőtlenül alakulnak, az az Alteo árfolyamára azonnali nyomást gyakorol. Mivel ez egy energiaszektor részvény, ezért érdemes tisztában lenni ennek a sajátosságaival is.
- ? Beruházási terhelés: a 70 MW-os energiatároló-portfólió kiépítése és az ÉLTEX (ami az egyik legnagyobb hulladékfeldolgozója) integráció egyszerre igényel tőkét, ami a szabad cash-flow-t tartósan nyomás alatt tartja. Amíg a beruházások nem hoznak érdemi bevételt, addig a jövedelmezőség gyengébb marad.
- ? Alacsony likviditás: az Alteo közepes kapitalizációjú papír, amelynek napi forgalma töredéke a blue chipekének. Ez a pozíciók kialakítását és zárását egyaránt megnehezíti, ahogyan azt a tulajdonosi szerkezetről szóló részben írtam.
- ? Szabályozói kockázat: a megújuló energetika területén az állami beavatkozás (kötelező átvételi rendszerek módosítása, hálózati díjak változása) érdemben befolyásolhatja a bevételeket és ezeket nehéz előre megbecsülni.
- ⚡Energiaárak változása: mivel ez alapvetően egy nyersanyag és energiacég, az energiaárak gyors változása jelentős kockázatokat hordoz a cég bevételeire. Ezeket a cég fedezeti ügyletekkel tudja ellentételezni, és csökkenteni a kockázatokat.
- ? Menedzsmentkockázat: 2026 februárjában Luczay Péter, a cég egyik alapító tagja és vezérigazgató-helyettese 13 év után távozott, az ilyen kulcsszemély-elvesztés mindig figyelmeztető jel.
?Gyakorlatban: az energiaszektorba tartozó részvények tipikusan tőkeintenzív vállalatok, ugyanis nagy beruházásokat kell eszközölniük ahhoz, hogy a bevételüket növelni tudják. Amíg a pénz kifele megy a vállalatból, addig mindig benne van a levegőben, hogy ezek nem térülnek meg megfelelően, hiszen a jövőbeni bevétel egy lehetőség, a növekvő tőkeköltség pedig egy bizonyosság. Tehát ahhoz, hogy ezt mélyebben megértsétek, az infrastruktúrára fordított állami támogatásokat kell átnéznetek. Viszont, mivel a MOL 2030-ig 2500 GWh-ra akarja emelni a megújuló energiából származó energiafelhasználását, ez még évekig hátszelet fog biztosítani az Alteonak.
? Alteo: megszoksz vagy megszöksz?
Mint minden energiával foglalkozó cég esetében, így az Alteonál is az egyik legfontosabb értékeltségi komponens az, hogyan változnak az energiaárak. Ezt viszont rengeteg Black Swan esemény tudja módosítani. A nagyjából 1 hónapja tartó iráni háború például tipikusan ilyen, amit nagyon nehéz előre modellezni. Mennyi lesz a gáz és a villany ára, mennyit fog sütni a nap vagy fújni a szél? Ez utóbbira például a MOV-R szélerőmű parkkal szerzett kitettséget az Alteo. Tehát, egy elég bonyolult képlettel kell kikeverni a végső mixet, ami nem tűnik nagyon egyszerűnek.
? Bikák mondják (Optimista szcenárió):
- ? Az energiatároló-portfólió 2026-ban átfordul: a 70 MW-os tárolói kapacitás üzembe állásával az Alteo belép a magasabb marzsú szabályozási piacra. A PICASSO-platform 2026 októberétől európai szinten teszi elérhetővé a kiegyenlítő energia értékesítését, ez teljesen új bevételi dimenzió.
- ♻️ Az ALTEO Circular skálázódik: a hulladékfeldolgozási szegmens az ÉLTEX akvizíció utáni integrációs fázisban van, és 2026-tól már érdemi EBITDA-hozzájárulással jelenhet meg a konszolidált számokban.
- ?️ MOL-szinergia tartós: az Alteo és a MOL közötti stratégiai együttműködés mindkét félnek előnyös, és a MOL ambiciózus megújuló energia céljai miatt ez a kapcsolat középtávon is releváns maradhat.
? Medvék mondják (Pesszimista szcenárió):
- ? A 2025-ös számok kiábrándítók: a jelentős EBITDA- és profitmarzs-visszaesés azt mutatja, hogy a növekedési sztori mögött nem minden esetben jár érdemi jövedelmezőségi javulás. Ha ez a trend folytatódik, az Alteo árfolyama tovább szenvedhet.
- ? Beruházási megtérülés bizonytalan időzítése: az energiatároló-beruházások megtérülése a szabályozói és piaci feltételektől függ, ha a PICASSO-csatlakozás vagy a kiegyenlítő energia piac kedvezőtlenül alakul, a várt marzsnövekedés elmarad. Viszont, ha az energiaárak felfele tendálnak, akkor pont az ellenkezője következhet be, javulhat a megtérülés.
- ? Likviditás és volatilitás: az Alteo árfolyama kis forgalom mellett is nagyot tud mozogni, ez kétirányú kockázat. 2025-ben a 6880 forintos csúcsról közel 40%-ot esett a papír, ami nem szívbajos befektetőknek való terep.
? Gyakorlatban: az Alteo egy kifejezetten kockázatos, de potenciálisan magasabb hozamú befektetés, a blue chipekhez, például a Magyar Telekomhoz vagy az OTP-hez képest magasabb volatilitással és kisebb likviditással jár. Aki a zöld energetikai átmenetben hisz, és elfogadja a rövid távú marzsszűkülési kockázatot, annak az Alteo árfolyama a jelenlegi szintekről vonzó belépési lehetőséget kínálhat.
? Az Alteo helyzetének összegzése
Az Alteo árfolyam mozgása egy tipikus növekedési befektetési tézist követ: a cég aktívan építkezik, akvíziciókat hajt végre és új piacokat nyit meg, miközben a rövid távú jövedelmezőség átmenetileg szenved a beruházási terheléstől, illetve a tőkeszerkezetet megterhelik a hitelek, míg a tulajdonosi értéket a részvényhígítás rontja. A 2025-ös év felemásra sikerült, erős árbevétel-növekedés, de gyengébb profitabilitás. A fordulópontot 2026-ban az energiatároló-portfólió üzembe állása és az ALTEO Circular integrációjának lezárulása hozhatja.
Ez viszont megannyi kérdőjelet tesz az egyenletbe, amit tovább bonyolít a közeledő magyarországi választás is, hiszen senki nem tudja, hogy változik-e a politikai szélirány vagy a szabályozói környezet. Az Alteo árfolyam mozgása eléggé kiszámíthatatlan és a 2025-ös volatilitás emlékeztet rá: a narratíva és a valóság között mindig lehet szakadék. Türelmes, kockázatvállaló befektetőknek ajánlott az Alteo, de aki frászt kap az adóssággal terhelt mérleggel rendelkező részvényektől, nem akar utánamenni az energiapiac sajátosságainak, az messzire kerülje el.
Ha pedig tovább akartok elemezni, használjátok az iO Charts részvénykeresőjét és portfólió kezelőjét, amit itt értek el: iO Charts.
GYIK: Szakmai kérdések az Alteo kapcsán
Miért esett annyit az Alteo árfolyama 2025-ös csúcs után?
Az Alteo árfolyama a 6880 HUF-os csúcsot követően esésének két fő oka volt. Egyrészt az energiatermelési piacokon tapasztalt marzsszűkülés: az energiaárak és különösen a kiegyenlítő energia piac kedvezőtlenebbül alakult, mint a korábbi rekordévekben. Másrészt a növekedési beruházások mérlegre gyakorolt hatása: az ÉLTEX akvizíció és az energiatároló-portfólió kiépítése egyszerre igényelt tőkét, miközben érdemi bevételt még nem hozott. Az EBITDA visszaesése racionális árazást eredményezett, az Alteo árfolyama egyszerűen levezette a túlzottan optimista várakozásokat.
Mi az a PICASSO-platform, és miért fontos az Alteo szempontjából?
A PICASSO (Platform for the International Coordination of Automated Frequency Restoration and Stable System Operation) az európai villamosenergia-rendszer automatikus frekvencia-visszaállítási szolgáltatásainak közös piaca. Az Alteo 2026 októberétől csatlakozhat ehhez a platformhoz, ami azt jelenti, hogy a Magyarországon tárolt energiával az egész kontinensen nyújthat szabályozási szolgáltatást, lényegesen nagyobb piacot nyitva meg, mint a jelenlegi hazai kereslet. Ez az Alteo árfolyama szempontjából az egyik legjelentősebb középtávú katalizátor lehet.
Miért nem fizet osztalékot az Alteo?
A cég aktív növekedési fázisban van, akvizíciók, kapacitásbővítések, új piacok megnyitása a céljuk, ezt tükrözi az Alteo árfolyam mozgása is. A megtermelt szabad cash-flow-t a menedzsment visszaforgatja ezekbe a beruházásokba és nem fizeti ki osztalékként. Ez egy tudatos, növekedésorientált döntés, a kérdés az, hogy a jövőben beteljesül-e. Aki rendszeres jövedelmet vár az Alteo-befektetéstől osztalékok formájában, annak más papírt kell keresnie, például a MOL-t vagy a Telekomot.
Mi az ALTEO Circular, és miért vette meg az Alteo az ÉLTEX-et?
Az ALTEO Circular az Alteo újrahasznosítással foglalkozó szegmense, amelyet az ÉLTEX Kft. 2025 közepi felvásárlásával hozott létre. Az ÉLTEX a hulladékgazdálkodási piac egyik vezető hazai szereplője. A stratégiai logika: a hulladékgazdálkodás és a megújuló energia természetes szinergiát mutat (biomassza, biogáz, energia-visszanyerés) egymással, és a szegmens szabályozói szempontból kevésbé kitett az energiapiaci ingadozásoknak, tehát stabilitást visz a portfólióba.
Kié az Alteo?
A Wallis Asset Management (Veres Tibor) 2022 végén eladta az Alteo-ban lévő ~61,6%-os részesedését, azóta teljesen más tulajdonosi kör irányítja a céget. A 2026. februári BÉT-adatok szerint a MOL RES Investments Zrt., a Riverland Magántőkealap és a Főnix Magántőkealap együttesen 73,79%-ot tartanak, a közkézhányad 21,47%, az MRP (munkavállalói résztulajdonosi program) pedig 4,73%-ot. A három nagyobb szereplő mögött két tulajdonosi kör áll: a MOL (közvetlen részesedés + a Riverland átvételével összesen ~49%) és a Diófa Alapkezelő által kezelt Főnix (~24,6%). Ez a tulajdonosi kép politikai kockázati szempontból lényegesen összetettebb, mint a Wallis-korszakban volt.
Jogi és felelősségi nyilatkozat (aka. disclaimer): a cikkeim magánvéleményt tartalmaznak, kizárólag a saját és az olvasóközönség szórakoztatására írom őket. Az itt megjelenő cikkek semmilyen formában NEM merítik ki a befektetési tanácsadás témakörét. Soha nem akartam, nem is akarok és a jövőben sem valószínű, hogy fogok ilyet adni. Az itt leírtak kizárólag információs tartalomnak tekinthetők, és NEM értelmezhetőek ajánlattételnek. A véleménynyilvánítás semmilyen formában NEM tekinthető biztosítéknak pénzügyi instrumentumok eladására vagy vásárlására. A meghozott döntéseitekért KIZÁRÓLAG TI vagytok a felelősek, ennek kockázatát senki más, így értelemszerűen én sem, vállalom magamra.