
🤔 Miről szól a Piaci Impulzus rovat? 🤔
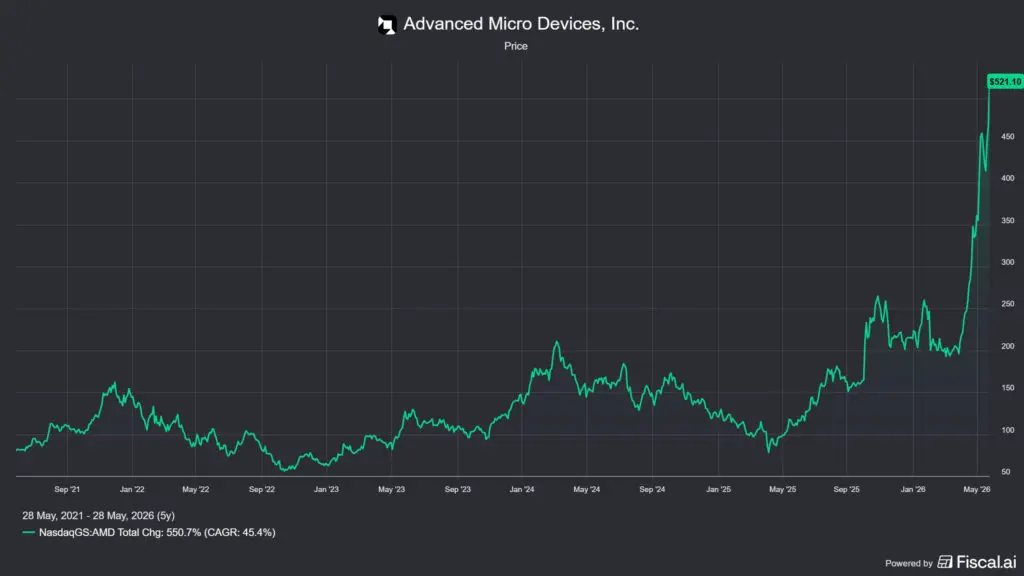
Az AMD részvény az elmúlt öt évben közel ötszörösére nőtt, a cég pedig legutóbb rekord negyedévet zárt. Aki 2022–2023-ban még az Intelt éppen lenyomó chipgyártót látta bele a vállalatba, annak ma talán nehéz elhinni, hogy onnan még bőven volt feljebb. Mégis, a részvény messze nem olcsó, a verseny ádáz, és a kínai exportkorlátozások Demoklész kardja gyanánt lengnek a fejük felett. Megéri most belépni, vagy már elkéstetek?
Nem tudom, tisztában vagytok-e vele, de egy alapos fundamentális mélyelemzés elkészítése 40–50 órát is igénybe vehet. Befektetőként ennyi energiát minden egyes cég elemzésébe lehetetlen beletenni, ha kellően hosszú figyelőlistát szeretnétek hatékonyan kezelni. Ezért hoztam létre a Piaci Impulzus rovatot, amely betekintést enged pillanatkép gyanánt egy-egy részvénybe, most éppen az AMD dolgaiba, és nagyjából felvázolja az aktualitásokat. Nem mélyelemzés, inkább csak gondolatébresztő a pillanatnyi állapot alapján. A célom nem napi kereskedési tippek osztogatása vagy technikai alakzatok elemzése. Helyette gyors, lényegre törő fundamentális minielemzéseket adok közre, amik segítenek az előszűrésben.
A részvény aloldalát részletes adatokkal itt találjátok: Az AMD részvény oldal
Ha az oldal mélyelemzéseit keresitek, akkor az alábbi linkre nyomjatok: iO Charts részvényelemzések
📒 Tartalomjegyzék 📒
Létrehoztam egy tartalomjegyzéket, hogy könnyebben tudjatok navigálni a tartalmakban:
- ❓ Mit csinál az AMD (AMD)?
- 🏆 Az AMD jelenlegi helyzete és versenytársai
- 🔥 Van-e az AMD-nek tartós versenyelőnye?
- 🎢 Az AMD részvény metrikái
- ✅ AMD részvény: megszoksz vagy megszöksz?
- 📝 A tézis összegzése
- ❓ Gyakran Ismételt Kérdések
❓ Mit csinál az AMD (AMD)? ❓
Az Advanced Micro Devices (AMD) egy 1969-ben alapított, Santa Clara-i félvezető-tervező vállalat, amelynek részvényei a Nasdaqon AMD ticker alatt forognak. Az alapítók, Jerry Sanders és nyolc társa, az Intel korábbi alkalmazottaiból verbuválódtak össze, az első évtizedeket szinte kizárólag az Intel árnyékában töltötték. Ez a kényszerpálya paradox módon az AMD egyik legfontosabb versenyelőnyének forrásává vált: az x86-os architektúra licencének köszönhetően az AMD szoftveresen teljesen kompatibilis maradt az Intel ökoszisztémával, ami a szerverpiac visszahódításakor kulcskérdés lett.
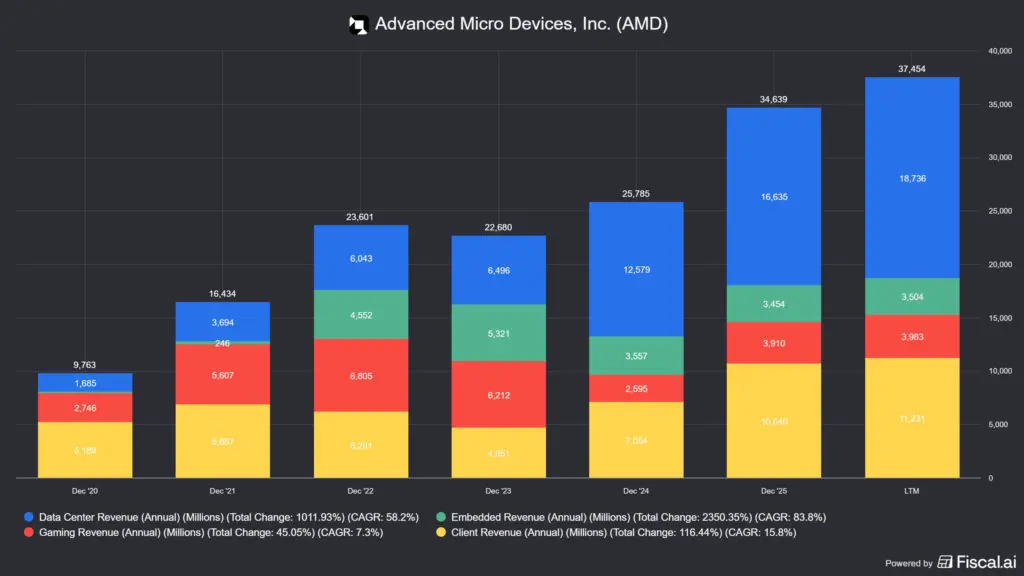
Az AMD ma négy üzleti szegmensben működik (ez a riportálás 2020 óta ilyen):
- 🖥️ Data Center: szerver CPU-k (EPYC) és AI-gyorsítók (Instinct MI-sorozat). Ez lett az AMD motorja: 2025-ben rekord 16.6 milliárd USD bevételt termelt, ami az összes bevétel közel felét jelenti.
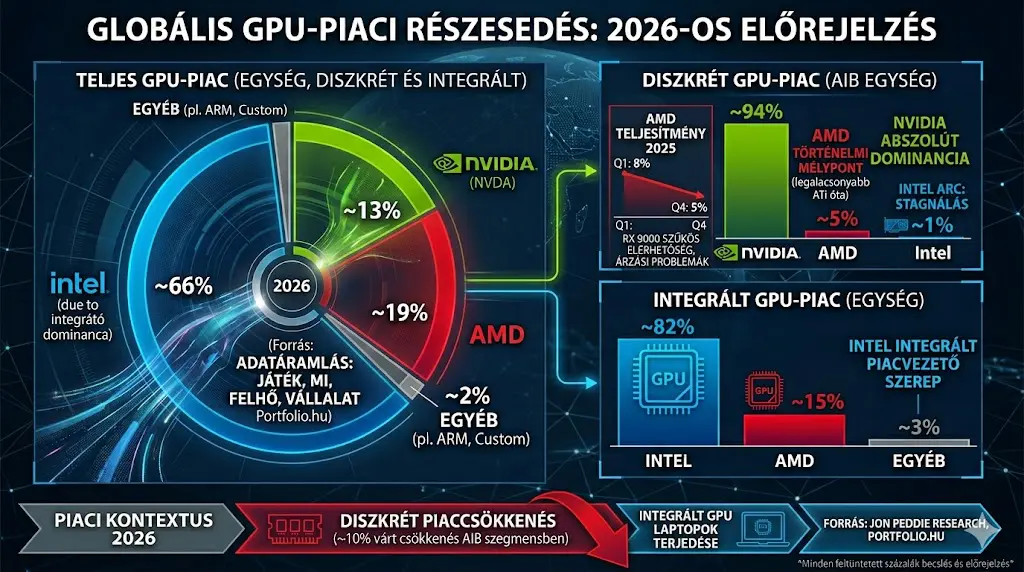
- 🎮 Client (PC): Ryzen processzorok és Radeon grafikus kártyák asztali és hordozható gépekbe. 2025-ben 10.6 milliárd USD bevétel, +51% év/év. Ez soknak tűnik, de valójában a GPU piac domináns szereplője nem az AMD hanem az Nvidia, amelyik évek óta dominál ebben a szegmensben.
- 🎯 Gaming: konzolchipek (PlayStation 5, Xbox Series) és Radeon RX kártyák. 3.98 milliárd USD, lényegében stagnál, a konzolok életciklusa érett fázisba ért.
- ⚙️ Embedded: ipari, kommunikációs és FPGA-alapú megoldások (az Xilinx felvásárlásából). 3.5 milliárd USD, a készletkiigazítási ciklus után éledezik.
📌 Gyakorlatban: az AMD fabless chipgyártóként működik. Ez azt jelenti, hogy maga nem gyárt, a TSMC-re bízza a termelést, csak tervezi a termékeit. Ez egy nagyon tőkehatékony modell: a nagy tőkeköltség elmarad, a mérnöki kapacitás a tervezési versenyre koncentrálódik. Az AMD tehát valójában egy szoftver- és tervezési vállalat, amely szilíciumban gondolkodik, viszont függő viszonyban van az ASML-től, aki a gyártáshoz szükséges gépeket adja, és a TSMC-től, akik pedig fizikailag elkészítik a terméket.
🏆 Az AMD jelenlegi helyzete és versenytársai 🏆
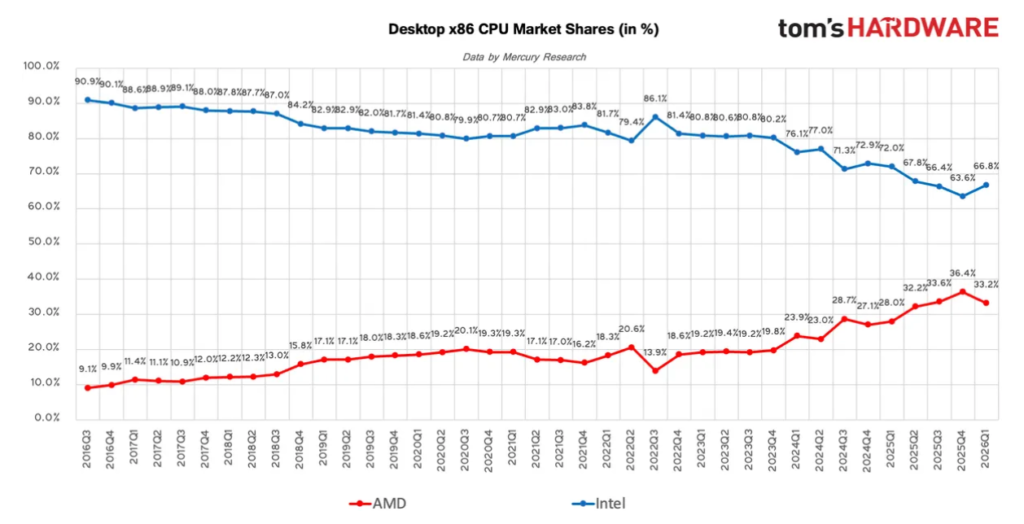
Az AMD 2026-ban egyszerre vív háborút két fronton: az x86-os CPU-piacon az Intellel, az AI-gyorsítók piacán az Nvidiával. Ez a helyzet néhány évvel ezelőtt még katasztrofálisnak tűnt volna, hiszen 2017-18-ig még az x86-os piacon az Intel volt az úr, ma azonban meglepően jól navigálnak a szegmensekben.
🆚Az AMD vs. Intel-front: a trónörökös botladozik
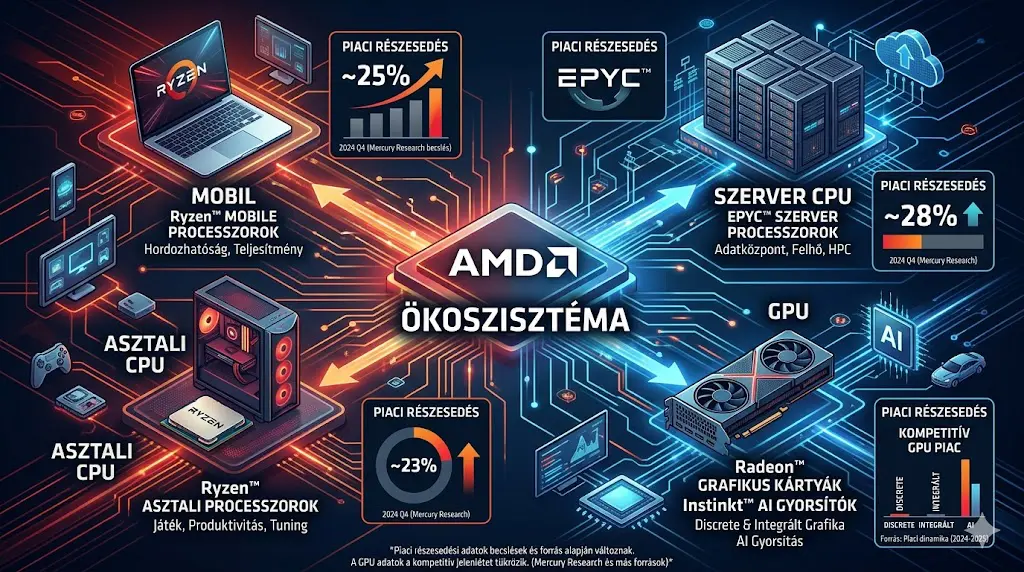
Az Intel évtizedeken át 80% feletti részesedéssel uralta a PC-processzorpiacot. A Mercury Research adatai szerint 2025 negyedik negyedévében az AMD asztali CPU-s piaci részesedése 26.9%-ról 36.4%-ra ugrott egyetlen év alatt, a szerverpiac bevételi oldalán pedig rekord 41.3%-os részesedést ért el az EPYC sorozattal. Az Intel 13–14. generációs CPU-inak stabilitási problémái, a platformváltások és az elveszített gyártástechnológiai előny mind hozzájárultak ehhez. 2026 áprilisában az AMD és az Intel bejelentett egy együttműködést is, ami mindkét cég részvényét meglökte.
🔰Az Nvidia-front: nagy fölény, de a torta is nagy
A diszkrét GPU-piacon az Nvidia ~94%-os részesedéssel szinte egyedüli szereplő, az AMD Radeon kártyái mindössze 5–7%-ot foglalnak el. Ez azonban csak a fogyasztói grafikus kártyák piaca. Az AI-adatközponti gyorsítók terén az AMD az Instinct MI-sorozattal (MI300X, MI350, MI455X) komoly teret hódított meg: az OpenAI 6 gigawatt értékű AMD GPU-t rendelt meg a következő évekre, és a Meta is hasonló nagyságrendű elköteleződést jelentett be. Lisa Su megerősítette, hogy a cégnek erős bizalma van abban, hogy az adatközponti AI-bevételek el fogják érni a „tízmilliárd USD-s sávot a következő évben, és meghaladják az éves 80%-os hosszú távú növekedési célt”.
📌 Gyakorlatban: az AMD versenypozíciója kettős. Ahol az Intelt szorongatja, ott évek óta egyértelmű a térnyerés, olyannyira, hogy az Intel egy ideje már veszteségesen működik, igaz, nem a CPU szegmense miatt. Ahol az Nvidiával küzd, ott a fogyasztói piacon gyenge, az AI-adatközponti piacon viszont gyorsan nő, a kérdés az, hogy a torta elég nagy-e ahhoz, hogy az AMD is jól lakjon belőle, akkor is, ha az Nvidia dominanciája fennmarad. Jelenleg úgy tűnik, hogy igen, mert a növekvő piacon egyszerre több piac is elfér.
Viszont, azt érdemes észben tartani, hogy az olyan nagy cégek, mint a Google, az Amazon, a Microsoft vagy éppen a Meta, saját chipeket fejlesztenek, egyszerűen azért, mert az Nvidia beékelődése – aki szintén nem gyárt, csak tervez – óriási költséget jelent a cégeknek. A Google ki is jelentette, hogy nagyon szívesen lenne a TSMC direkt partnere, csak ezt egyelőre még nem tudja megtenni, de a Tensor chipcsalád már házon belüli fejlesztés. Ez pedig az AMD CPU/GPU/NPU szegmensére is igaz, a verseny óriási, de egyelőre úgy tűnik, hogy az AMD tarol a piacon.
🔥 Van-e az AMD-nek tartós versenyelőnye? 🔥
Egy chipgyártó versenyelőnyének vizsgálatakor minimum az alábbi három tényezőt érdemes figyelembe venni: az architektúrát, a szoftveres ökoszisztémát és a gyártási kapacitást.
- 💻 Az architektúra: a Zen-forradalom maradandó. A 2017-ben indult Zen CPU-architektúra valóban forradalmasította a piacot. A mai Zen 5 a szerverpiacokon rendszeresen veri az Intel megfelelő termékeit teljesítmény/watt arányban, ami az adatközpontokba hardvereket vásárló cégek számára az első számú metrika. Ez nem véletlen sikertörténet, hanem 8–10 év konzisztens fejlesztési munkájának eredménye, aminek az Intel a vesztese.
- 🔗 A szoftveres ökoszisztéma: a ROCm-kérdés, ami a Radeon Open Compute rövidítése. Ez az AMD egyetlen komoly gyenge pontja az Nvidiával szemben. Az Nvidia CUDA ökoszisztémája az AI-fejlesztés de facto szabványa, az AMD ROCm platformja sokat fejlődött, de a CUDA versenyelőnye nem szüntethető meg egykönnyen. Ugyanakkor a hyperscaler vállalatok (Meta, Microsoft, Google) aktívan keresik az alternatívát az Nvidia-függőség csökkentése érdekében, ahogyan azt a korábbiakban írtam, ez az AMD strukturális lehetősége is lehet. Hiszen, ha az Nvidiánál olcsóbban tudnak hasonló szolgáltatásokat kínálni, akkor a nagy IT-vállalatok nem biztos, hogy maradnak a házon belüli fejlesztéseiknél.
- 🏭 A gyártás: TSMC-függőség. Az AMD minden fontos chipjét a TSMC gyártja Tajvanon. Ez előny (hozzáférés a legmodernebb csomópontokhoz, nincs gyárépítési kockázat), de egyben geopolitikai koncentrált kockázat is. Igaz, a TSMC éppen gyárat épít Arizonában, viszont a másik megoldás az Intel gyártási kapacitása lehet, igaz, ez még nem üti meg a TSMC technológiai szintjét.
📌 Gyakorlatban: az AMD versenyelőnye valós, de nem monopolisztikus. A legfontosabb talán az, hogy az AMD az egyetlen vállalat, amely egyszerre rendelkezik versenyképes x86 CPU-kkal és AI-gyorsítókkal, és mindkettőt a TSMC legjobb gyártástechnológiájával készítteti. Ez ritka pozíció egy olyan piacon, ahol az AI-infrastruktúra és a hagyományos számítástechnika konvergenciája felgyorsul. Viszont, a helyzet nagyon gyorsan változik, gondoljatok arra, hogy a ChatGPT még 4 éve sem jelent meg – 2022 októberében -, és mennyit fejlődtek azóta a mesterséges intelligencia megoldásai.
🎢 Az AMD részvény metrikái 🎢
| Mutató | Érték |
|---|---|
| Piaci kapitalizáció | ~854 milliárd USD (2026-05-28) |
| Aktuális árfolyam | ~523 USD |
| 5 éves hozam | +554% |
| Árbevétel 2025 (GAAP) | 34.6 milliárd USD (+34% év/év) |
| Árbevétel TTM | 37.5 milliárd USD |
| Igazított EPS 2025 | 4.17 USD (+26% év/év) |
| Igazított EPS 2026 (E) | 7.37 USD (+77% várható) |
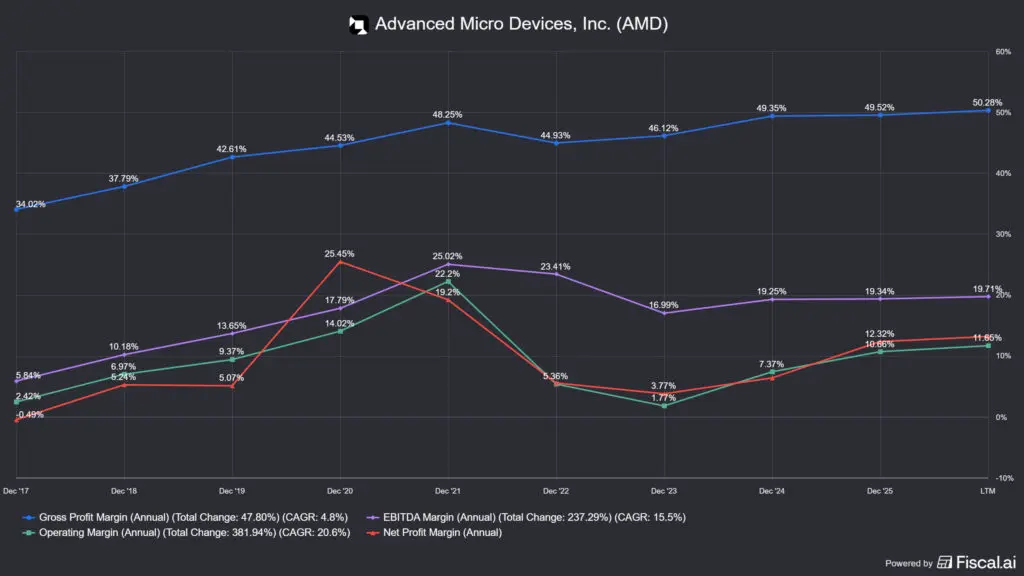
| Bruttó marzs (igazított, 2025) | 52% |
| Operatív marzs (GAAP, 2025) | 10.7% |
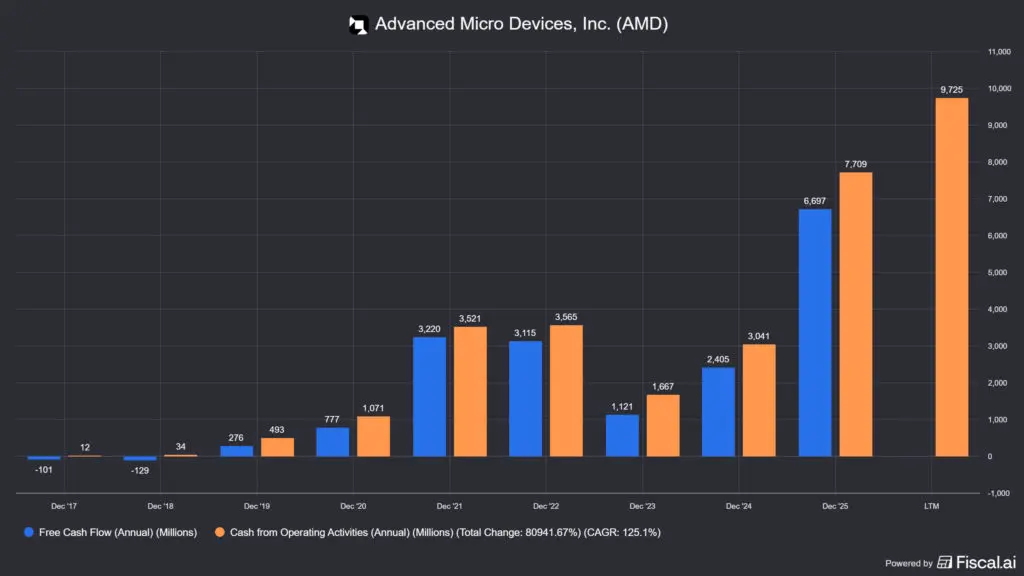
| FCF 2025 | 6.7 milliárd USD (+178% év/év) |
| Nettó készpénzpozíció | +8.5 milliárd USD (adósságmentes!) |
| TTM P/E | ~170x |
| Előremutató P/E (NTM) | ~26x |
| Előremutató P/FCF (NTM) | ~35x |
| Data Center bevétel 2025 | 16.6 milliárd USD (+32% év/év) |
| Client bevétel 2025 | 10.6 milliárd USD (+51% év/év) |
| Osztalék | Nincs |
| ROIC (5 éves átlag) | 16.5% |
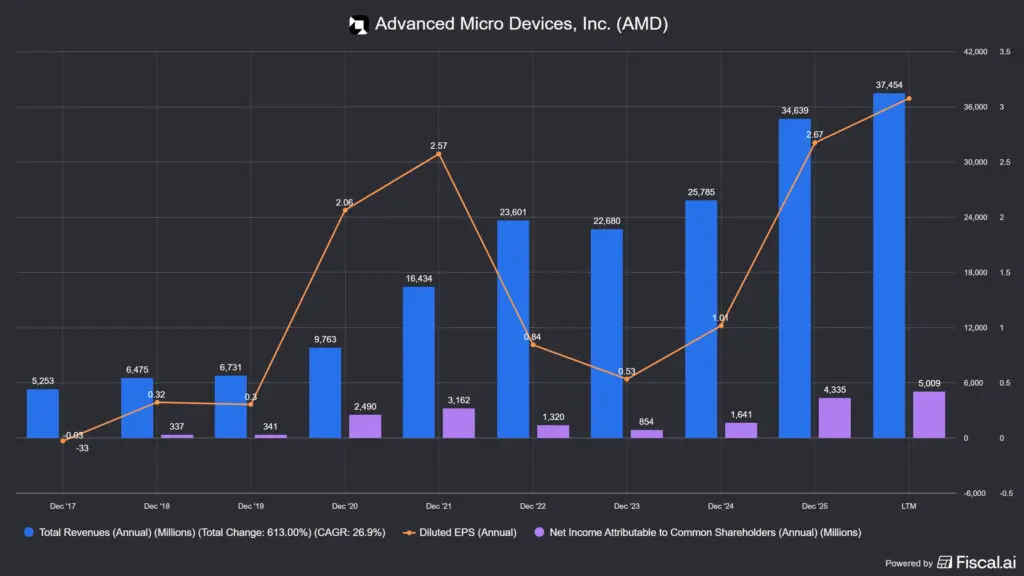
Ami azonnal szembetűnik: a TTM P/E (~170x) első pillantásra ijesztőnek tűnik, de ez a GAAP-profit alacsony voltából fakad (10.7%-os GAAP operatív marzs), amely nagymértékben tartalmazza az Xilinx-felvásárlásból eredő amortizációs tételeket. Az igazított (Non-GAAP) alapon az előremutató P/E ~26x, ami sokkal inkább megfelel egy 42%-os EPS-növekedési ütemet váró vállalatnak. A 2026-ra várt ~7.37 USD-s igazított EPS és a 2027-re várt ~12.96 USD-s EPS egy gyorsan csökkenő értékeltségi pályát rajzol. És nem azért, mert olcsóbb lett a részvény, hiszen rakétaként szárnyal az árfolyam, hanem a brutális mögöttes teljesítményt követte le a piac.
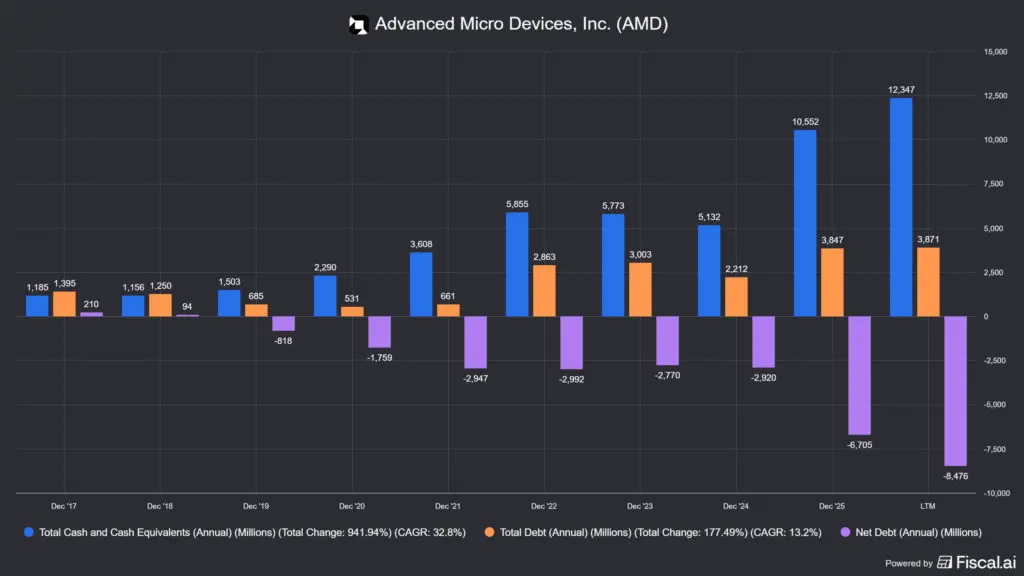
A nettó készpénzpozíció (+8.5 milliárd USD) és a 6.7 milliárd USD-s FCF erős mérleget jelent, az AMD ma adósságmentes, és a szabad cash flowja a 2024-es szinthez képest majdnem megháromszorozódott.
A tulajdonosi struktúráról: a bennfentes részesedés alacsony (az összes vezető összesen ~0.43%-ot tart, 7.0M részvény, ~2.8 milliárd USD értéken), ami egy ekkora piaci kapitalizáció mellett nem meglepő, viszont egyben azt is jelenti, hogy ez nem egy alapító vezette vállalat skin in the game-mel, hanem egy professzionális menedzsment irányítja az AMD-t. Lisa Su CEO ~3.8 millió részvényt tart (0.23%, ~1.6 milliárd USD értéken), ami kevésnek tűnik, de a piaci kapitalizáció is brutális. Az intézményi befektetők közül a Vanguard 9.8%, a BlackRock 8.9%, a State Street 4.6% tulajdonos. A bennfentes tranzakciók jellemzően eladások (opciólehíváshoz kapcsolódó automatikus diszpozíciók), ami önmagában nem jelent negatív jelet, sokkal inkább semleges a kép.
✅ AMD részvény: megszoksz vagy megszöksz? ✅
AMD részvény: ami mellette szól 🟢
- 🚀 A növekedési sztori megvalósult, nem csak ígéret volt. A 2025-ös teljes éves bevétel 34.6 milliárd USD (+34%), a korrigált EPS 4.17 USD (+26%), a FCF 6.7 milliárd USD (+178%). Ez nem hype, ez a fundamentumok javulása.
- 🧠 CPU-fronton az Intel strukturálisan gyengül. Az AMD asztali és szerver CPU-piaci részesedése folyamatosan nő, mert minden termékgeneráció egyre jobban elhúz az Intel aktuális szériájától. Az Intel, ha meg akarja fordítani a hanyatlást, az további 2–3 évet vesz majd igénybe. Csakhogy, évek óta ez a narratíva, és 2017-18 óta a helyzet nem javul, hanem romlik.
- 🌐 A hyperscalerek diverzifikálni akarnak. A Meta és az OpenAI AMD-megrendelései nem csupán üzleti döntések, hanem stratégiai lépések az Nvidia-függőség csökkentésére. Ahol a vásárló aktívan keresi az alternatívát, ott az újabb beszállítóknak mindig terem némi babér.
- 💵 Adósságmentes mérleg, erős FCF. A +8.5 milliárd USD-s nettó készpénzpozíció és a 6.7 milliárd USD-s éves FCF ritka luxus a chipszektorban. Ez finanszírozza a növekedést anélkül, hogy hitelt kellene felvennie a cégnek.
- 🔁 Az agentic AI a CPU reneszánszát hozza. Az AMD szerint a szerver CPU-piac 2030-ig évi több mint 35%-kal nőhet (a korábbi 18%-os becslés helyett), mert az egyre nagyobb teret nyerő AI alkalmazások komoly CPU-kapacitást igényelnek, nemcsak GPU-t. Nagyjából ez volt látható az Nvidia kapcsán is 2022 végétől kezdve napjainkig.
AMD részvény: ami ellene szól 🔴
- 📉 A GPU-ökoszisztéma hátránya valós és tartós. A CUDA az AI-fejlesztés gerinceként beágyazódott mindenhova. Az AMD ROCm javult, de az Nvidia szoftveres versenyelőnye nem tűnik el egykönnyen megtörhetőnek.
- ⚠️ Az exportkorlátozások (és Trump) kiszámíthatatlanok. A kínai piacra irányuló MI-sorozatú GPU-eladások tiltása 2025-ben ~440 millió USD-s terhet okozott. Ez persze eltörpül teljes bevétel mellett, de az nehezen kalkulálható, hogy az USA és Kína viszonya hogyan alakul a közeljövőben. Mivel két versengő hatalomról van szó, valószínűtlen a nagy összeborulás, sokkal inkább egymást korlátozó versenyre számíthattok.
- 💸 A GAAP-marzsok alacsonyak. A 10.7%-os GAAP operatív marzs és az Xilinx felvásárlásból származó amortizáció sokáig torzítja a valódi profitabilitást, ami a kevésbé tapasztalt befektetőknél értékeltségi félreértésekhez vezethet.
- 📊 Az ~170x TTM P/E pszichológiai terhe. Hiába magyarázható az igazított ~26x-os forward P/E, egy piaci korrekcióban a magas értékeltség aránytalan áresést okozhat.
📌 Gyakorlatban: az AMD egy bizonyított növekedési sztori, amelyet a piac teljes mértékben beáraz. Ezzel a helyzettel általában az a probléma, hogy a várakozások hatalmasak, bekerülnek az árfolyamba és a legkisebb csalódás is masszív zuhanásokat okozhat a piacon. De, aki hosszú távon hisz az AI-infrastruktúra-boom folytatódásában és a CPU-reneszánszban, annak a jelenlegi értékeltség akár vállalható prémium is lehet. Azt azért érdemes tudni, hogy itt 5-10 éves távról beszélünk, így a rövidtávú spekuláció szerintem most asszimmetrikus kockázatot hordoz magában.
📝 A tézis összegzése 📝
Az AMD az elmúlt öt évben az egyik leglátványosabb tőzsdei fordulatot produkálta: +554%-os árfolyam-emelkedés, adósságmentes mérleg, megháromszorozódó szabad cash flow és rekord szegmensbevételek minden fontosabb területen. A cég ma egyszerre versenyez sikeresen az Intellel a processzorpiacon és tör be az Nvidia által dominált AI-GPU-piacra.
A befektetési tézis sarkalatos kérdése nem az, hogy az AMD jó cég-e (az), hanem az, hogy ezen az értékeltségen érdemes-e pozíciót nyitni. A bika-forgatókönyvben a 2026-ra várt ~7.37 és 2027-re várt ~12.96 USD-s EPS könnyedén eltüntetheti a jelenlegi prémiumot. A medve-forgatókönyvben a CUDA versenyelőnye nem erodálódik vagy esetleg egy komolyabb exportkorlátozásra kerül sor, mint ahogy az már a Trump érában néhányszor előfordult, akkor erről a magas értékeltségről könnyen nagyot eshet a részvény.
Szerintem a mostani AI és chipversenyre különösen igaz az, hogy könnyedén alakul ki pánik vagy eufória, amikor szentiment alapon nagy esések és kiugrások alakulnak ki. Szóval, amíg nem folyik vér az utcákon, addig érdemes figyelőlistán tartani az AMD-t és várni az alkalmat.
Ha pedig tovább akartok elemezni, használjátok az iO Charts részvénykeresőjét és portfóliókezelőjét, amit itt értek el: iO Charts.
❓ Gyakran Ismételt Kérdések az AMD részvényről ❓
Miért szárnyalt az AMD részvény árfolyama az elmúlt öt évben ilyen drámaian felfelé?
Az AMD részvény több mint hatszorosára emelkedett öt év alatt, mögötte alapvetően két fordulat áll. Az első az Intel-verseny megnyerése: a Zen CPU-architektúra 2017-es bevezetése óta az AMD fokozatosan hódította el a piaci részesedést a processzorpiac minden szegmensében. A második a chipgyártás és az AI-infrastruktúra konvergenciája: az Instinct MI-sorozat révén az AMD belépett az adatközponti AI-gyorsítók piacára, ahol a Meta, az OpenAI és más hyperscaler vállalatok komoly megrendeléseket kötöttek le.
Az AMD részvény és az Intel viszonya: versenytársak vagy partnerek?
Az AMD és az Intel az x86-os processzorpiac régi vetélytársai, mindkét chipgyártó a szerver- és PC-piacért küzd egymással. Ugyanakkor 2026 áprilisában meglepő együttműködési bejelentés érkezett tőlük, amelynek célja az x86-os ökoszisztéma megerősítése az ARM-alapú megoldásokkal szemben. A hosszú távú verseny az Intel és az AMD között a CPU-piacon változatlanul fennáll, és a piaci részesedési adatok egyértelműen az AMD felé billentik a mérleget.
Miért nem képes az AMD legyőzni az Nvidiát a GPU-piacon?
Az Nvidia ereje a GPU-piacon nem elsősorban a hardveren, hanem a CUDA szoftveres ökoszisztémán múlik. A CUDA több mint 15 éve az AI- és tudományos számítástechnika szabványa, és az AMD ROCm platformja hiába fejlődött sokat, a fejlesztők és szoftverkönyvtárak hatalmas többsége még mindig CUDA-ra optimalizált. Ezt a ragaszkodást pusztán hardveres teljesítménnyel leváltani rendkívül nehéz, ez az Intel és az AMD közös korlátja az Nvidia chipgyártási dominanciájával szemben.
Milyen hatással van az AMD részvényére az amerikai exportkorlátozás?
Az Egyesült Államok kormánya korlátozta az AMD fejlett AI-gyorsítóinak exportját Kínába. Ez 2025-ben közel 440 millió USD-s készletleírást és kapcsolódó veszteséget okozott. Hosszabb távon a kínai AI-chipgyártási piac részleges elvesztése érdemi növekedési korlát lehet, különösen, ha a helyi versenytársak (Huawei Ascend sorozat) gyorsan töltik be ezt az űrt.
Fizet-e osztalékot az AMD részvény?
Nem: az AMD részvény nem fizet osztalékot, és a közeljövőben sem tervezi ezt bevezetni. A tőkeallokáció terén a cég a kutatás-fejlesztésre és stratégiai felvásárlásokra koncentrál. Az adósságmentes mérleg (+8.5 milliárd USD nettó készpénz) és a 6.7 milliárd USD-s FCF elegendő finanszírozást biztosít a növekedéshez anélkül, hogy részvény-visszavásárlással vagy osztalékkal kellene tőkét visszajuttatni. Aki ilyen jellegű rendszeres jövedelmet vár a részvénytől, annak más opciókat érdemes mérlegelnie.
Jogi és felelősségi nyilatkozat (aka. disclaimer): a cikkeim magánvéleményt tartalmaznak, kizárólag a saját és az olvasóközönség szórakoztatására írom őket. Az itt megjelenő cikkek semmilyen formában NEM merítik ki a befektetési tanácsadás témakörét. Soha nem akartam, nem is akarok és a jövőben sem valószínű, hogy fogok ilyet adni. Az itt leírtak kizárólag információs tartalomnak tekinthetők, és NEM értelmezhetőek ajánlattételnek. A véleménynyilvánítás semmilyen formában NEM tekinthető biztosítéknak pénzügyi instrumentumok eladására vagy vásárlására. A meghozott döntéseitekért KIZÁRÓLAG TI vagytok a felelősek, ennek kockázatát senki más, így értelemszerűen én sem, vállalom magamra.