
?Miről szól a Piaci Impulzus rovat??
Mitől változott meg a Richter részvény árfolyam mozgása? Mennyire függ a cég jövője egyetlen gyógyszer, a cariprazin, sikerétől? Milyen kockázatokat rejt a kelet-európai piaci kitettség? Ezek a gondolatok forogtak a fejemben, amikor elkezdtem írni ezt a cikket, amelynek nem célja mélyelemzés helyett inkább egy gyors, lényegre törő pillanatkép nyújtása a Richter Gedeon Nyrt. aktuális helyzetéről.
Egy alapos fundamentális mélyelemzés elkészítése 40-50 órát is igénybe vehet. Befektetőként ennyi energiát minden egyes cég elemzésébe lehetetlen beletenni, ha kellően hosszú figyelőlistát szeretnétek hatékonyan kezelni. Ezért hoztam létre a Piaci Impulzus rovatot: gyors, lényegre törő fundamentális minielemzéseket adok közre, amelyek segítenek az előszűrésben és abban, hogy eldöntsük, érdemes-e mélyebb vizsgálatot indítani. A Richter részvény árfolyama az elmúlt időszakban komoly figyelmet kapott, és nem véletlenül.
A RICHTER részvény aloldalát részletes adatokkal itt találjátok: Richter részvény oldal
Ha az oldal mélyelemzéseit keresitek, akkor az alábbi linkre nyomjatok: iO Charts részvényelemzések
?Tartalomjegyzék?
Létrehoztam egy tartalomjegyzéket, hogy könnyebben tudjatok navigálni a tartalmakban:
- ❓Mit csinál a Richter?
- 💡A Richter jelenlegi helyzete és vetélytársai
- 🎢A Richter metrikái
- ✅Richter: megszoksz vagy megszöksz?
- 📝 tézis összegzése
❓Mit csinál a Richter Gedeon❓
Aki szeretné jobban megérteni a gyógyszercégek működését, és így a Richter Gedeon Nyrt.-t is, annak javaslom, hogy olvassa el a Merck (MRK) és a Novo Nordisk (NVO) részvényekről írt mélyelemzéseimet, melyeket ebbe a cikkbe is mellékeltem. Ebből viszonylag egyszerűen megérthetitek mit jelentenek a specifikus és a generikus gyógyszere, mi a „pipeline risk”, ami az összes gyógyszergyártó legnagyobb kockázata. Az is kiderül belőle, hogy ez valóban egy „boom and bust” iparág-e, vagy pedig másról van szó.
A Richter Gedeon Nyrt., amelyet 1901-ben alapított Richter Gedeon vegyész, ma Közép- és Kelet-Európa egyik legnagyobb, tőzsdén is jegyzett gyógyszeripari vállalata. Budapesti székhelyű, a Budapesti Értéktőzsdén RICHTER ticker alatt forog, és a részvényvásárlási programjai óta fokozódó intézményi figyelem övezi. A cég az „innovatív generikum” üzleti modellben gondolkodik: egyszerre fejleszt eredeti, saját kutatásból születő hatóanyagokat és generikus készítményeket, amelyek lejárt szabadalomvédelmű eredeti gyógyszerek másolatai.
A Richter Gedeon tevékenysége négy fő pillérre épül:
- ? CNS (Központi idegrendszeri szerek): ez a cég igazi koronaékszere. A cariprazin hatóanyagú Vraylar (USA) és Reagila (Európa) skizofrénia és bipoláris zavar kezelésére alkalmazott készítmények az elmúlt évek legfontosabb növekedési motorjai. Az AbbVie-vel kötött licencszerződés alapján a Richter Gedeon Vraylar royalty-kat kap az amerikai értékesítések után, amelyek mértéke az értékesítési volumen növekedésével párhuzamosan emelkedik. Ez egy kiemelkedően tőkehatékony bevételi forrás: a cég úgy profitál az amerikai piac növekedéséből, hogy közvetlenül nem viseli a kereskedelmi kockázatokat.
- ? Női egészség (Women’s Health): a fogamzásgátlók és a nőgyógyászati készítmények hagyományosan a Richter Gedeon bevételének egyik legerősebb pillére. A cég az európai és FÁK-régiós piacokon meghatározó piaci részesedéssel rendelkezik ezen a területen.
- ? Bioszimiláris készítmények (Biosimilars): az eredeti biológiai gyógyszerek szabadalmainak lejártával a bioszimiláris üzletág hosszú távú növekedési potenciált hordoz. A Richter Gedeon portfólióbővítése ezen a területen folyamatos, bár a termékek fejlesztési ideje hosszú és tőkeigényes.
- ? Generikumok és egyéb termékek: az általános generikus portfólió, főképp a keleti piacokon, stabil, ám kisebb marzsú bevételi forrás. A FÁK-piaci (volt szovjet köztársaságok) jelenlét egyszerre jelent lehetőséget és geopolitikai kockázatot.
? Gyakorlatban: a Richter Gedeon első ránézésre egy klasszikus gyógyszeripari cég, de valójában egy hibrid modellben tevékenykedik: részben royalty-vállalat (Vraylar), részben generikum-gyártó, részben innovátor. Ez a kombináció egyedi értékelési kihívásokat teremt, mert a különböző szegmensek nagyon eltérő kockázat-hozam profilokat képviselnek.
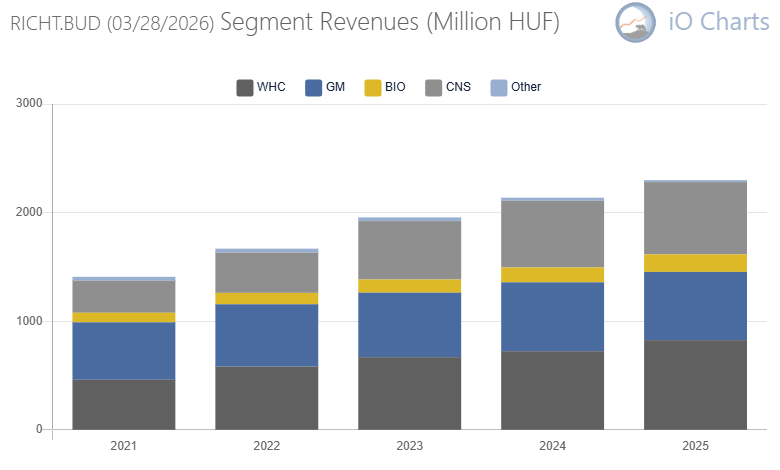
Amikor a Richter Gedeon royalty bevételt kap, akkor nem ő viseli a gyártás a terjesztés és az egyéb költségeket, hanem egy másik félnek, például az AbbVie-nak, kiszervezi ezeket a tevékenységeket, cserébe jogdíjat kap vissza, mint a gyógyszer kifejlesztője. A generikus gyógyszerek jellemzően vegyi eljárással készülő, szabadalmi védettség alatt nem álló, gyógyszerek, mint mondjuk az Aszpirin vagy a Rubophen. A bioszimiláris gyógyszer a generikusokhoz hasonlóak, csak biológiai alapon működnek és sokkal tőkeintenzívebb az előállításuk.
?A Richter jelenlegi helyzete és vetélytársai
A gyógyszeripar egy meglehetősen speciális iparág, az alapjai nagyrészt eltérnek a többi cégtől. A gyógyszergyárak tevékenysége tőkeintenzív, de nem abban az értelemben, ahogyan mondjuk egy bányatársaságnak vagy egy olajipari vállalatnak. A költségek jelentős részét a kutatás+fejlesztési költségek teszik ki, amit tulajdonképpen a biotechnológiai és gyógyszeripari vállalatok előre beinvesztálnak annak reményében, hogy a gyógyszer hatékony lesz és fel lehet azt skálázni. Egyszerre azonban több gyógyszert kell fejleszteniük, mert senki nem tudja azt előre, hogy valamelyik hatóanyag valóban működni fog-e vagy sem. Ennek a kockázatát hívják pipeline risk-nek. A hatékonyságot Phase I-III teszteken kell a gyógyszergyártónak bizonyítania, majd az adott hatóságnál a szert engedélyeztetnie, ami több milliárd USD és akár 10-15 év is lehet. Ezért minden gyógyszeripari cég a nagy kockázat/nagy nyereség kategóriába tartozik, így a Richter Gedeon is.
Éppen ezért lehet a Richter részvény árfolyam változásában is nagy ugrásokat és beszakadásokat látni, mert a piac előre áraz egy véleményt, ami csak a jövőben fog bekövetkezni. Ilyen például a vállalat Vraylar USA piacra való bevezetése vagy a fogyasztószerek piacára való belépés. A Richter Gedeon bevételét az elmúlt néhány évben két tényező formálta leginkább: a Vraylar US-piaci értékesítéseinek növekedéséből fakadó royalty-áramlás, illetve a rubelgyengülés és a FÁK-piaci politikai kockázatok okozta nyomás a kelet-európai szegmensben. A kettő egymással ellentétes erőként hat: az előbbi emeli, az utóbbi nyomás alatt tartja az eredményt.
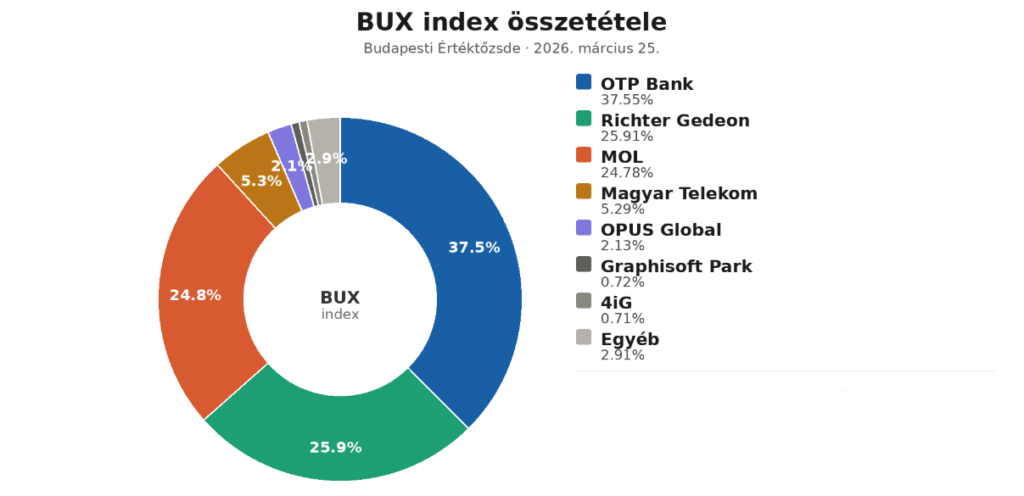
A Richter Gedeon az OTP-hez és a MOL-csoporthoz hasonlóan a Budapesti Értéktőzsde (BÉT) egyik jelentős szereplője, a BUX index kapitalizációjának több mint 25%-át adja, ezzel az index második legnagyobb vállalata. Valójában az első 3 név mozgatja a teljes piacot, ami beszédes, hogy a Richter részvény árfolyam mozgása jelentős kihatással van a teljes indexre is.
? A Richter vetélytársai
A közvetlen összehasonlítási alap a közép-kelet-európai gyógyszeripari szereplők köre, de érdemes globális kontextusba is helyezni a képet, hiszen egy gyógyszerrel nemcsak a regionális piacokon lehet versenyezni, hanem az egész világon:
- ⚕️Egis Gyógyszergyár Nyrt.: a magyarországi közvetlen versenytárs, ám méretben és tőzsdei súlyban jelentősen elmarad a Richter Gedeon mögött. Főként generikumokra fókuszál, innovatív K+F-portfóliója minimális.
- ?Krka (Szlovénia): hasonló üzleti logikával működő közép-európai generikumgyártó. Erős FÁK-piaci jelenlét, konzervatív pénzügyi politika. A Richterhez képest nincs hasonló royalty-motor, ami magyarázza az alacsonyabb értékeltséget.
- ?Gedeon Richter Poland / Richter-Helm (németországi leányvállalat): a csoport saját leányvállalatai, nem közvetlen versenytársak, de jelzik a Richter Gedeon vertikális integrációjának mértékét.
- ?Globálisan: Az AbbVie (a Vraylar partner) természetesen nem versenytárs, hanem stratégiai partner. A releváns globális benchmark inkább a kis- és közepes méretű, CNS-fókuszú farma-cégek köre (pl. Intra-Cellular Therapies, Otsuka Holdings), amelyekkel a cariprazin (a Vraylar és a Reagila hatóanyaga) piaci pozíciója és a royalty-struktúra összevethető.
? Gyakorlatban: fontos, hogy a gyógyszerpiac teljes mértékben nemzetközi. Bár az elemzésben többször hivatkozom majd Közép-Kelet-Európára vagy a FÁK térségére, valójában egy hatóanyagot vagy egy készítményt az egész világon el lehet adni. Erre jó példa az AbbVie együttműködés, ami az amerikai piacot nyitotta meg a Richter Gedeon számára. A Richter szintén beszált a GLP-1 piacra, ami kevésbé szakmailag a testsúlycsökkentő gyógyszerek piacát jelenti, amiben az Eli Lilly és a Novo Nordisk a vezető vállalatok. A dolog fordítva is igaz, ha a a Richter Gedeon felfedezne valamilyen világmegváltó újdonságot, külföldről is egyből rámozdulnának ugyanarra a területre, tehát a verseny valóban nemzetközi.
?A Richter metrikái?
? Árfolyam és az év katalizátorai
A Richter részvény árfolyama az elmúlt három évben komoly volatilitást mutatott, elsősorban két tényező miatt: a Vraylar royalty-bevételek negyedéves alakulása és az AbbVie által közölt piaci adatok, illetve a HUF/USD árfolyam mozgása. Mivel a royalty-bevételek USD-ben keletkeznek, a HUF erősödése negatívan, a gyengülése pozitívan hat a forintban kifejezett eredményre, akárcsak a MOL esetében.
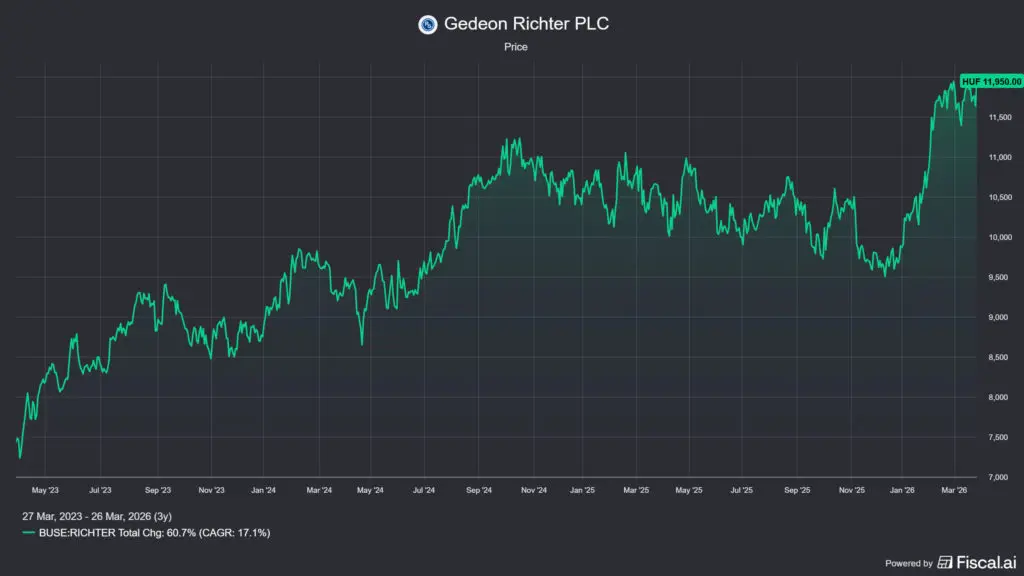
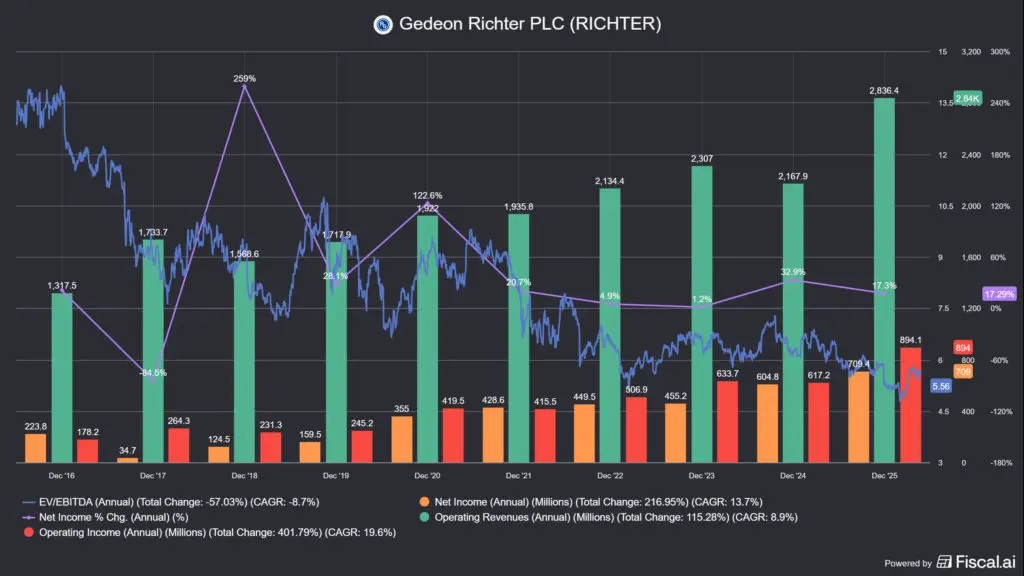
A Richter részvény árfolyama az elmúlt időszakban a 9 000–11 000 HUF sávban ingadozott, és több alkalommal is érzékenyen reagált az AbbVie negyedéves gyorsjelentéseire, amelyek tartalmazzák a Vraylar US-piaci értékesítési adatait. Miért történhetett ez meg? Azért mert a Vraylar royalty üzletág durván 250 milliárd HUF-ot tesz ki a teljes 914 milliárd HUF-os Richter árbevételből, ami 27%-ot jelent. Ez jó és rossz hír egyben: a royalty üzletág nagyon magas marzsokkal dolgozik, egyes források szerint az EBIT 40-50%-át is adhatja, viszont függőséget is jelent az AbbVie-tól és attól, hogy a gyógyszer milyen gyorsan tud skálázódni. Amit érdemes a képen megfigyelnetek, hogy 3 éves távon nagyjából 7500 HUF-os árszintről közel 12000 HUF-ig ralizott, ami évi 17%-os CAGR árfolyamemelkedést jelent, ami több, mint tisztességes eredmény.
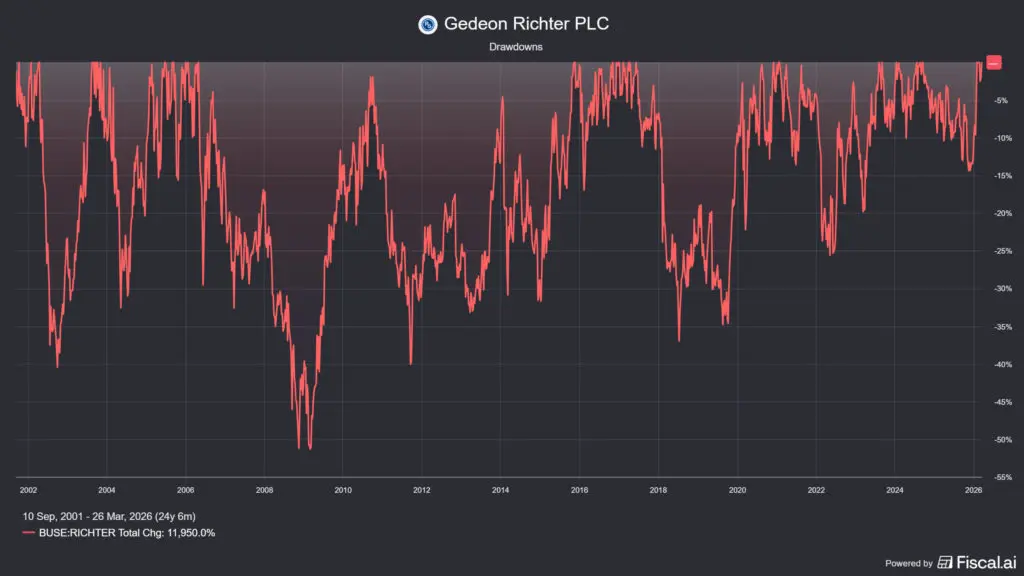
Ami strukturálisan meghatározza az árfolyammozgást: a befektetői narratíva nagyrészt arról szól, hogy meddig tart a Vraylar szabadalomvédelme és milyen ütemben nő az AbbVie-vel közösen fejlesztett hatóanyag piaci részesedése az egyre zsúfoltabb CNS-gyógyszer-piacon. Ebből következően a Richter árfolyama egyfajta derivált fogadás az AbbVie kereskedelmi sikerére, illetve arra is hogy 2030 márciusa után, mikor az FDA szabadalom lejár, a konkurensek mindenféle generikus gyógyszerrel (ez egy hagyományos kémiai szintetizálással előállított készítmény) lefele fogják majd hajtani az árakat.
? Értékeltség: P/E, EV/EBITDA és az osztalékhozam
A gyógyszeriparban az EV/EBITDA jellemzően magasabb szinten forog, mint például az energiaszektornál, de szerencsére a biotechnológiai/gyógyszeripari vállalatok értékeltsége sokféle metrikával viszonylag jól vizsgálhatók. Viszont azt észben kell tartanotok, hogy a könyvekben egy év alatt leírják például a kutatás-fejlesztési költségeket, pedig ezeknek éveken átívelő hatása lehet, ha egy fejlesztés sikeres. A Richter Gedeon esetében az alábbi mutatókkal érdemes operálni:
- ⏳ P/E (TTM): ~9 (a royalty-bevételek volatilitásától függően változó)
- ?Historikus 3 éves P/E átlag: 9.07
- ?Historikus 5 éves P/E átlag: 10.06
- ?Jelenlegi EV/EBITDA: ~5.5
- ? Historikus, 3 éves átlag EV/EBITDA: 6.52
- ? Historikus, 5 éves EV/EBITDA átlag: 5.67
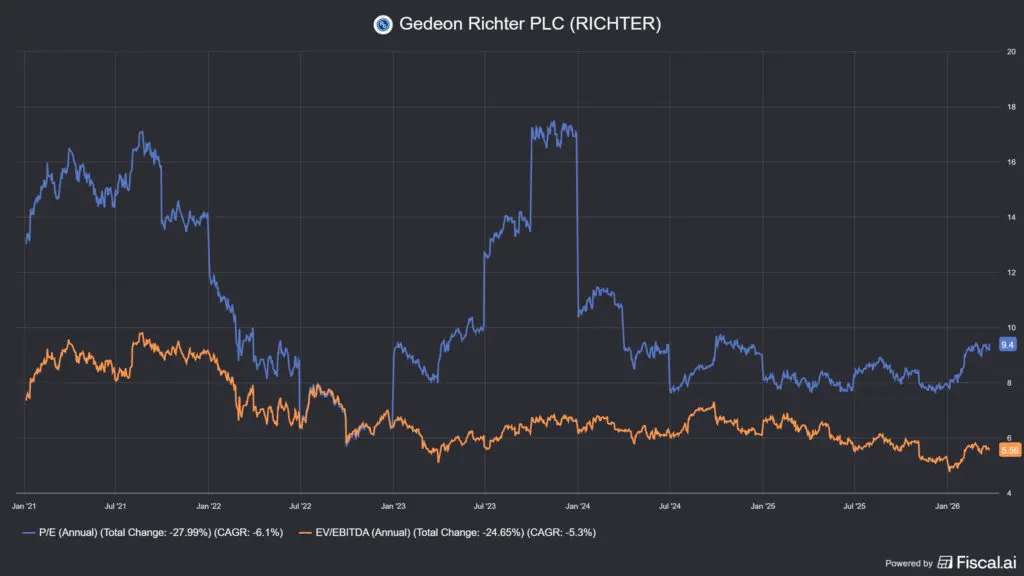
Hogy lehet az, hogy a historikus átlagokkal lényegében megegyeznek a mostani P/E és EV/EBITDA értékek? Úgy, hogy az áremelkedés lekövette a fundamentális erősödést, vagyis beárazta a piac, hogy a Richter nagyobb működési bevételt és profitot ért el, így lényegében az arányszámok nem változtak. Ez egy nagyon jó példa, hogy önmagában miért nem érdemes csak a Richter részvény árfolyam mozgását követni, hanem a számok mögé kell egy kicsit nézni. Ettől még nagyon nem „reklám áras” a részvény, de az értékeltség közel sincs elszállva.
A Richter Gedeon fizet osztalékot, de korántsem olyan mértékű hozammal, mint mondjuk a MOL. A gyógyszeripari logika szerint a szabad cash-flow-t részben visszaforgatják K+F-be és akvizíciókba, a maradékot fizetik ki osztalékként. Ez önmagában nem negatívum: egy növekedési fázisban lévő gyógyszeripari vállalatnál ez az elvárható magatartás. Ez a gyakorlatban azt jelentette, hogy 2025-ben részvényenként 509 HUF osztalékot fizettek ki részvényenként, ami így jelenleg ~4.45%-os osztalékot jelent. Várhatóan ezen emelnek valamennyit, a korábbi évek gyakorlatának megfelelően. Viszont, a gyógyszeripari cégeket jellemzően nem az osztalék, hanem az árfolyamnövekedés miatt szokták megvásárolni a befektetők, hiszen a kutatás&fejlesztés motorjai, így a teljes hozam inkább ebből és nem az osztalékból szokott származni.
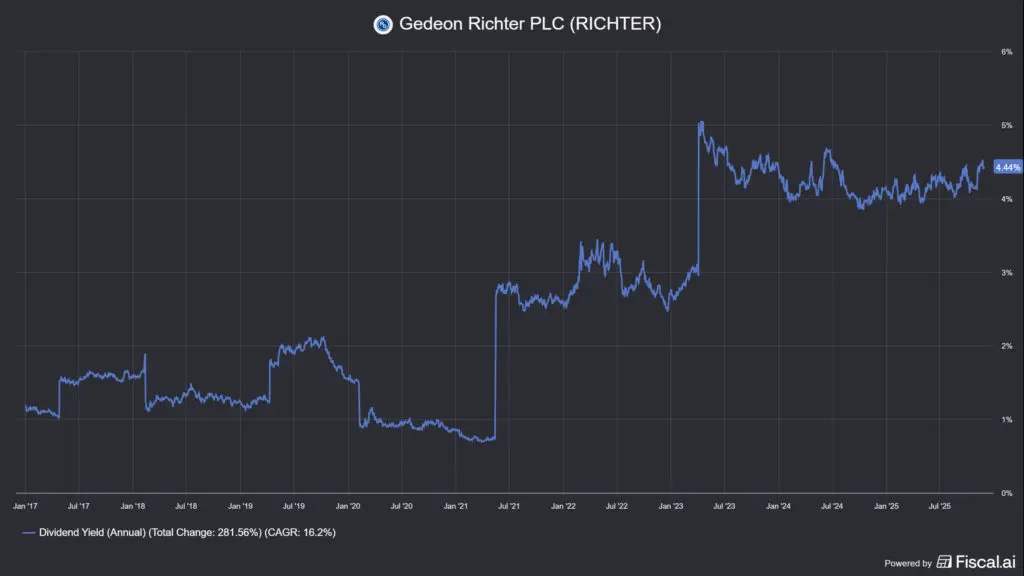
? Gyakorlatban: a Richter jelenlegi értékeltsége historikusan nem kiugróan magas, de az olcsó kategóriába sem sorolható. Az értékeltséget nagymértékben befolyásolja az, hogy a piac mekkora és mennyi ideig tartó royalty-bevételre számít a Vraylar-portfoliótól. Ez az egyetlen olyan változó, amelynek a piaci konszenzus alapján a legnagyobb a súlya.
?Profitabilitás, értékteremtés, pénzügyi stabilitás
A Richter Gedeon egy kifejezetten profitábilis vállalatnak tekinthető, lényegében jelenleg egy pénznyomda. Ez egyébként eléggé jellemző a biotechnológiai és gyógyszeripari vállalatokra, amennyiben megy a szekér, sok a sikeres gyógyszertermékük és nincsenek közel a cashcow gyógyszerek szabadalmainak a lejáratához. A kérdés természetesen itt is az, hogy mi történik a megtermelt készpénzzel, illetve, hogy milyen a tőkeszerkezet.
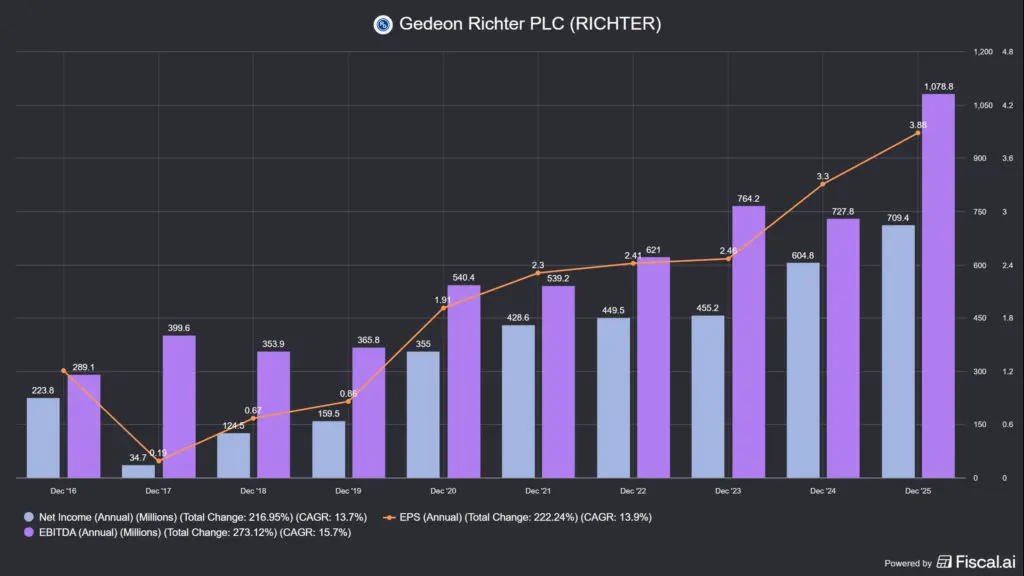
A vállalat negatív adósságban, máshogyan fogalmazva nettó készpénzben ül, vagyis nincs hitele, helyette van ~164 milliárd HUF szabadon elkölthető készpénze, vagyis a vállalat pénzügyileg nagyon stabil. Ami az értékteremtési mutatókat illeti, ezeket általában három mutatóval szokták leírni, a ROIC, a ROCE és a ROE mutatóval. Mindegyik a tőkén elért mutató egy-egy vállfaját jelenti. A ROIC-ot a WACC-vel az átlagos tőkeköltséggel állítják szembe, ahol ha a ROIC>WACC, akkor a Richter Gedeon értéket teremt. Mivel a ROIC mutató 16-17% körül mozog, míg a tőkeköltség ökölszabály szerint 10%, ezért az eredmény egy pozitív szám, a Richter egy értékteremtő cég. A ROCE hasonlóan egyenletes, de emelkedő trendet mutat, amit a royalty üzletág nagyon hatékony tőkefelhasználása húzhat felfelé (lényegében majdnem nulla költséggel dolgoznak).
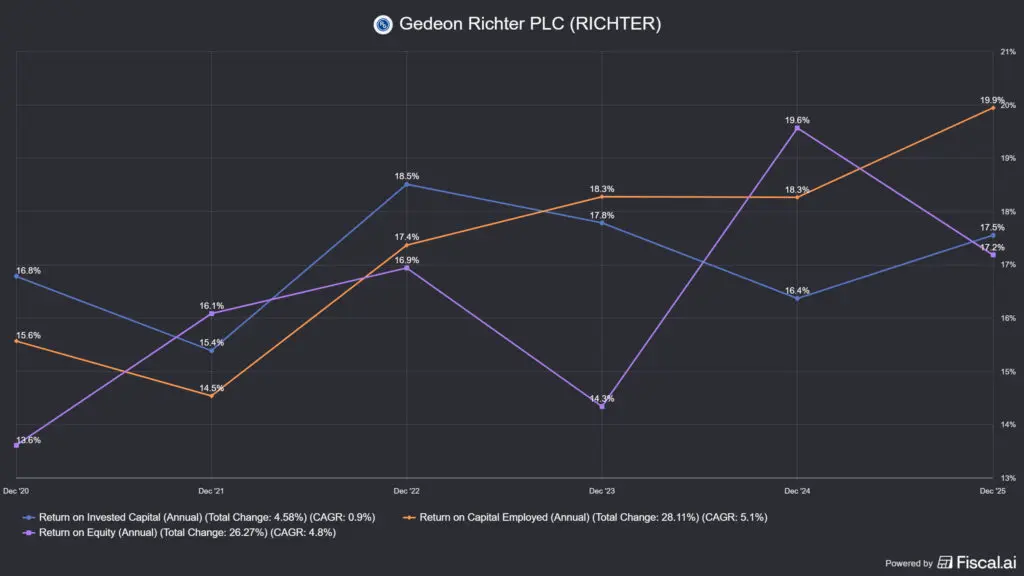
Ahogyan korábban is említettem, a kutatás&fejlesztés költségeit általában egy éven belül költségként leírják a számvitelben, pedig a hatása éveken át tart, ezért ez torzíthatja a mutatókat. Viszont semmi drámai nincs a képeken a Richter Gedeon az egyik legjobb minőségű vállalat a magyar piacon.
?️ Tulajdonosi szerkezet és az állami kapcsolat
A Richter Gedeon tulajdonosi struktúrája kevésbé komplex, mint a MOL esetében, de azért itt is akad figyelemre méltó elem. A tulajdonosi kör inkább intézményi és külföldi kézben koncentrálódik, viszont a magyar állam, a korábbi Magyar Nemzeti Vagyonkezelő Zrt.-n keresztül, 3 alapítványnak ruházta át a tulajdonjogot a MOL-hoz hasonlóan, melyek nagyjából 25%-át birtokolják a cégnek és a Richter Gedeon stratégiai fontosságú vállalatnak számít a hazai ipar szempontjából. Ez egyrészt biztonságot jelent az ellenséges felvásárlások ellen, másrészt politikai befolyást hozhat magával az olyan döntésekben, mint a K+F befektetések vagy esetleges stratégiai akvizíciók.
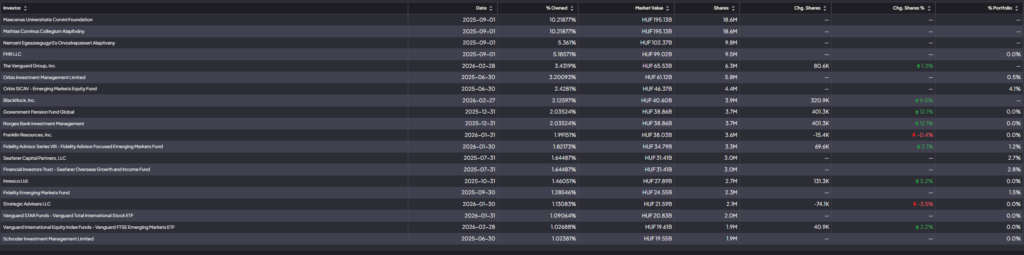
Azt is érdemes tudni, hogy a Richter Gedeon bevételeinek 90%-a külföldről származik, vagyis talán ez az a vállalat, amire leginkább elmondható az, hogy nemzetközi, még akkor is, ha az anyaország Magyarország. De ahogy az OTP esetében is láthattunk, ahol a bevételek nagyjából 2/3-a származik külföldi forrásból, a magyar nagy kapitalizációjú vállalatok is egyre inkább a külső piacoktól függenek.
? Kockázati tényezők
- ? Vraylar szabadalmi kockázat: a cariprazin szabadalomvédelme véges. Minél közelebb kerülünk a lejárathoz, annál inkább kell számolni azzal, hogy a royalty-bevételek csökkennek vagy teljesen megszűnnek. Ez a kockázat hosszabb távon fog jelentkezni, de a piac már évekkel előbb elkezdhet diszkontálni. Viszont 2030-ig olyan nagyon nem kell aggódnia a befektetőknek.
- ? AbbVie-függőség: a Richter Gedeon bevételének egyik legértékesebb komponense egy olyan partnertől függ, amely felett nincs közvetlen kontrollja. Ha az AbbVie kereskedelmi stratégiája megváltozik, vagy más CNS-terméke kerül fókuszba, az közvetlen hatással lesz a Richter részvény árfolyam mozgására is.
- ? FÁK-piaci geopolitikai kockázat: az oroszországi és FÁK-régióbeli értékesítések a 2022 utáni geopolitikai változások nyomán tartósan nyomás alatt lehetnek. A rubelgyengülés, az exportkorlátozások és a szankciók közvetett hatásai a bevétel egy részét erodálják.
- ? Devizakockázat: a Richter bevételeinek egy része USD-ben (royalty), más része EUR-ban, rubel-ben és HUF-ban denominálódik. Ez összetett deviza-expozíciót jelent, amelyet a forintban gondolkodó befektető hajlamos alábecsülni, igaz ez minden hazai vállalatra igaz.
- ? K+F sikeresség kockázata: a klinikai fejlesztési pipeline sikeressége bizonytalan. Egy-egy klinikai fázisban meghiúsuló projekt akár jelentős leírásokat is eredményezhet. De ez minden biotechnológiai vállalat kockázata, egyszerűen az iparág ilyen.
- ⚖️ Árszabályozás: az európai gyógyszerárak hatósági szabályozása és a visszatérítési rendszerek folyamatos nyomást gyakorolnak a marzsokra, különösen a generikus portfólión.
?Gyakorlatban: a biotechnológiai és gyógyszeripari szektorra gyakran használják a „boom and bust” kifejezést, ami a gyakorlatban azt jelenti, hogyha bejön valami nagy blockbuster gyógyszer fejlesztése, akkor a gyártó vagy a szabadalmat royaltyként beszedő vállalat irdatlan mennyiségű pénzt termel. Ha viszont nem, akkor meglehetősen rossz idők köszönhetnek a cégre, amit olyan fekete hattyú események is súlyosbíthatnak, mint a gyógyszeripari perek, de az ellenlábasok is kifejleszthetnek hasonló hatású szereket, hiszen a verseny brutális a szegmensben. Erős idegzető befektetőknek ajánlott szektor.
? Richter: megszoksz vagy megszöksz??
Jöjjön a szokásos megszoksz vagy megszöksz rovat ahol a szegmens általános kockázatain túl a Richter Gedeon speciális problémáit is górcső alá vesszük!
? Bikák mondják (Optimista szcenárió):
- ? A Vraylar-royalty még hosszú évekig növekedhet: a cariprazin piaci részesedése az USA skizofrénia- és bipoláris piacán folyamatosan bővül, és az AbbVie aktívan törekszik a termék indikáció-bővítésére (pl. depresszió kiegészítő terápiája). Ez a növekedési pálya nem igényel plusz tőkeallokációt a Richter Gedeon részéről – szinte tiszta profit.
- ? Bioszimiláris-pipeline hosszú távú értéke: a bioszimiláris (vagyis nagy molekulás biológiai) gyógyszerek fejlesztések évtizedes perspektívában hozhatnak érdemi hozzájárulást az eredményhez, ahogy a szabadalommal rendelkező biológiai gyógyszerek egyre nagyobb köre veszíti el szabadalomvédelmét.
- ? Relatív értékeltség a globális gyógyszeripari társakhoz képest: a Richter Gedeon historikusan diszkonttal forog a nyugat-európai és amerikai cégekhez képest, egyszerűen a Richter részvény árfolyam mozgása nem teljesen követi le a mögöttes fundamentumokat. Ezt a befektetők részben a közép-európai piac prémiumának, részben az FÁK-kockázatnak tulajdonítanak. Ha ezek a kockázatok csökkennek, az értékeltség felzárkózhat és a papír árfolyama emelkedhet.
- ? Stabil, jól menedzselt alaptevékenység: a generikus és a női egészség üzletág ugyan nem izgalmas növekedési szegmens, de stabil, kiszámítható cash-flow-t termel, ami alapot ad a K+F-finanszírozáshoz és az osztalékfizetéshez.
- ? Esetleges pipeline-siker opciója: ha a fejlesztési pipeline-ból egy újabb CNS-hatóanyag belép a klinikai fázisokba és sikert arat, az az árfolyamra érdemi katalizátorként hathat.
? Medvék mondják (Pesszimista szcenárió):
- ⏳ A Vraylar-sztori szabadalomfüggő: minél jobban be van árazva a Vraylar jövőbeli royalty-potenciálja, annál kockázatosabb a pozíció. Ha a generikus gyógyszerek megjelennek vagy az AbbVie stratégiai döntése miatt a royalty-bevétel elmarad a várakozásoktól, az jelentős árfolyamesést okozhat.
- ? FÁK-kockázat nem szűnt meg: a keleti piaci bevételek stabilizálódása vagy esetleges visszaesése tartósan nyomást helyez az összeredményre. A geopolitikai normalizálódás egyelőre nem látszik a horizonton, az orosz-ukrán háború lezárása továbbra is bizonytalan.
- ? Nincs igazi „olcsó” belépési pont: a Richter Gedeon historikusan szinte sosem volt az a fajta mélyen diszkontált, magas osztalékhozamú papír, amelyet az értékalapú befektetők preferálnak. A jelenlegi értékelés közepes, és különösebb katalizátor nélkül az árfolyam sem fog sokat mozogni.
- ? A generikus portfólió strukturálisan erodálódik: az árérzékeny kelet-európai piacokon a generikus verseny egyre élesebb. A Richter Gedeon régebbi termékeinek marzsai folyamatosan csökkennek, de ezt az AbbVie-royalty díjai egyelőre elfedik.
- ? Pipeline kockázat: a gyógyszerfejlesztés rendkívül magas kudarcrátájú tevékenység (pipeline risk). Ha a következő nagy projektből nem lesz siker, az mind a narratívát, mind az árfolyamot megviseli, erre a történelemben számtalan példa volt már, érdemes megnézni a Merck vergődését a Keytruda előtt.
? Gyakorlatban: a Richter Gedeon egy jó minőségű, de komplexen értékelhető vállalat. Aki CNS-gyógyszeripari kitettséget keres közép-európai cégben és el tud fogadni egy AbbVie-től függő royalty-kockázatot, annak a Richter Gedeon releváns befektetési célpont lehet. Aki viszont egyszerű, kiszámítható cash-flow modellt keres magas osztalékhozammal, annak valószínűleg más papír jobban megfelel.
?A Richter helyzetének összegzése?
A Richter Gedeon részvény árfolyam mozgását jelenleg a Vraylar nevű gyógyszer jövője határozza meg. Amíg az AbbVie-vel közös royalty modell működik, addig a Richter rommá keresi magát ezen a rendkívül magas profitmarzszsal működő beruházást szinte alig igénylő együttműködésen. A cég fundamentálisan stabil, a menedzsment tapasztalt, a mérleg konzervatív. A Richter részvény árfolyama az elmúlt időszakban főleg a royalty-bevételek várható alakulásának függvényeként mozgott, nem az alaptevékenység változásai vezérelték. Viszont mindezt szépen be is árazta a piac, a vállalat részvénye a historikus értékeltség körül forog.
Ami a befektetőket leginkább kell hogy foglalkoztassa: mikor és milyen ütemben jár le a cariprazin US-szabadalomvédelme, és mi jön utána. Ezekre a kérdésekre ma nincs kristálytiszta válasz, de a Richter Gedeon pipeline-ja és a bioszimiláris gyógyszerek fejlesztése legalább részleges választ adhat erre a kihívásra. De, ahogyan minden gyógyszeripari és biotechnológiai vállalatra igaz: a fejlesztés alatt álló gyógyszerek sikeressége az, ami meghatározza a vállalat hosszabbtávú jövőjét. Viszont rövidebb távon a Richter részvény árfolyama szempontjából az AbbVie negyedéves eredményei és a royalty-sor alakulása lesz a legfőbb árfolyam-katalizátor. Nem egy nyugodtan alvós papír, ezért inkább kockázatvállaló befektetőknek ajánlott.
Ha pedig tovább akartok elemezni, használjátok az iO Charts részvénykeresőjét és portfólió kezelőjét, amit itt értek el: iO Charts.
Gyakran Ismételt kérdések: Szakmai kérdések a Richter Gedeon kapcsán
Miért olyan fontos a Vraylar a Richter részvény árfolyama szempontjából?
A Vraylar (cariprazin) az AbbVie által értékesített, a Richter Gedeon által kifejlesztett CNS-hatóanyagon alapuló gyógyszer, amit az Egyesült Államokban is forgalmaznak. A Richter az értékesítések után royalty-bevételt kap, amelynek mértéke az értékesítési volumentől és a szerződéses feltételektől függ. Mivel ez az egyik legjobb marzsú bevételi forrás a portfólióban, nem a Richter viseli a marketing és disztribúciós költségeket, az árfolyam nagyon érzékenyen reagál az AbbVie által közölt Vraylar-értékesítési adatokra. Ha az AbbVie negyedéves gyorsjelentésében a Vraylar bevétele elmarad a konszenzustól, a Richter részvény árfolyama akár 5-10%-ot is eshet egyetlen nap alatt.
Mekkora osztalékra számíthat egy Richter-részvényes?
A Richter Gedeon historikusan mérsékelt osztalékpolitikát folytat, a jelenlegi árfolyam mellett 4-4.5% közötti osztalékhozam várható. Ez lényegesen alacsonyabb a MOL-nál tapasztaltaknál, de a gyógyszeripari logikával összhangban van: a szabad cash-flow-t részben K+F tevékenységekbe forgatják vissza. Aki magas, stabil osztalékhozamot keres, annak a Richter valószínűleg nem az első választása lesz, a Richter részvény árfolyama inkább növekedési-típusú papírok logikáját követi, mint az osztalékfizető részvényekét.
Milyen devizakockázattal kell számolni a Richter-befektetésnél?
A Richter Gedeon bevételei több devizában denominálódnak: az USD-ben érkező royalty, az EUR-s európai értékesítések, a rubel- és egyéb FÁK-devizák, valamint a HUF-ban elszámolt hazai működési költségek mind hatnak az eredményre. HUF alapon gondolkodó befektetőként a legfontosabb tényező a HUF/USD árfolyam: az erős HUF csökkenti a forintban kifejezett royalty-bevételeket, a gyenge forint viszont megnöveli azokat. A FÁK-régióban a rubel volatilitása és az esetleges szankcióhatások szintén érdemi kockázatot jelentenek.
Mi az a bioszimiláris stratégia, és miért fontos a Richter jövője szempontjából?
A biohasonló (biosimilar) gyógyszerek az eredeti biológiai hatóanyagok lejárt szabadalmú másolatai. Mivel a biológiai gyógyszerek egyre nagyobb szeletét képviselik a globális gyógyszerpiacnak, a lejáró szabadalmak komoly növekedési lehetőséget nyitnak a bioszimiláris gyógyszereket gyártóknak. A Richter Gedeon ezen a területen aktívan fejleszt, és egyre több bioszimiláris terméket visz piacra Európában. Ez hosszú távon, vagyis 5-10 éves horizontban, egy olyan üzletággá válhat, amely részben kompenzálhatja a cariprazin szabadalomvédelmének esetleges elvesztését.
Hogyan befolyásolja a FÁK-régió geopolitikai helyzete a Richter részvény árfolyamát?
A Richter Gedeon hagyományosan erős piaci jelenléttel bírt az egykori szovjet köztársaságokban, különösen Oroszországban, Ukrajnában és más FÁK-államokban. A 2022-es orosz-ukrán háború és az azt követő szankciós környezet komoly nyomást helyezett erre a szegmensre: a rubel gyengülése rontotta a forintban kifejezett bevételeket, az ellátási láncok akadozása és a piacra jutás nehézségei pedig a volument csökkentették. A Richter Gedeon menedzsmentje igyekszik diverzifikálni a bevételi struktúrát, de a FÁK-kitettség rövid-középtávon még érdemi kockázati tényező marad. Amennyiben a geopolitikai helyzet normalizálódna, az pozitív katalizátorként hathatna a Richter részvény árfolyamára.
Jogi és felelősségi nyilatkozat (aka. disclaimer): a cikkeim magánvéleményt tartalmaznak, kizárólag a saját és az olvasóközönség szórakoztatására írom őket. Az itt megjelenő cikkek semmilyen formában NEM merítik ki a befektetési tanácsadás témakörét. Soha nem akartam, nem is akarok és a jövőben sem valószínű, hogy fogok ilyet adni. Az itt leírtak kizárólag információs tartalomnak tekinthetők, és NEM értelmezhetőek ajánlattételnek. A véleménynyilvánítás semmilyen formában NEM tekinthető biztosítéknak pénzügyi instrumentumok eladására vagy vásárlására. A meghozott döntéseitekért KIZÁRÓLAG TI vagytok a felelősek, ennek kockázatát senki más, így értelemszerűen én sem, vállalom magamra.