
🤔Miről szól a Piaci Impulzus rovat?🤔
Nem tudom, tisztában vagytok-e vele, de egy alapos fundamentális mélyelemzés elkészítése 40-50 órát is igénybe vehet. Befektetőként ennyi energiát minden egyes cég elemzésébe lehetetlen beletenni, ha kellően hosszú figyelőlistát szeretnétek hatékonyan kezelni. Ezért hoztam létre a Piaci Impulzus rovatot, amely betekintést enged pillanatkép gyanánt egy-egy részvénybe, most éppen a Tesla dolgaiba, és nagyjából felvázolja az aktualitásokat. Nem mélyelemzés, inkább csak gondolatébresztő a pillanatnyi állapot alapján.
A célom nem napi kereskedési tippek osztogatása vagy technikai alakzatok elemzése. Helyette gyors, lényegre törő fundamentális minielemzéseket adok közre, amik segítenek az előszűrésben. Ezek az impulzusok segítenek észben tartani, hogy a Tesla (TSLA) vagy más piaci szereplő aktuális árfolyammozgása érdemel-e mélyebb vizsgálatot, vagy csak egy futó piaci jelenségről van szó.
A részvény aloldalát részletes adatokkal itt találjátok: TSLA részvény oldal
Ha az oldal mélyelemzéseit keresitek, akkor az alábbi linkre nyomjatok: iO Charts részvényelemzések
📒 Tartalomjegyzék 📒
Létrehoztam egy tartalomjegyzéket, hogy könnyebben tudjatok navigálni a tartalmakban:
- 🚗 Mit csinál a Tesla (TSLA)?
- 💡 A Tesla (TSLA) jelenlegi helyzete és vetélytársai
- 🎢 A Tesla (TSLA) metrikái
- ✅ Tesla (TSLA): megszoksz vagy megszöksz?
- 📝 A tézis összegzése
❓ Mit csinál a Tesla (TSLA)?❓
A Tesla (TSLA) az a vállalat, amelyik 2003-as alapítása óta folyamatosan újradefiniálja önmagát és 2025-ben ez a folyamat egy teljesen új fejezetet nyitott. A texasi Austinban székhellyel rendelkező cég az elektromos autógyártás úttörőjeként indult, de Elon Musk azóta következetesen az „autós Apple” majd a „tiszta energia vállalat” majd az „AI és robotika óriás” keretrendszerébe próbálja beágyazni a vállalatot. 2025-ben az eddigi legambiciózusabb átpozicionálás zajlott le: a Tesla nem csupán autógyár, hanem a robotika és a mesterséges intelligencia úttörője is.
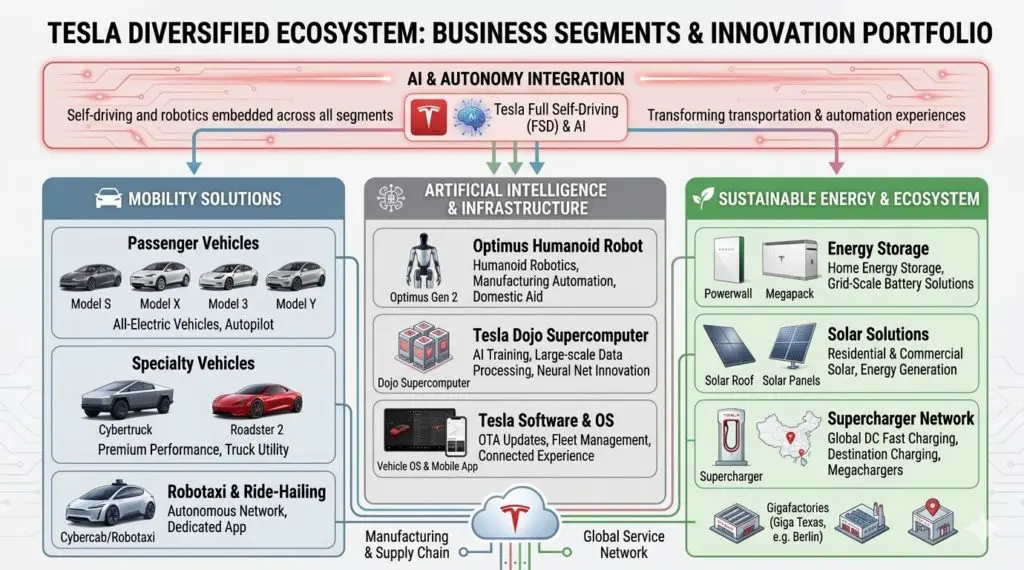
Az üzleti modell három pillérre épül. Az első és legismertebb az autógyártás: a Model 3 és Model Y a tömegpiac gerince, míg a Cybertruck a különleges autók szegmensében próbál nyomulni. A 2025-ös üzleti év végén a Tesla bejelentette a Model S és Model X gyártásának leállítását, a Fremont-gyárat pedig Optimus humanoid robotok gyártására alakítja át. A második pillér az energiatárolás és napenergia: a Megapack ipari akkumulátorok, a Powerwall háztartási rendszerek és a Supercharger-hálózat, ez a szegmens 2025-ben rekordokat döntött. A harmadik pillér a valódi újdonság: az autonóm szoftver, a Robotaxi-szolgáltatás és az Optimus robot, amelyek egyelőre minimális bevételt termelnek, de a részvény értékeltségének döntő többségét éppen ezek az opciók mozgatják.
A szabad cash flow szempontjából a Tesla modellje egyrészt CAPEX-intenzív (gyárak, töltőhálózat, AI-infrastruktúra), másrészt szoftveres jellegű bevételekre épít a jövőben (FSD-előfizetések, Robotaxi-jutalékok, Optimus-értékesítés). Ez a hibrid jelleg az, ami a vállalatot szinte összehasonlíthatatlanná teszi bármely más piaci szereplővel, és egyszerre jelenti a befektetési tézis erejét és gyengeségét.
📌Gyakorlatban: a Tesla, amióta követem, egy tipikus love or hate vállalata. A hívei istenítik, az utálói ki nem állhatják és ebben nagy szerepet játszik az antagonisztikus vezető, Elon Musk. Elon a hírnevét a PayPallel alapozta meg, de hozzá köthető a Twitter felvásárlás, amit ma már X néven ismerhettek, illetve a Space-X is, ami az űr meghódítására törekszik, de néha kilőnek egy Teslát is a Földön túlra. Rendkívül sok az ellentmondás a cég körül, amit százféleképpen lehet interpretálni. Egy dolog viszont biztos, az értékelése évek óta extrém magasságokban van, így lényegében ez lett a normalitás, ahogyan majd látni fogjátok.
🏆 A Tesla (TSLA) jelenlegi helyzete és vetélytársai 🏆
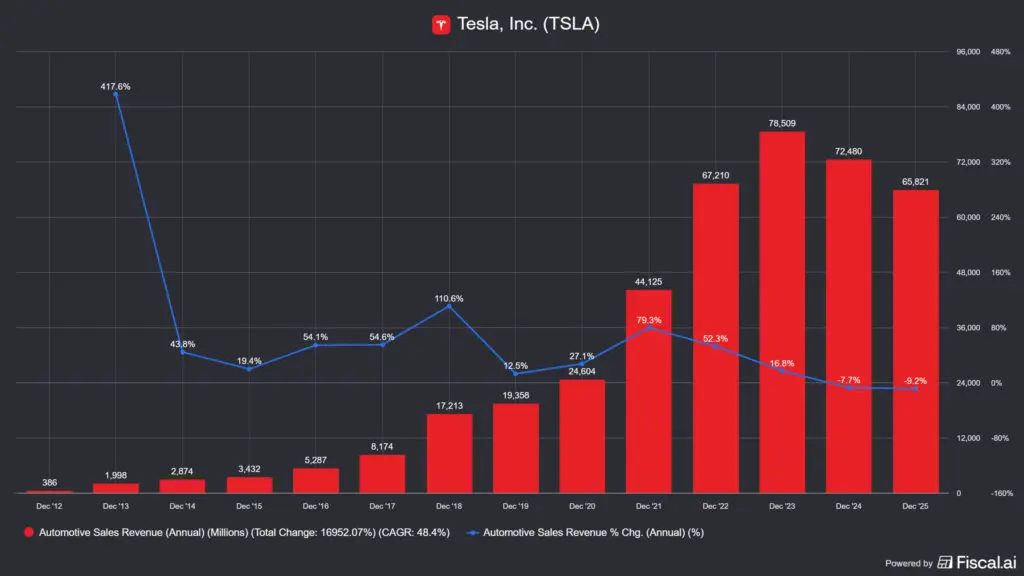
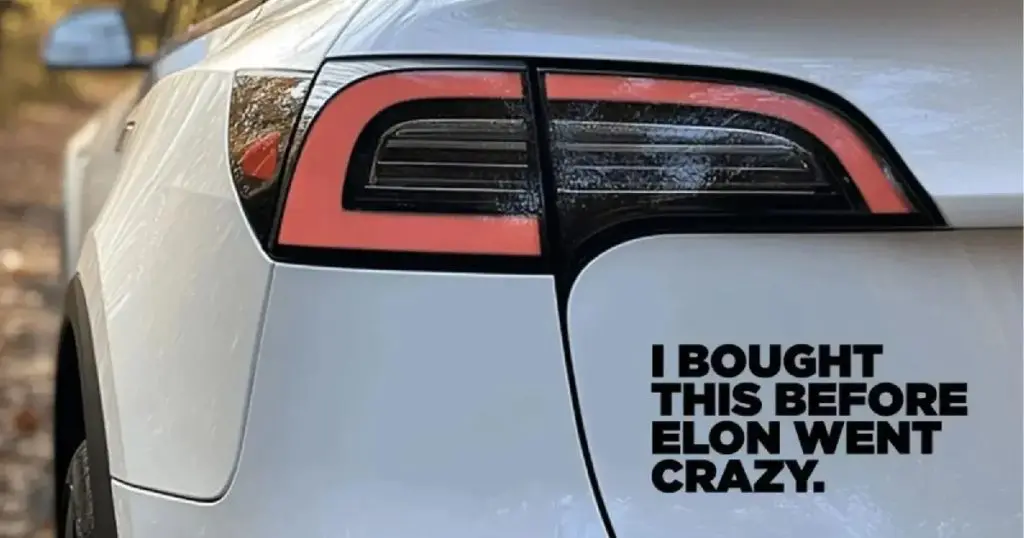
A Tesla pozíciója 2025-ben komoly nyomás alá került az EV-piacon. Az éves kiszállítások másodszor egymás után csökkentek: a 2025-ös 1,65 millió leszállított jármű nagyjából 8,6%-os visszaesés az előző évhez képest. Az európai regisztrációk az első 11 hónapban 39%-kal estek, amit részben a BYD 240%-os európai térnyerése, részben Musk politikai szerepvállalásával szembeni fogyasztói ellenállás okozott. Nem véletlen, hogy megjelentek a Teslákon az olyan matricák, amik az alábbi szöveget tartalmazzák: „I bought this before Elon went crazy!” Ez nem egy kis hullám: ez strukturális nyomás.
A versenytársak három csoportra bonthatók. Az első csoport a kínai gyártóké: a BYD az élen jár globálisan a kiszállított elektromos autók számát tekintve, de a Xiaomi és a Geely is gyorsan terjeszkednek. A második csoport az európai és japán hagyományos gyártóké, akik szintén beléptek az elektromos szegmensbe: a Volkswagen ID-sorozata, a Hyundai Ioniq, a BMW i-sorozata mind az EV-piacon versenyeznek. A harmadik csoportot az amerikai riválisok alkotják: a Rivian és a Lucid felsőbb szegmensben próbál érvényesülni, de ezek egyelőre rendkívül kis méretű versenytársak.
Ami viszont a Tesla-tézist teljesen más dimenzióba emeli: a Robotaxi és az Optimus robotika területén közvetlen versenytársa szinte nincs, legalábbis skálában és vertikális integrációban. A Google által tulajdonolt Waymo szintén épít autonóm flottát, de a Tesla FSD-adatbázisa – amelyet 6 millió feletti aktív járművéből gyűjt – versenyelőny, amit rendkívül nehéz lesz másnak megismételni. A befektetési tézis lényege ezért ma már nem az, hogy a Tesla el tud-e adni elegendő autót, hanem az, hogy az AI/robotika fogadás bejön-e.
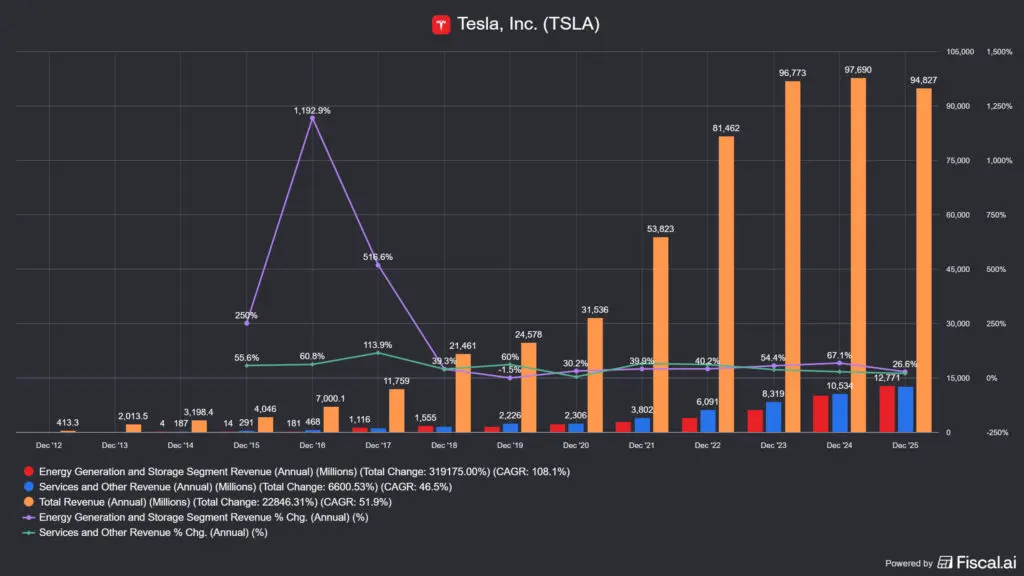
Az energiaszektor közben csendesen bedurrant: a 2025-ös negyedik negyedévben az energia bevétel éves alapon 25%-kal nőtt 3.8 milliárd USD-re, az egész éves energiabevétel megközelítette a 12,8 milliárd USD-t. Ha ez a trend folytatódik, az energiaszegmens néhány éven belül komoly súlyt képviselhet a bevételekben.
📌Gyakorlatban: a Tesla és Elon Musk, mivel szerintem a kettő egymástól nem elválasztható, nagyon sok dologban élen járt és megelőzte a korát, viszont a „first movers advantage” bizonyos területeken már elmúlt és kezdenek a konkurensek a Tesla-ra feljönni és ez különösen igaz az autógyártásra. Ezért a cég folyamatosan előremenekül több területen is, viszont ez egyben azt is jelenti, hogy például a Robotaxi vagy az Optimus üzletág esetében is ugyanolyan sikeresnek kell lennie a cégnek, mint eddig. Ez a tökéletességre árazás pedig nem tesz jót az árfolyamnak, miközben a CEO politikai szerepvállalása is kérdőjeleket tesz az egyenletbe. A piac nem szereti a bizonytalanságot és a balhékat.
🎢 A Tesla metrikái 🎢
📊 Árfolyam és a Musk-faktor
A Tesla árfolyama 2025 decemberében elérte a 489-490 USD-s szintet, majd 2026 elejétől meredeken esni kezdett. Jelenleg, vagyis 2026. március közepén, 390-400 USD körül mozog a papír, ami az ATH-hoz képest közel 20%-os visszaesés – de a februári mélyponthoz képest lényegében nem sok minden történt. A 12 hónapos visszatekintő hozam ezzel együtt is meghaladja az 50%-ot, ami rendkívüli teljesítmény.
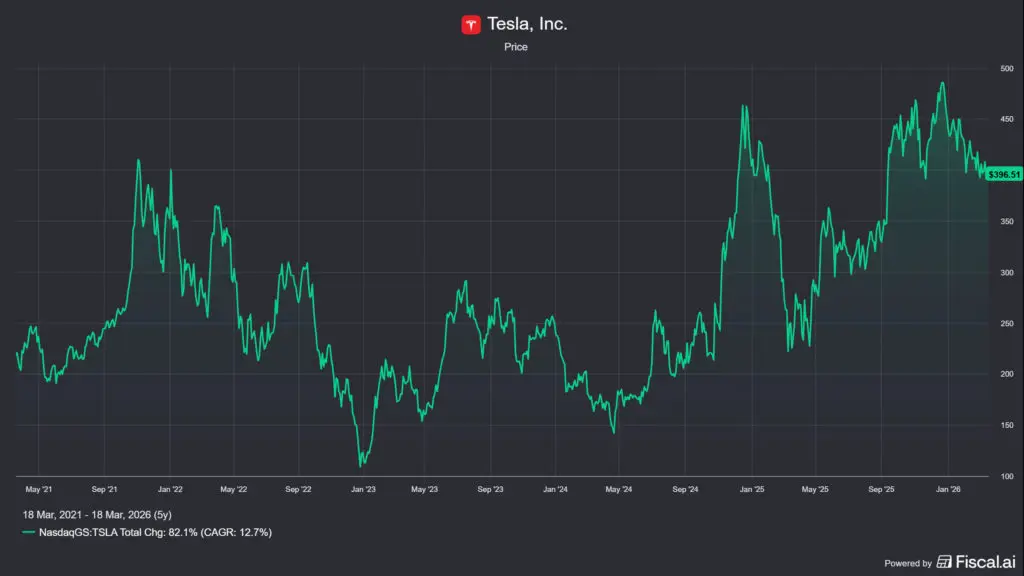
Az esés katalizátorai jól azonosíthatók: Musk politikai szerepvállalása a DOGE-kapcsán, az EV-értékesítések esése Európában és az USA-ban, a 2025-ös első éves bevételcsökkenés a vállalat életében, valamint a rendkívül magas értékeltség, amelyet bármely negatív hír azonnal megbüntet. A Bank of America 460 USD-s célárral és Vétel minősítéssel épp az elmúlt hetekben sorolta feljebb a papír kilátásait, részben a Cybercab indulásának és Musk DOGE-visszavonulásának hatására – ez rövid ideig megakasztotta az esést. De miért írok ilyeneket, amikor az előző 20+ részvényelemzésemben egy szó nem esett ilyenekről?
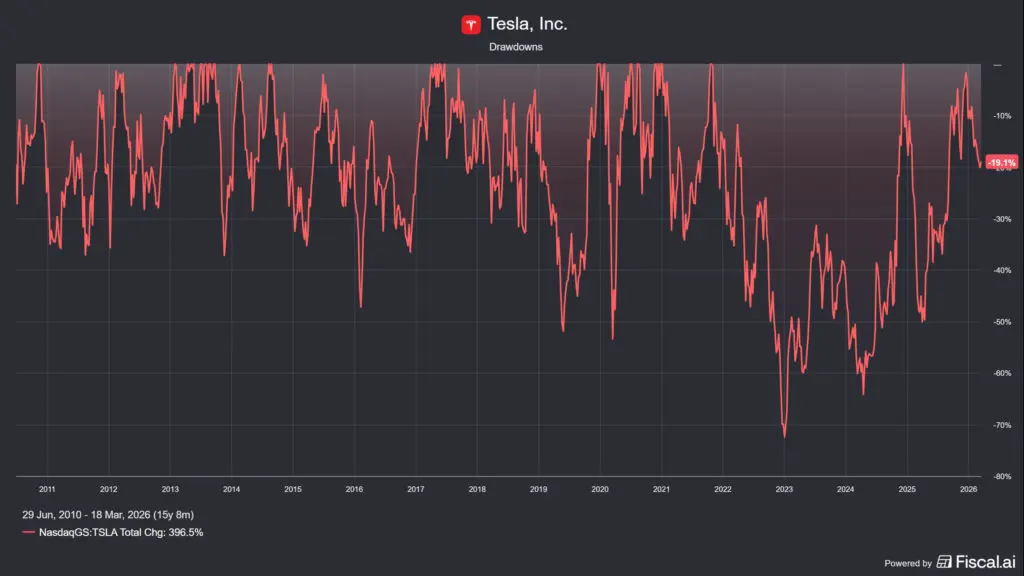
Azért, mert a Tesla árfolyamát nagyrészt ilyen és ehhez hasonló rövidtávú hatások mozgatják, nem pedig a komoly fundamentális változások, mert azok csak évek alatt épülnének be az árfolyamba. 3-5 éves távon viszont a Tesla (TSLA) esetében mindig történik valami, szóval a gyors hatásokat sokkal inkább technikai jelekkel lehet azonosítani, ami nem túl szerencsés azoknak, akik fundamentális alapokon, hosszabb távra akarnak befektetni.
📌 Gyakorlatban: a Tesla az egyik legvolatilisebb nagy kapitalizációjú részvény a piacon, a 30-50%-os esések sem ritkák, a múltban simán esett 75%-ot is a papír. Aki tartja a részvényt, annak ehhez a hullámvasúthoz mentálisan is hozzá kell edződnie.
🪙Értékeltség: NOPAT yield és a várakozásokba vetett hit
A Tesla értékeltségének tárgyalásakor az elsőre feltűnő szám a P/E, ami 340 körül volt a cikk írása idején, míg 2025 végén közel 390-400 körül mozgott. Bár nem kedvelem ezt a mutatót, demonstrációs céllal betettem, mert gyakorlatilag értelmezhetetlen, hogy valami 370 év alatt térüljön meg. Ez egy autógyárnak abszurd, egy AI-vállalatnak is magas – valójában ez a szorzó azt fejezi ki, hogy a piac nem a jelenlegi, hanem egy jövőbeli üzletet árazza, amiről viszont nem nagyon tudja senki, hogy mikor fog egyáltalán bevételt termelni.
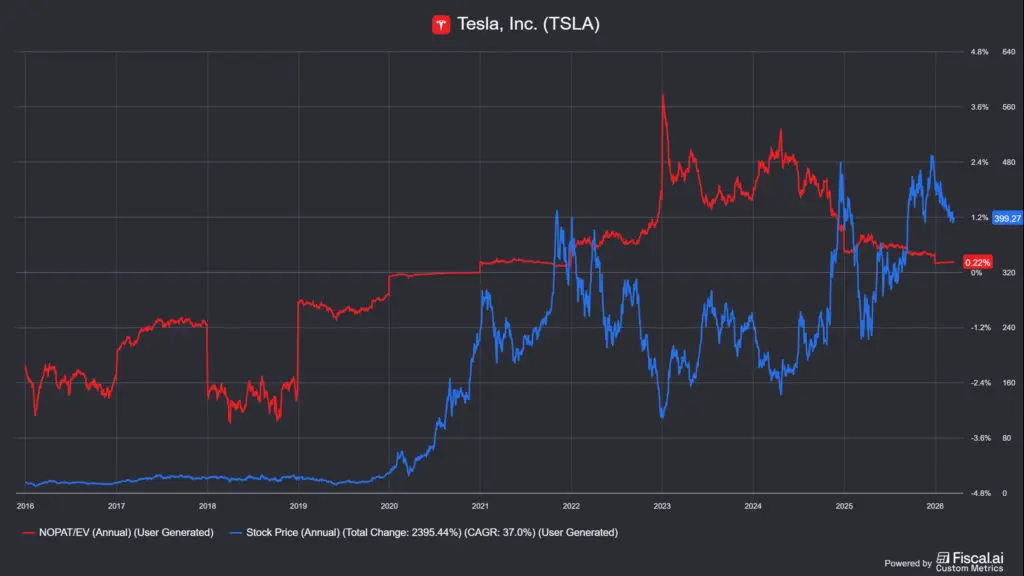
Vegyük elő a szokásos NOPAT yieldet, hogy megállapítsuk, egy másik metrika alapján olcsó-e a részvény. Összevetettem a jelenlegi számokat a historikus átlagokkal, hogy legyen némi fogalmatok arról, hogy mennyi volt korábban az értékeltség:
- 🎯NOPAT yield jelenleg: 0.2% (2025 december)
- 🕒NOPAT yield 3 éves átlag: 1.07%
- 📊NOPAT yield 5 éves átlag: 1.24%
- 🗓️NOPAT yield 10 éves átlag: negatív (2019-ig nem termelt bevételt a Tesla (TSLA))
- 📜NOPAT yield 20 éves átlag: negatív (2019-ig nem termelt bevételt a Tesla (TSLA))
A szokásos, nehezen értelmezhető értékeltséget kapjuk ebben az esetben is, de ez még a szokásos extrém számoknál is sokkal magasabb. A Tesla jelenlegi árfolyama alapvetően egy opció árát tükrözi: arra fogadsz, hogy a robotika/autonóm szoftver tézis beválik. Ha nem válik be, a piac könyörtelenül büntetni fog és az árfolyam összezuhan.
🫰 Bevételek és profitabilitás
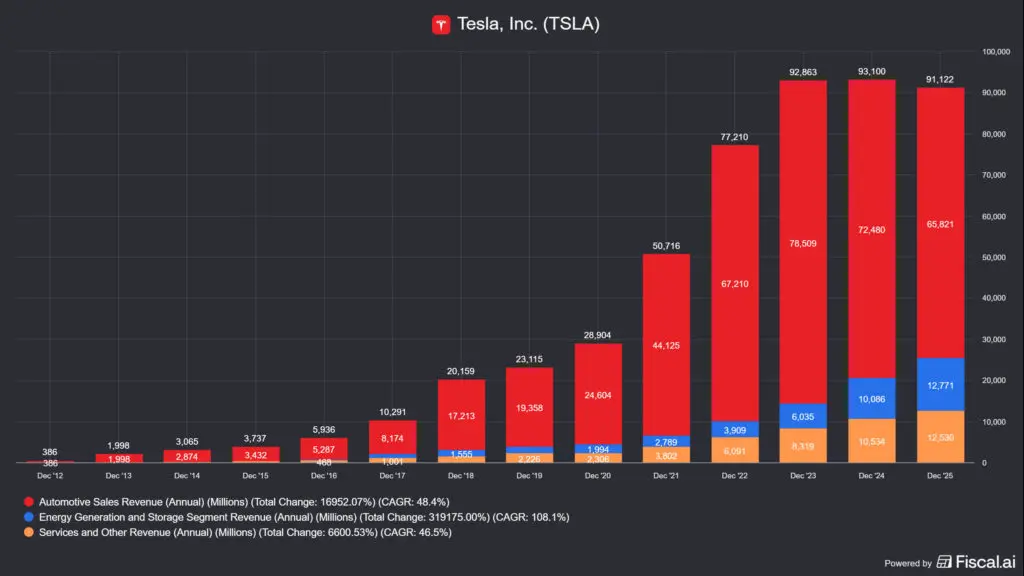
A 2025-ös pénzügyi év vegyes képet mutat. A teljes éves bevétel 94.83 milliárd USD volt, ami közel 3%-os csökkenés 2024-hez képest, ami az első éves bevételcsökkenés a Tesla történetében. Az autószegmens húzta lefelé a számokat, míg az energia és a szolgáltatások szegmens növekedett, viszont a mixben ez adja a kisebb szeletet, az arány nagyjából az alábbi:
- 🚗autógyártás: 72.2%,
- 🔋energia szegmens: 13.9%,
- 🛍️szolgáltatások: 13.9%.
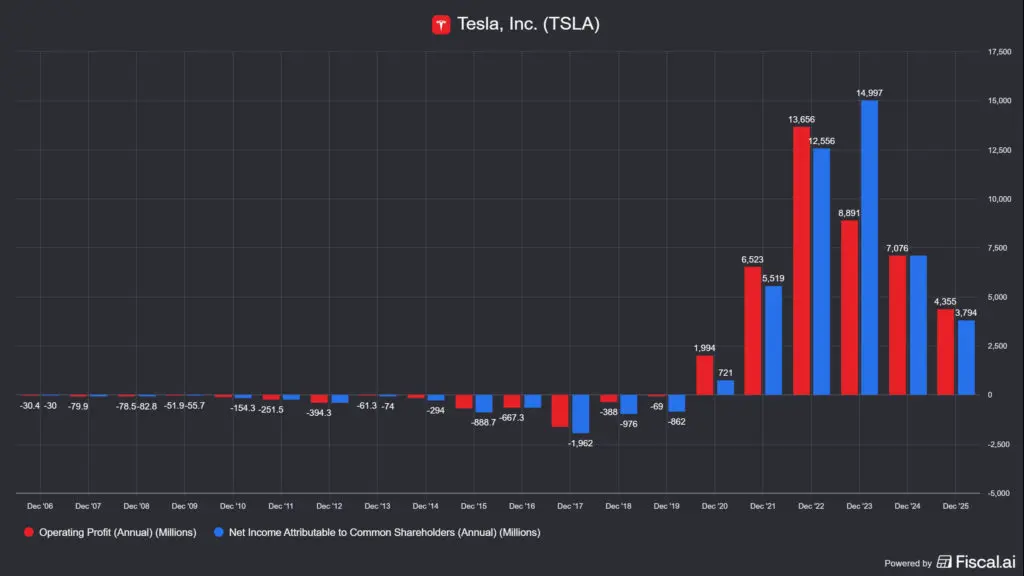
A GAAP operatív bevétel az egész évre 4,4 milliárd USD volt (szemben a 2024-es 7,1 milliárddal), a GAAP nettó profit 3,8 milliárd (szemben a 2024-es 7,1 milliárddal). Ez tetemes visszaesés, de fontos kontextus: a non-GAAP nettó profit 5,9 milliárd dolláros szinten maradt, ami nem elhanyagolható különbség, de az látszik, hogy a Tesla közel sem rendelkezik olyan marzsokkal, mint a többi nagy technológiai vállalat, amelyekről korábban írtam:
- Netflix (NFLX) részvény: fundamentum vs Warner Bros üzlet
- Alphabet (GOOGL) részvény: AI-fogadás és CAPEX kockázat
- Meta (META) részvény elemzés és a 2026-os AI-beruházás
- Amazon (AMZN): növekedési gépezet avagy a tőkefaló óriás
- Nvidia (NVDA) részvény 2026: AI-motor vagy lufi
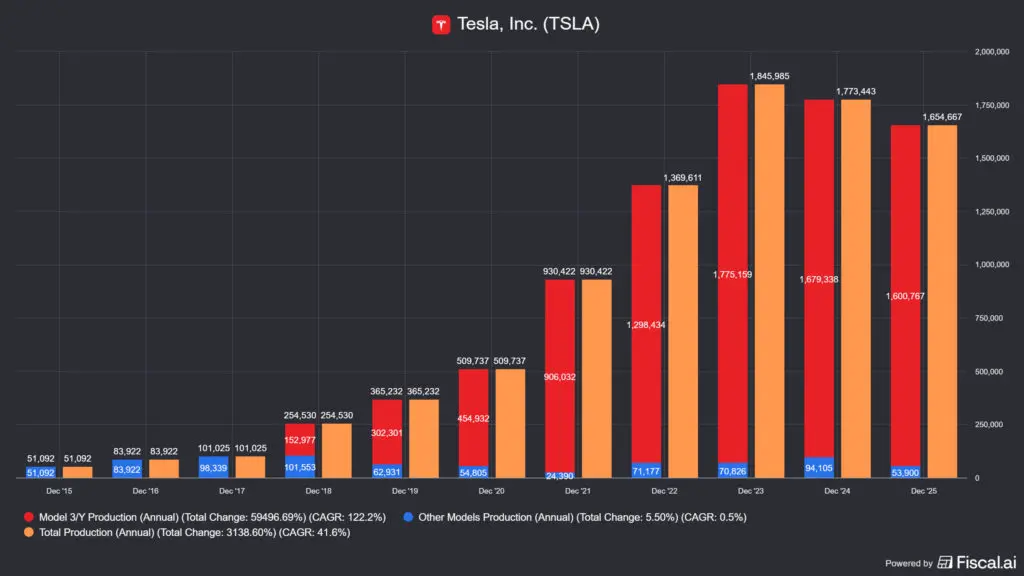
A szabályozói kreditek (regulatory credits) bevétele szintén növekszik: ezeket más autógyártók fizetik a Teslának, amiért nem tudják teljesíteni az emissziós kvótákat. Ez értelemszerűen nem probléma egy olyan vállalatnak, mint a Tesla (TSLA), ami kizárólag elektromos autókat gyárt. Azt azért érdemes tudni, hogy a Tesla is lényegében a Modell 3 és a Modell Y eladásaiból él, a többi modell darabszáma gyakorlatilag elenyésző. A probléma az, hogy az olyan buktákat is le kell nyelnie a vállalatnak, mint a CyberTruck, ami mára kimondható, hogy nem lett közönségkedvenc, sőt hatalmas buktának néz ki az egész.
📌Gyakorlatban: bárhonnan is nézem, a szabályozói kreditek, egy stabil, szinte nulla költségű bevételi forrás, de kockázat is rejlik benne, mert a szabályozói környezet változhat. Plusz, ahogyan más gyártóknál is nő az elektromos járművek aránya, úgy szükségszerűen csökkenie kell ennek a bevételi lábnak. De ez nem holnap fog megtörténni, szerintem még évek, mire a tortában az elektromos szelet kellően nagy lesz ahhoz, hogy az igazán veszélyeztesse a Tesla (TSLA) bevételeit.
🤞 Hatékonyság: ROIC és szabad cash flow
A Tesla ROIC értéke – a befektetett tőke megtérülése – 2025-ben 4.9% volt, miközben a WACC (tőkeköltség) 9-12% körül mozog, az ökölszabály az, hogy 10%-kal kell számolnotok, ha nem egyértelmű. Ez matematikailag azt jelenti, hogy a Tesla jelenleg értéket rombol a tőkéjén: minden befektetett dollár kevesebbet hoz, mint amennyibe kerül a finanszírozása. Viszont, 2-3 éve ez nagyon nem így volt, akkor a ROIC háromszorosan meghaladta a tőkeköltséget. Ez egyben azt is jelenti, hogy a konkurencia valószínűleg nagyobb versenyre készteti a TESLA-t (TSLA), mint korábban. Ez általában nem jó jel, ezért is mozdult rá a vállalat más piaci szegmensekre is.
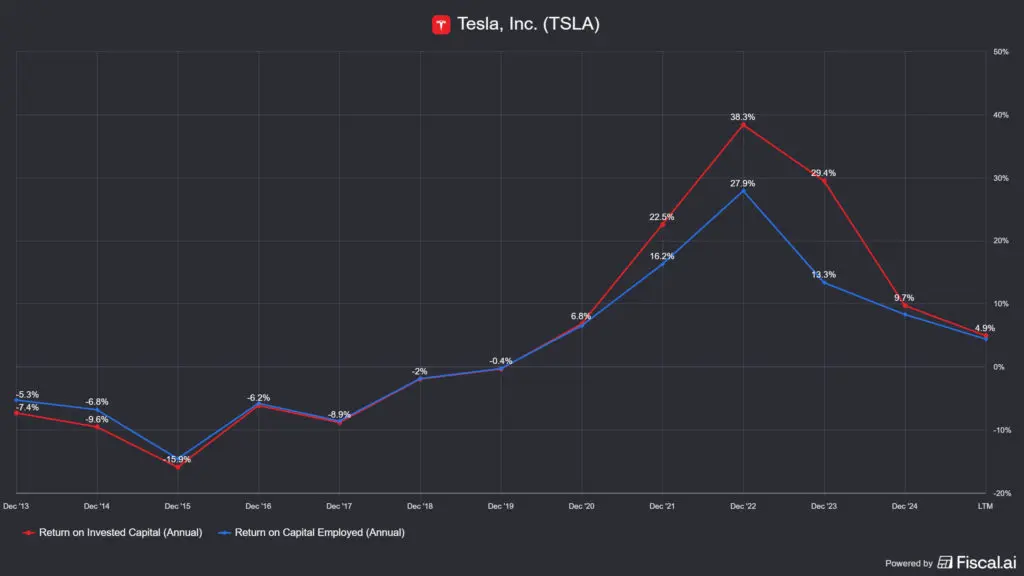
A ROIC<WACC önmagában eléggé riasztó, de fontos megérteni a kontextust: a Tesla hatalmas összegeket fordít AI-infrastruktúrára, gyárbővítésre és a Cybercab/Optimus fejlesztésére. Ezek a kiadások ma lerontják a ROIC-ot, de ha a jövőbeli bevételek megtérülnek (Robotaxi, Optimus), az évtized végén egészen más számokat fogtok látni. A kérdés tehát az: megbízol-e abban, hogy a ma elköltött tőke megtérül? Mielőtt bárki félreértené, a többi technológiai vállalat is hasonló beruházásokat hajt végre jelenleg, ahogyan azt a többi Market Impulse cikkben írtam.
Tesla, Inc. (TSLA) — ROIC vs. WACC
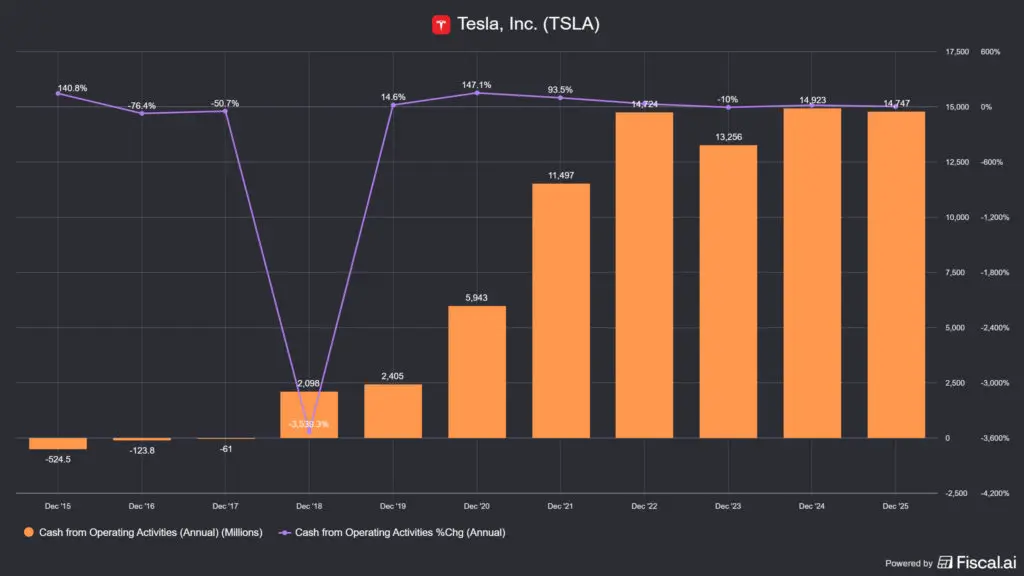
A szabad cash flow ezzel szemben pozitív meglepetést hozott: 2025-ben 6.22 milliárd USD FCF keletkezett, ami 73.7%-os növekedés a 2024-es 3.58 milliárd USD-vel szemben. Az operatív cash flow 14.7 milliárd USD-s szinten állt, a készpénz és befektetések állománya 44.1 milliárd USD-re emelkedett. Ez komoly pénzügyi biztonságot ad a vállalatnak.
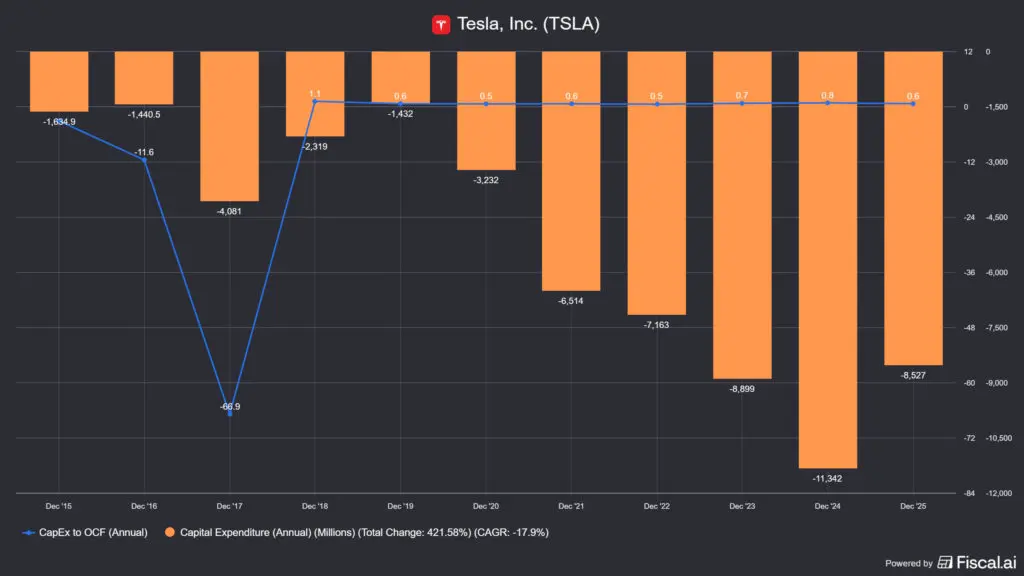
A CAPEX szintje viszont szintén emelkedik: a Tesla 2026-ban hat új gyártósor indítását tervezi (járművek, robotok, energiatárolás, akkumulátor). Ez hosszú távon szükséges, de rövidtávon lenyomja az FCF-et.
📌Gyakorlatban: a Tesla (TSLA) a szokásos technológiai vállalat forgatókönyvet játsza: előremenekül tőkeberuházásokkal a jövőbe és önti a fejlesztésekbe a pénzt. A probléma mindig ezzel az, hogy míg az elsüllyedő költségek biztos pontnak tekinthetők, addig a jövőbeni megtérülés nem. Ráadásul, ha a számokat nézitek, a Tesla az "underdog" egy Google, egy Amazon vagy egy Microsoft mellett, mert ezek a vállalatok sokkal több pénzt termelnek, sokkal magasabb nyereségmarzs mellett. Már pedig az önvezető térben, az AI szegmensben vagy a robotikában ezek a cégek is mozgolódnak, csak ezek jelenleg sokkal több lábon állnak, mint a Tesla (TSLA). Szóval nagy pénzzel nem fogadnék rájuk, főleg nem ilyen értékeltség mellett.
🎲 Kockázati tényezők: Musk-prémium, kínai verseny és elszállt értékeltség
A Tesla kockázatprofilját négy fő tényező határozza meg:
- 💸 Az értékeltség: egy 1250 milliárd USD-s piaci kapitalizáció, amely 6.22 milliárd USD-s FCF-et termel, 222-szeres P/FCF szorzón forog. Ha a jövőbeli robotika/autonóm szoftver bevételek nem materializálódnak az elvárások szerint, az újraárazódás katasztrofális lehet. Máshogy fogalmazva: a hozam-kockázat arány nem éppen a befektetőnek kedvez.
- 🇨🇳 Kínai verseny és geopolitikai kockázat: a BYD 2025-ben globálisan már több elektromos autót adott el, mint a Tesla. Kínában a Tesla piaci részesedése nyomás alatt van, miközben a vámháborús kockázatok is érintik a Gigashanghai gyár termelését. Ha az USA-Kína kereskedelmi feszültség erősödik, ez érzékenyen érintheti a Tesla kínai gyárát. Persze a Musk-Trump viszony meglehetősen hektikus, eleinte egymás hátát veregették, most éppen nem kedvelik egymást, nekem kicsit túl sok a dráma a Tesla (TSLA) körül.
- 👤 Musk-kockázat: a 2025-ös európai eladásesés és fogyasztói bojkott részben Musk politikai aktivitásának tudható be. Ez nehezen mérhető, de valós hatása van: márkakárosodás a prémium és ESG-tudatos vásárlói körben. Musk 2025-ös DOGE-ból való visszavonulása ennek a kockázatnak némi enyhülését jelenti, de a márkarombolás nem fordítható vissza egyik napról a másikra.
- 🤖 Cybercab/Optimus végrehajtási kockázat: a Cybercab sorozatgyártása 2026 áprilisában indul, az Optimus production-ready változatának gyártását 2026 végére ígérik. De a Tesla históriájában a termékbevezetés elcsúszása - Cybertruck, Model 3 - nem ismeretlen fogalom. Késések, minőségi problémák vagy regulációs akadályok (NHTSA, európai jóváhagyások) komoly árhatással járnának.
📌 Gyakorlatban: a Tesla kockázati profilja egyszerre szélesebb és mélyebb, mint a legtöbb részvényé. Aki ezt a papírt tartja, az valójában egy venture capital típusú fogadást tesz egy tőzsdei részvény köpönyege mögé bújtatva. Viszont a magas értékeltség miatt nehéz elképzelni, hogy innen startup szerű szárnyalás mutat be a részvény. Persze, már párszor rácáfolt a múltban erre a papír, szóval ki tudja, mit hoz a jövő.
💵 Tesla (TSLA): megszoksz vagy megszöksz? 💵
A Tesla esetében a piaci vita szinte vallásháborús intenzitással zajlik, erre szokták ironikusan azt mondani, hogy "religion stock". Az alapvető kérdés egyszerű: fizetsz-e ma 1250 milliárd USD-s árat egy olyan cégért, amelyik autógyárként értékelve ~100-125 milliárd USD-t ér, abban bízva, hogy a robotika/autonóm AI fogadás megtérül?
🐂 Bikák mondják (Optimista szcenárió):
- 🤖 Az Optimus lehet az évtized legnagyobb üzlete: Elon Musk szerint a humanoid robotok piacán a Tesla potenciálisan 10 trillió USD-s bevételre tehet szert hosszabb távon. Ha az Optimus 2027-re évi 100 000 darabot állít elő és darabonként 20 000-30 000 USD-s áron eladható, ez önmagában 2-3 milliárd USD-s bevételi lábat jelenthet, és ez még csak a történet kezdete. Jelenleg nincsen másik olyan vállalat, amelyik vertikálisan integrálva van, saját chippel és AI-modellel közelít ehhez a feladathoz.
- 🚕 A Cybercab mint diszruptív erő: ha a Tesla valóban képes 0.20-0.30 USD-s mérföldenkénti üzemeltetési költséggel üzemeltetni az önvezető taxikat (szemben az Uber ~2 USD-s szintjével), akkor az megváltoztathatja a játékszabályokat. Austin (Texas) és a Bay Area (Kalifornia) már elindult, és további hét városban is tervezik a szolgáltatás elindítását 2026 első felében. Az első Cybercab 2026-ban gördült le a gyártósorról és a YouTube már tele is van mindenféle videókkal a szolgáltatás tesztjéről, igaz, ott még Modell Y-okat használnak erre.
- ⚡ Az energiaszegmens csendesen száguld: a Megapack energiatárolási üzlet 2025-ben rekordokat döntött, a Powerwall-kereslet is növekszik, a Megafactory Shanghai termelésbe állt. Ez egy kevésbé "szexi", de stabil és gyorsan növekvő üzletág, amely nem függ a Musk-narratívától, hiszen az emberek jellemzően semleges, de szükséges dologként tekintenek erre a szegmensre.
- 💰 44 milliárd USD-s készpénztartalék: a Tesla rendkívül stabil pénzügyi mérleggel rendelkezik. A 44 milliárd USD-s készpénz és befektetési állomány a legtöbb jövőbeni piaci megrázkódtatáson átsegíti a céget, és ebből finanszírozni is tudja a robotikai fejlesztéseket anélkül, hogy részvényhígításhoz kellene nyúlni.
🐻 Medvék mondják (Pesszimista szcenárió):
- 💸 A jelenlegi ár a tökéletes jövőt árazta be: 340-szeres P/E és 222-szeres P/FCF csak akkor igazolható, ha szinte minden, a Cybercab, az Optimus, az FSD-monetizáció, a legjobb forgatókönyv szerint alakul. Ha bármelyik lényeges késést szenved vagy kevésbé profitábilis lesz a vártnál, az átárazódás drasztikus lehet, vagyis az árfolyam meredeken esni kezd. A ROIC (~5.59%) ma jelentősen elmarad a WACC-tól (9-12%), azaz a Tesla nettó értékromboló tőkefelhasználó jelenleg.
- 🇨🇳 Az EV-üzlet strukturálisan gyengül: az éves kiszállítások két éve csökkennek, az európai piaci visszaesés 39%-os volt 2025-ben, a kínai verseny pedig nem fog enyhülni. Ráadásul a kínai vásárlók egyre inkább preferálják a hazai gyártású termékeket, ahol gyilkos a verseny, rengeteg opcióból választhatnak a fogyasztók. A hagyományos autóüzlet, amely ma a bevétel túlnyomó részét adja, lassan, de biztosan erodálódik marzs oldalról és a számok is csökkenő trendben vannak.
- 👤 A Musk-prémium kétélű fegyver: ugyanaz a vezető, aki a Tesla részvényét az egekig emelte, mára aktív márkaromboló tényezővé vált. Ha Musk politikai szerepvállalása eszkalálódik, a márkára gyakorolt hatása egyre nehezebben lesz kezelhető. Ráadásul a Tesla vezető tőkéjének és figyelmének egy részét most az xAI, a SpaceX és más vállalkozások kötik le.
- 🏭 A gyártási nehézségek kockázata valós: a Tesla szabályozói jóváhagyásra vár az FSD európai bevezetéséhez, a Cybercab tömeges gyártása még csak most indult, az Optimus-gyártási lánc felépítése rendkívül komplex és mivel ők lesznek az elsőként piacra lépő cég a szegmensben, nekik kell kitaposniuk az utat és átverekedni magukat a gyermekbetegségeken is. Ahogy a Cybertruck esetében láttuk, a határidők csúsznak és az indulás mindig drágább és lassabb a tervezettnél.
📌 Gyakorlatban: azt gondolom, hogy tudatos befektetőként nem túl előnyös az, amikor a kockázat sokkal nagyobb, mint a várható nyereség, amiben mindenki azt képzel bele, amit akar. De, azt ne felejtsük el, hogy Musk már párszor megcsinálta a csodát, nem véletlenül vannak Starlink műholdak az égen, de a Tesla-k is évek óta futják az utakat és még sorolhatnám. Azt gondolom, hogy ez innentől kezdve egy hitéleti kérdés: belelátjátok-e a Tesla (TSLA) következő pár évébe a fentieket vagy sem? Ezt mindenki maga eldöntheti.
📝 A Tesla (TSLA) helyzetének összegzése 📝
A Tesla 2025-ben ambivalens perióduson ment át: az autóüzlet lassan, de biztosan gyengült (első éves bevételcsökkenés, kiszállítási visszaesés, európai piaci veszteség), miközben az AI/robotika narratíva kitartott, így a részvény még mindig 1250 milliárd USD-s piaci kapitalizációval rendelkezik, és a mérleg is rendkívül erős (44.1 milliárd USD-s készpénzállomány).
A befektetési tézis 2026-ra nagyjából az alábbi: a piac a Tesla-t (TSLA) nem autógyárként árazza, hanem egy olyan spawner cégként ami az AI, a robotika és az önvezetés terén lesz úttörő. Ez egy opciós fogadás arra, hogy az Optimus robot, a Cybercab és az FSD-monetizáció az évtized végére érdemi bevételt és profitot termel. Ha ez bekövetkezik, a jelenlegi ár 10 éves távon akár olcsónak bizonyulhat. Ha nem, győz a gravitáció és a részvény ára nyeletlen baltaként zuhanhat a mélybe.
🤞Aki a Teslát tartja vagy venni akarja, annak ma már nem azt kell eldöntenie, hogy bízik-e az elektromos autókban. Azt kell eldöntenie, hogy bízik-e abban, hogy a Tesla meg tudja valósítani azt, amit ígér.
Ne feledjétek, ez a mini-elemzés nem helyettesíti a saját kutatásotokat, de abban segít, hogy eldöntsétek: érdemes-e sok tucat órát a Tesla (TSLA) mélyelemzésére szánnotok, vagy elegendő csak a figyelőlistátokon tartani a papírt.
Ha pedig tovább akartok elemezni, használjátok az iO Charts részvénykeresőjét és portfólió kezelőjét, amit itt értek el: iO Charts.
Gyakran Ismételt Kérdések: Szakmai kérdések a Tesla (TSLA) kapcsán
Mi az a Cybercab, és miért fontos ez a Tesla részvény szempontjából?
A Cybercab a Tesla teljesen autonóm, kormánykerék nélküli robotaxi-járműve, amelynek tömeges gyártása 2026 áprilisában indul a texasi Gigafactory-ban. A menedzsment szerint az üzemeltetési költség 0.20-0.30 USD körüli szintje lenne mérföldenkénti alapon, ami a töredéke az Uber/Lyft, vagyis a legnagyobb konkurensek ~2 USD-s szintjének. Ha a Cybercab tényleg képes profitábilis bizniszt felépíteni, az egy teljesen új, szoftveres jellegű bevételi lábat jelent, ami ráadásul remekül skálázható. Az Austin és Bay Area pilot már fut, 2026 első felében hét további városban tervezik a szolgáltatás indítását.
Mi az Optimus, és valóban van-e esélye 10 trilló USD-s bevételre?
Az Optimus a Tesla humanoid robotja, amelynek termelésre kész változatát 2026 végéig szándékozik sorozatban gyártani a vállalat, a Fremont-gyárat a Tesla (TSLA) pont erre a célra alakítja át. A 10 trillió USD-s becslés Musk legjobb esetnek szánt hosszú távú előrejelzése, ami azon alapul, hogy a humanoid robot a globális munkaerőpiac számottevő részét kiválthatja. Ez rendkívüli feltételezés és nagyon nehéz megbecsülni a piac valós méretét, így nehéz következtetni, ennek mekkora részét foglalhatják majd el a robotok. A reálisabb rövid távú kérdés: a Tesla mennyiért tudja eladni az Optimust és mekkora lesz rajta a marzs, ami még nem ismert, de a számok a vállalat saját belső termelési céljait és B2B értékesítést is magukba foglalják.
Miért csökkent a Tesla bevétele 2025-ben, és ez tartós trend-e?
A 2025-ös bevételcsökkenés (~3%-os visszaesés 94.83 milliárd USD-re) mögött több tényező áll egyszerre: az autószegmensben alacsonyabb átlagos eladási ára (ASP), a kereslet-visszaesés, különösen Európában (ahol a Musk-faktor és a BYD-verseny együttesen csökkentette az eladásokat), valamint az USA-ban a 7500 dolláros EV-adókedvezmény 2025 szeptemberi megszűnése, ami segítette a keresletet. A trend tartósságának kulcskérdése az, hogy a Model Y frissített verziója, az új Cybercab és a várhatóan olcsóbb modell (egy olcsósított Y-on) képes-e megfordítani a kiszállítási trendet.
Miért olyan magas a Tesla P/E-je, és ez hogyan indokolható?
A ~340-es P/E nem indokolható a jelenlegi üzleti teljesítmény alapján, ez egy jövőbeli bevételi potenciált tükröző értékelés. A piac a Robotaxi-üzlet, az Optimus-értékesítés és az FSD-előfizetések jövőbeli pénzáramlásait "diszkontálja" vissza. Ha ezek a "fogadások" beválnak, a jelenlegi ár retroaktívan olcsónak tűnhet. Ha nem, szükségszerűen esnie kell a részvényárnak. Az ilyen típusú értékeltség technológiai és biotech start-upoknál jellemző, és pontosan emiatt kezelheti valaki a Teslát inkább opció-jellegű kitettségként, mintsem klasszikus értékalapú részvénybefektetésként.
Milyen hatással van Elon Musk DOGE-szerepvállalása a Tesla részvényárfolyamra?
A DOGE (Department of Government Efficiency) kapcsán Musk 2025-ös politikai aktivitása két csatornán keresztül hatott a Tesla részvényre. Egyrészt közvetlenül a márka megítélésén át: a bojkott-mozgalmak és a csökkenő fogyasztói bizalom (különösen liberálisabb piacokon) érzékelhetően hozzájárult az európai és részben az észak-amerikai kiszállítás visszaeséshez. Másrészt a bizonytalanságot sosem szeretik a befektetők: a piac aggódik, hogy Musk kapacitása és figyelme megoszlik a Tesla, SpaceX, xAI között. A DOGE-ból való 2025 közepi kilépése pozitívan hatott a részvényre, ez önmagában mutatja, mekkora hatása van a Tesla (TSLA) árfolyamára a Musk-prémiumnak.
Jogi és felelősségi nyilatkozat (aka. disclaimer): a cikkeim magánvéleményt tartalmaznak, kizárólag a saját és az olvasóközönség szórakoztatására írom őket. Az itt megjelenő cikkek semmilyen formában NEM merítik ki a befektetési tanácsadás témakörét. Soha nem akartam, nem is akarok és a jövőben sem valószínű, hogy fogok ilyet adni. Az itt leírtak kizárólag információs tartalomnak tekinthetők, és NEM értelmezhetőek ajánlattételnek. A véleménynyilvánítás semmilyen formában NEM tekinthető biztosítéknak pénzügyi instrumentumok eladására vagy vásárlására. A meghozott döntéseitekért KIZÁRÓLAG TI vagytok a felelősek, ennek kockázatát senki más, így értelemszerűen én sem, vállalom magamra.