
Miről szól a Piaci Impulzus rovat?
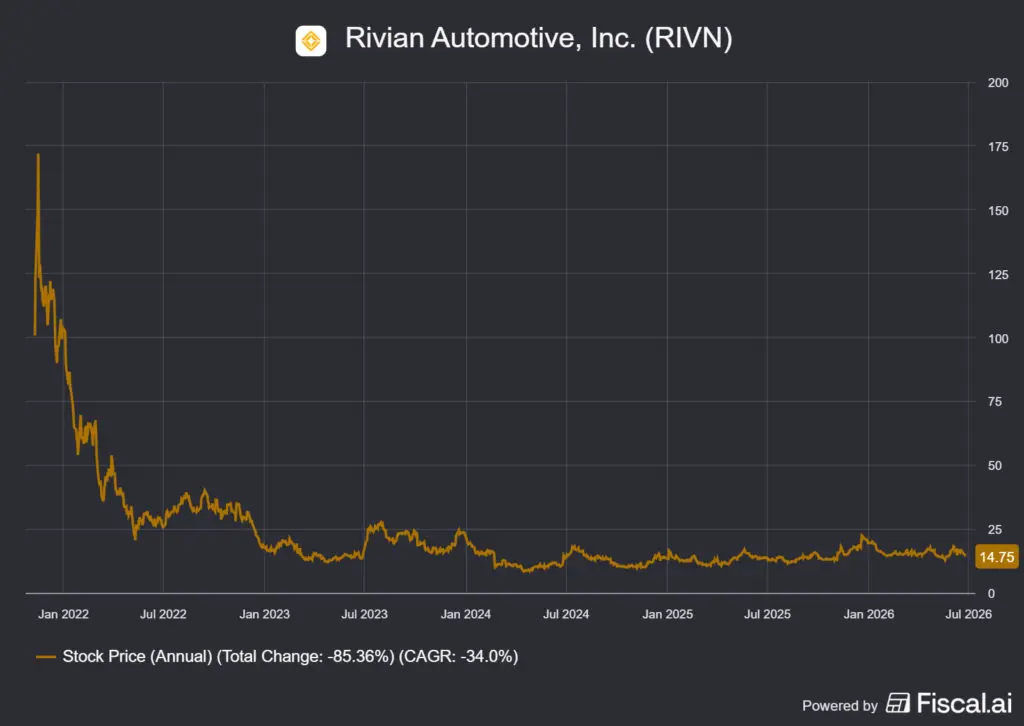
A Rivian részvény az elmúlt évek egyik leglátványosabb tőzsdei kiábrándulását szállította: aki a 2021-es IPO-mámorban, közel 100 USD-s árfolyamon vásárolt, az a tőkéje több mint 85%-át látta elpárologni. Mégis, 2025-ben történt valami, ami megérdemel egy közelebbi pillantást: a Rivian a fennállása óta először termelt pozitív bruttó marzsot, miközben a háttérben két óriás, a Volkswagen és az Amazon, tartja életben a céget. A kérdés adott: ez egy valódi fordulat kezdete, vagy egy klasszikus értékcsapda, ahol az olcsóság csak optikai csalódás?
Nem tudom, tisztában vagytok-e vele, de egy alapos fundamentális mélyelemzés elkészítése 40–50 órát is igénybe vehet. Befektetőként ennyi energiát minden egyes cég elemzésébe lehetetlen beletenni, ha kellően hosszú figyelőlistát szeretnétek hatékonyan kezelni. Ezért hoztam létre a Piaci Impulzus rovatot, amely betekintést enged pillanatkép gyanánt egy-egy részvénybe, most éppen a Rivian dolgaiba, és nagyjából felvázolja az aktualitásokat. Nem mélyelemzés, inkább csak gondolatébresztő a pillanatnyi állapot alapján.
☝️A célom nem napi kereskedési tippek osztogatása vagy technikai alakzatok elemzése. Helyette gyors, lényegre törő fundamentális minielemzéseket adok közre, amik segítenek az előszűrésben. Ezek az impulzusok segítenek észben tartani, hogy az adott vállalat vagy más piaci szereplők aktuális árfolyammozgása érdemel-e mélyebb vizsgálatot, vagy csak egy futó piaci jelenségről van szó.
A részvény aloldalát részletes adatokkal itt találjátok: RIVN részvény oldal
Ha az oldal mélyelemzéseit keresitek, akkor az alábbi linkre nyomjatok: iO Charts részvényelemzések
📒Tartalomjegyzék📒
Létrehoztam egy tartalomjegyzéket, hogy könnyebben tudjatok navigálni a tartalmakban:
- Mit csinál a Rivian?
- A Rivian jelenlegi helyzete és vetélytársai
- A Rivian metrikái
- A Rivian: megszoksz vagy megszöksz?
- A Rivian tézis összegzése
- Gyakran Ismételt Kérdések
Mit csinál a Rivian?
A Rivian Automotive-ot 2009-ben alapította RJ Scaringe, az MIT-n doktorált mérnök, aki máig a cég vezérigazgatója, ez a fajta alapító-vezető folytonosság az autóiparban ritkaság. A cég prémium elektromos járműveket fejleszt, gyárt és értékesít, közvetlenül a vásárlóknak (klasszikus kereskedői hálózat nélkül).
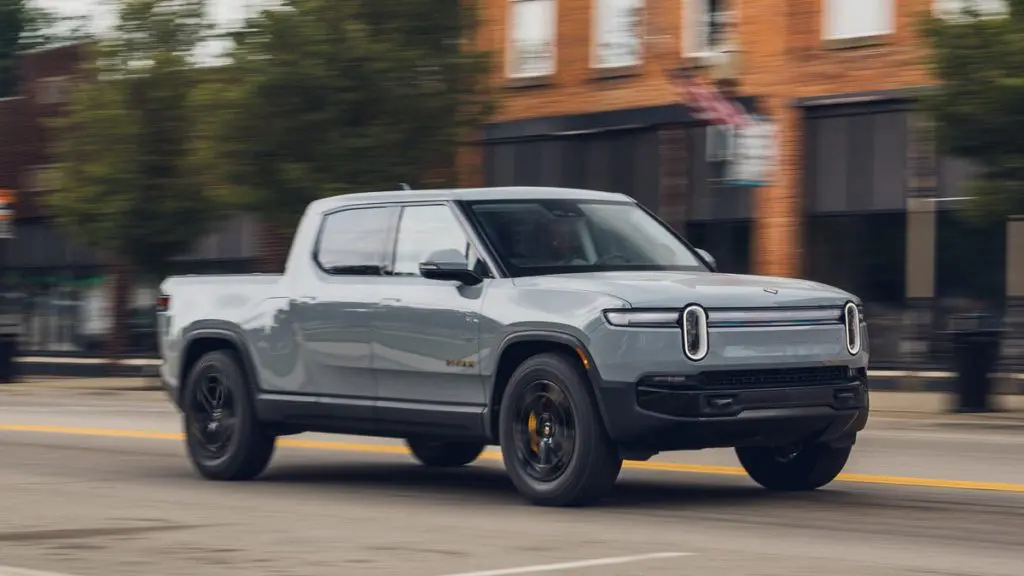
A termékportfólió három lábon áll:
- 🚙 R1 platform: az R1T pickup és az R1S SUV, jellemzően 70–100 ezer USD-s ársávban. Ezek a kritikusok által dicsért, terepképes prémium villanyautók, amelyek megalapozták a márka hírnevét.
- 📦 Kereskedelmi szegmens: az Electric Delivery Van (EDV), amelyet eredetileg az Amazon megrendelésére fejlesztettek ki (100 000 darabos keretmegállapodás), mára más flottaüzemeltetők számára is elérhető.
- 🔜 R2 és R3: a tömegpiacra szánt, lényegesen olcsóbb (~45 000 USD-tól induló) modellek, amelyek a Rivian egész jövőképének sarokkövei. Az R2 indítása 2026-ra van időzítve, de jelenleg ezek még nem kaphatók a piacon.
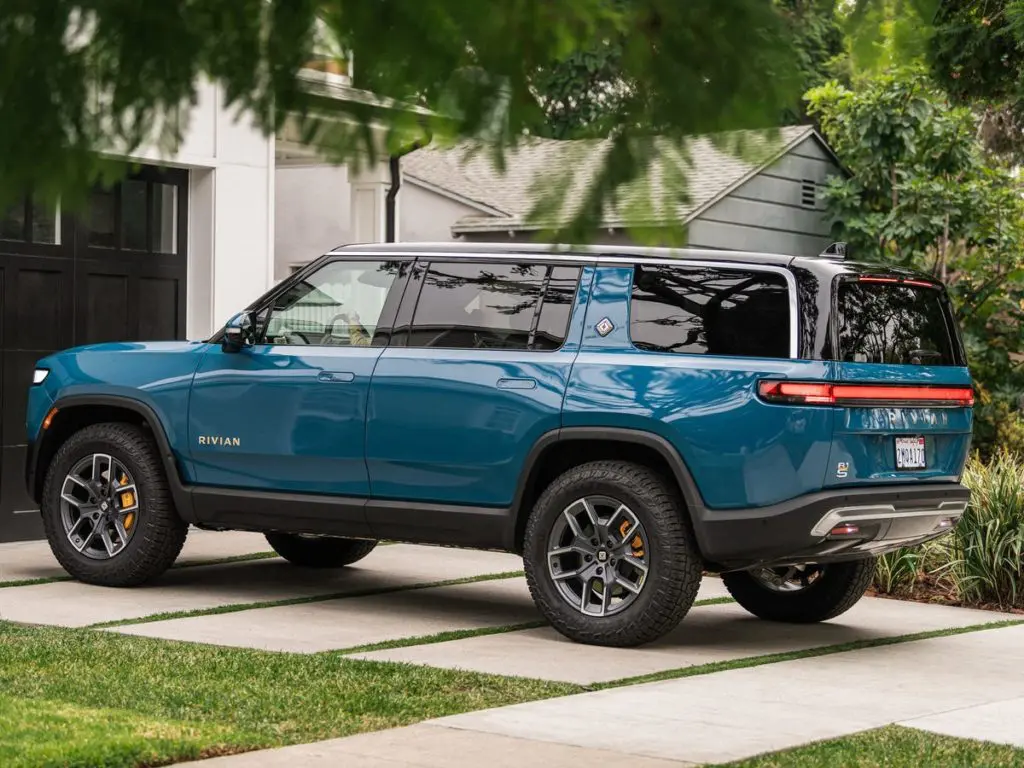
A cég vertikálisan integrált: a szoftvert, az elektromos architektúrát (zónális felépítés) és a hajtásláncot is házon belül fejleszti. Ez egyszerre erősség (valódi technológiai differenciálás) és teher (brutális tőkeigény).
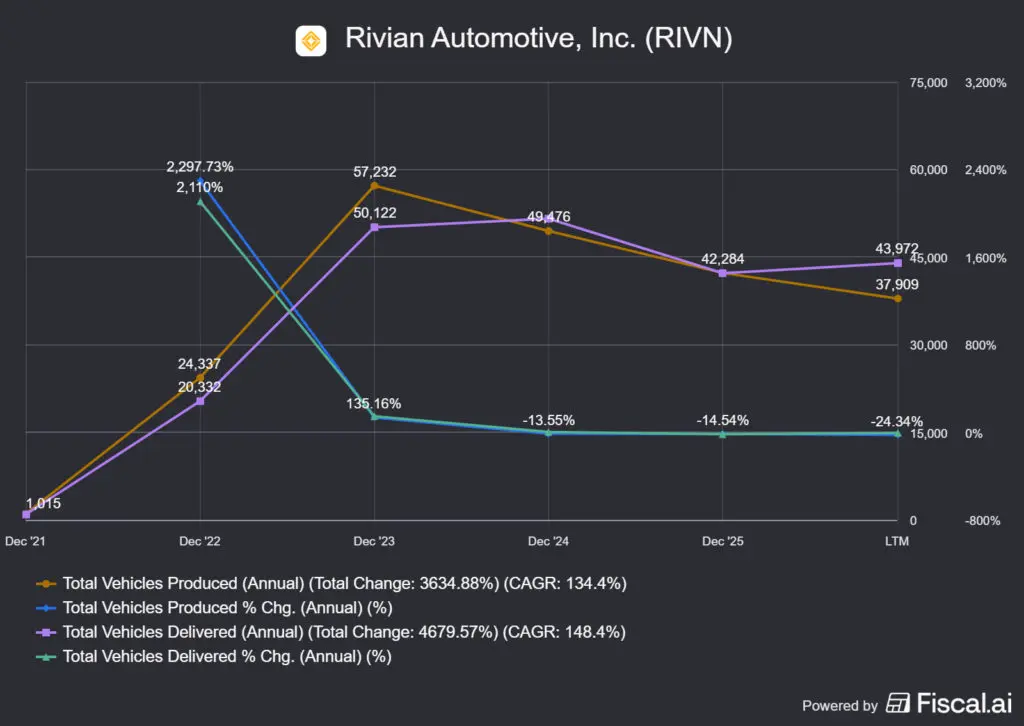
📌Gyakorlatban: a Rivian a gyakorlatban egy niche „wannabe” elektromos autógyártó, aminek a mérete még nem mérhető a többi elektromos autós konkurenshez, mondjuk az amerikai Tesla-hoz vagy a kínai BYD, Cherry és hasonló vállalatokhoz. Elsősorban technológiai előnyük van, amiket más cégek finanszíroznak. A lenti táblázatban látható, hogy a ténylegesen az utakon lévő járműveik száma a töredékét sem éri el a nagy gyártóknak, hiszen összesen nem beszélünk 200 000 darab járműről. Ezzel szemben a 2026-os évre az előrejelzett becslés 62-67 000 darabról szól.
Éves leszállítások (szállított járművek):
| Év | Leszállított | Legyártott |
|---|---|---|
| 2021 | 920 | 1 015 |
| 2022 | 20 332 | 24 337 |
| 2023 | 50 122 | 57 232 |
| 2024 | 51 579 | 49 476 |
| 2025 | 42 247 | 42 284 |
Jelenlegi helyzet és vetélytársak
A Rivian jelenleg ott tart, ahol a legtöbb fiatal autógyártó elbukik. A prémium R1-modellek piaca telített és szűk, az EV-kereslet általános lassulása, valamint az amerikai 7500 USD-s adójóváírás fokozatos kivezetése pedig pont a legrosszabbkor érkezett. Ennek eredménye a számokban is látszik: a legyártott járművek száma 2023-ban 57 ezer volt, 2025-re viszont 42 ezerre esett vissza, vagyis a volumen nem nő, hanem csökken. a Riviannak ráadásul nincsen meg az ami a Teslanak megvolt: a first movers advantage. Ugyanis a piac már nagyon nem üres, a kínai márkák ontják a különböző elektromos modelleket, de Európa sem tétlenkedik.
A versenytársak minden irányból szorítják:
- 🔋 a Tesla továbbra is a referenciapont skálában és költséghatékonyságban, ráadásul a Tesla 2025-ben 1.6 millió járművet szállított le, ami 1 nagyságrenddel több, mint amire a Rivian képes volt;
- 🛻 a hagyományos óriások (Ford F-150 Lightning, GM) a pickup-szegmensben támadnak;
- 🇨🇳 a kínai gyártók pedig globálisan nyomják lefelé az árakat, ráadásul remekül berendezkedtek tömeggyártásra. Például a BYD-nek sikerült felfuttatnia a termelését 4.8 millió darabra, aminek a Rivian még az 1%-át sem éri el.
A Rivian fegyvere ezzel szemben nem a méret, hanem a szoftver és a felhasználói élmény, ezt próbálja most pénzzé tenni a két nagy szövetségesén keresztül.
A két nagy szövetséges: Volkswagen és Amazon
Itt válik a Rivian-történet igazán érdekessé, mert a részvényesi tulajdonosok között két olyan név szerepel, amely önmagában is megérne egy misét:
- 🏭 Volkswagen International America: 28.3% tulajdonrés, ami a jelenlegi értékeltség mellett 5.3 milliárd USD-t jelent. . A német óriás egy közös vállalat keretében akár 5.8 milliárd USD-t is a Rivianba fektethet, cserébe hozzáférést kap a Rivian szoftver- és elektromos architektúrájához. Ez egyszerre tőkeinjekció és a technológia külső validációja: ha a világ egyik legnagyobb autógyártója a Rivian zónális architektúráját akarja használni, az többet mond a szoftver minőségéről, mint bármilyen marketinganyag. Különösen úgy, hogy a korábbi Volkswagen ID platformra épülő modellek olyan nagyot nem mentek.
- 📦 Amazon: 12.57% tulajdonrész, ami a jelenlegi értékeltség mellett 2.4 milliárd USD-t jelent. A flottamegrendelés mellett az Amazon stratégiai befektetőként is jelen van, ami stabil kereskedelmi keresletet és hosszú távú elkötelezettséget jelent. Viszont az Amazon valójában nem hagyományos autókat vásárol, hanem a logisztikához használt elektromos teherautókat, ami igazából egy másik szegmens, és nem a személyautókkal versenyez. Viszont az Amazon csak passzív befektetője a Riviannak, ellentétben a Volkswagennel, amelyik aktív szerepet is vállal, ezért van a bennfentesek listáján.
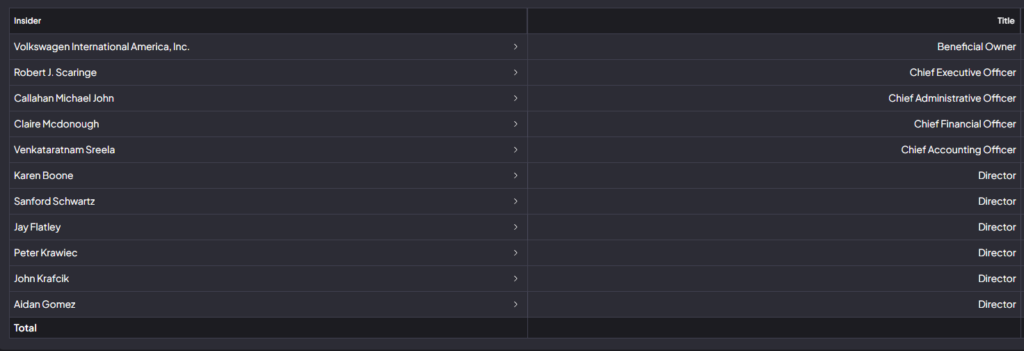
A bennfentes és intézményi tulajdon összességében koncentrált és erős kezekben van, ez a Rivian egyik legfontosabb védőhálója a túléléshez szükséges tőke szempontjából.
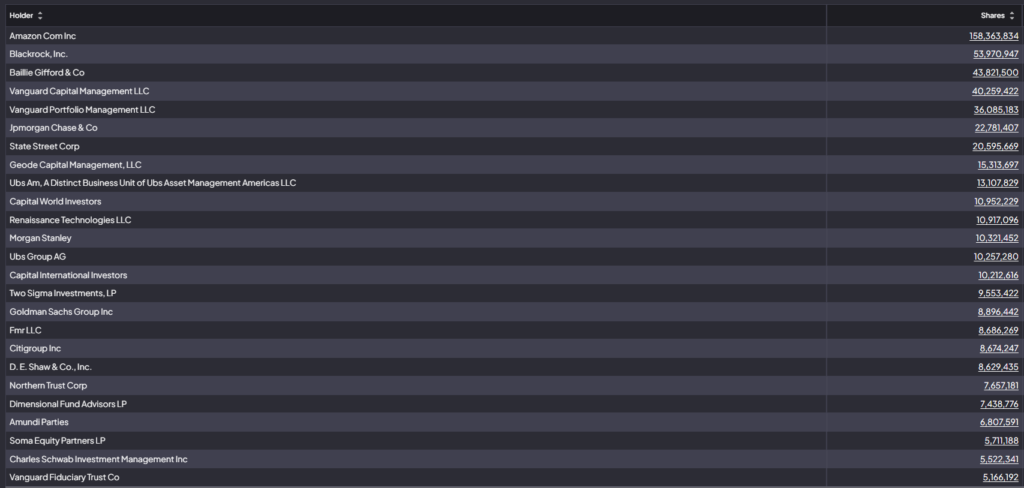
📌Gyakorlatban: a Volkswagen aktív befektetője a Riviannak és részt követel a technológiai platformból is, lényegében a saját jövőjét próbálja biztosítani. Ezzel szemben az Amazon a szokásos spawner vállalathoz hűen tőkét helyez ki abba, hogy a saját logisztikai hálózatát fejlessze. Bár a célja a két cégnek alapvetően eltérő, mindketten jelentős tőkével fogadtak a Rivian részvényére, összesen mintegy 5.7 milliárd USD értékben, ami a cég piaci kapitalzációjának a harmadát teszi ki.
A Rivian részvény metrikái
| Mutató | Érték |
|---|---|
| Részvényárfolyam (2026. június) | 14.75 USD |
| Árfolyamváltozás (IPO óta, 2021. nov.) | -85.4% |
| 5 éves bevétel-CAGR | +151.4% |
| Piaci kapitalizáció | ~18.6 milliárd USD |
| EV (vállalati érték) | ~18.8 milliárd USD |
| Bevétel 2025 | 5.39 milliárd USD (+8.39% év/év) |
| Bevétel TTM | 5.53 milliárd USD (+10.43%) |
| Bruttó profit 2025 | 144 millió USD (a fennállás óta először pozitív) |
| Bruttó marzs 2025 | 2.67% (TTM: 1.03%) |
| EBITDA 2025 | -2.80 milliárd USD |
| EBITDA-marzs 2025 | ~-52% |
| Üzemi eredmény (EBIT) 2025 | -3.59 milliárd USD |
| Operatív marzs 2025 | -66.55% |
| Nettó veszteség 2025 | -3.63 milliárd USD |
| Hígított EPS 2025 | -3.07 USD |
| FCF 2025 | -2.49 milliárd USD |
| FCF-marzs 2025 | ~-46.2% |
| Készpénz + rövid távú befektetések | ~4.83 milliárd USD |
| Nettó adósság (2025 vége) | nettó készpénz, ~-1.09 milliárd USD |
| Nettó adósság (LTM) | ~0.2 milliárd USD (épp átfordult) |
| Összes adósság | ~5.0 milliárd USD |
| TTM P/FCF | -6.1x (negatív, mert a FCF negatív) |
| LTM EV/EBITDA | -6.2x (negatív) |
| P/S (LTM) | 3.36x |
| EV/Sales (LTM) | 3.4x |
| Forward EV/Sales (2028) | 1.17x |
| ROIC (5 éves átlag) | -130.8% |
| ROE (5 éves átlag) | -50.7% |
| Volkswagen részesedése | 28.3% |
| Amazon részesedése | 12.57% |
| Alkalmazottak | 15 232 |
| Legyártott járművek 2025 | 42 284 (2023: 57 232) |
| Leszállított járművek 2025 | 42 247 |
| Részvényszám | ~1.26 milliárd (2021: ~900 millió, ~40% hígulás) |
| Becsült bevétel 2028 (konszenzus) | 16.92 milliárd USD |
| Osztalék | Nincs |
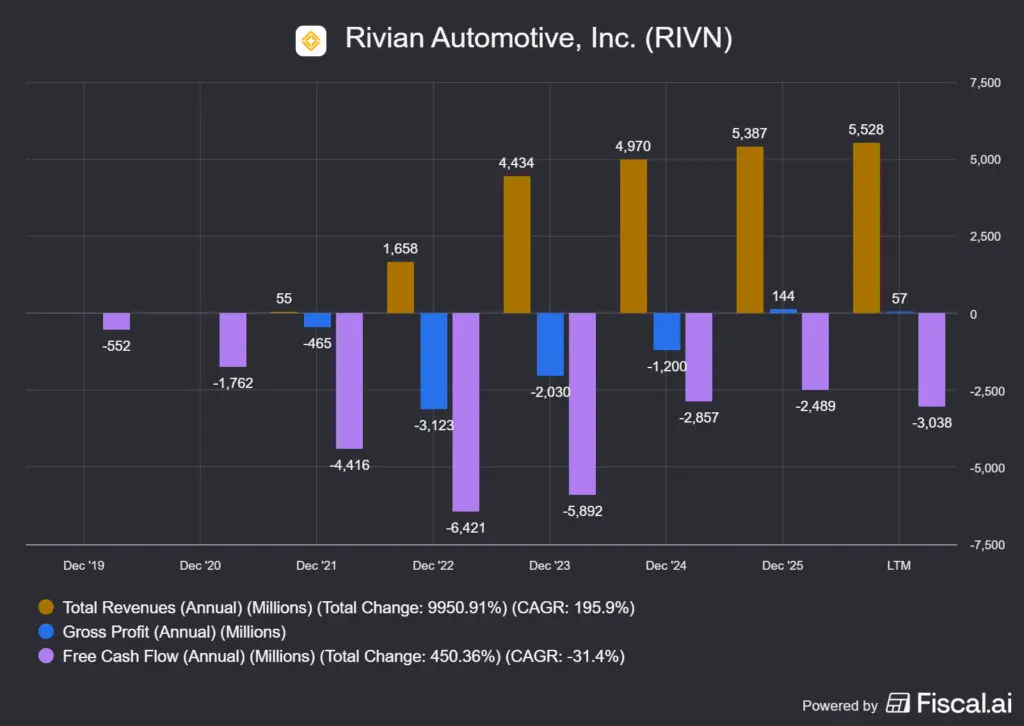
Az adatok meglehetősen érdekesek. A 2.67%-os bruttó marzs jelentéktelennek tűnik, de valójában ez a teljes Rivian-tézis sarokpontja: a cég a fennállása óta először adott el több járművet, mint amennyibe a legyártásuk került. A 151.4%-os, ötéves bevétel-CAGR látványos, de csalóka: a növekedés zöme a 2021–2023-as felfutásból származik, az utóbbi években a bevétel már csak 8–10%-kal nő, miközben a legyártott járművek száma 57 ezerről (2023) 42 ezerre (2025) esett vissza. Vagyis a forgalom inkább áremelésekből és a modellmixből származik, nem több eladott autóból, ez egy autógyártónál önmagában intő jel.
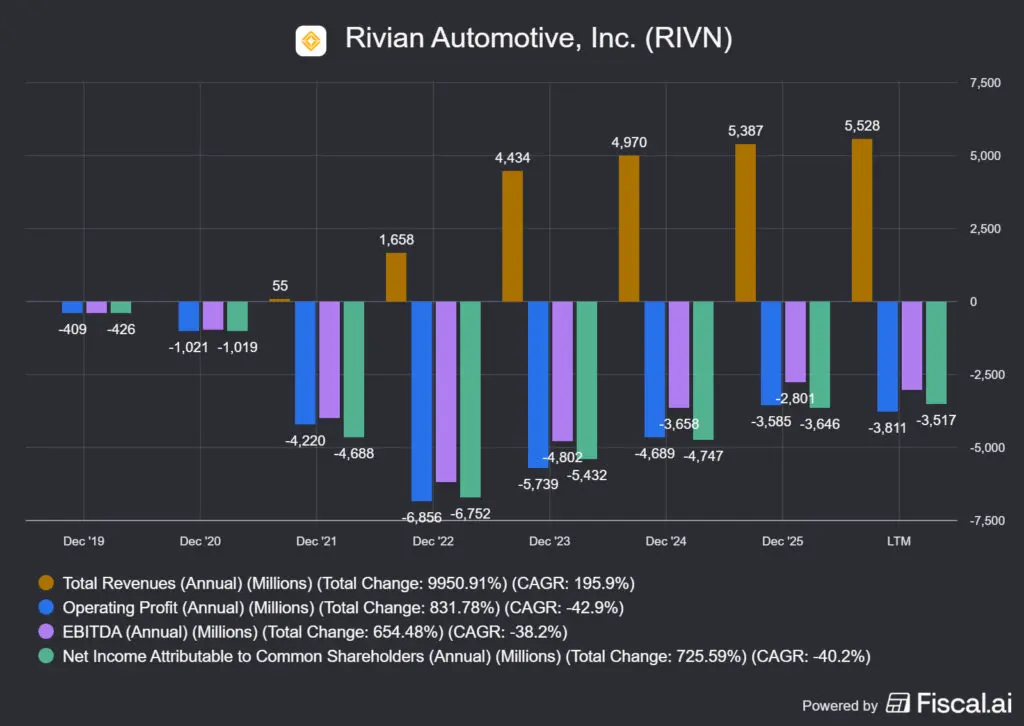
A másik, ami egyből feltűnik: szinte minden értékeltségi mutató negatív vagy értelmezhetetlen. A -6.1x-es P/FCF és a -6.2x-es EV/EBITDA nem olcsóságot jelez, hanem azt, hogy a cég még nem termel pozitív cash flow-t vagy EBITDA-t, hiszen lényegében minden ilyen mutató egy egyszerű osztás. Itt egyedül a forward EV/Sales (2028-ra 1.17x) ad fogódzót, ez viszont már egy olyan világot áraz, ahol a bevétel a mostani háromszorosára nő. Persze minden gyorsan növekvő vállalat belelátja a saját működésébe az óriási profitot és a hiperdurva növekedést, hiszen különben nem tudnák eladni a saját papírjaikat.
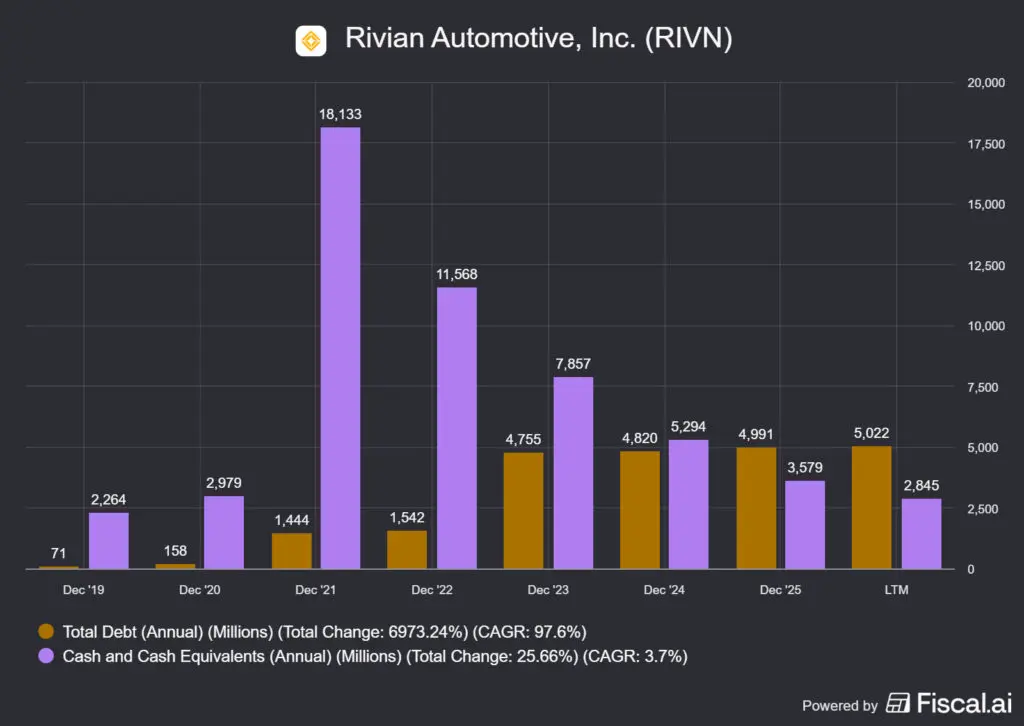
A ~4.83 milliárd USD-s készpénzmennyiség és a gyakorlatilag semleges nettó adósság ad időt a felskálázáshoz, de a -2.49 milliárd USD-s éves FCF mellett ez az időablak véges, a túléléshez a 2026-os R2-indításnak sikeresnek kell lennie. Persze mindig be lehet újabb és újabb tőkét vonni cégektől, kockázati tőkealapoktól és egyéb befektetőktől, amíg a cég története hiteles és eladható marad.
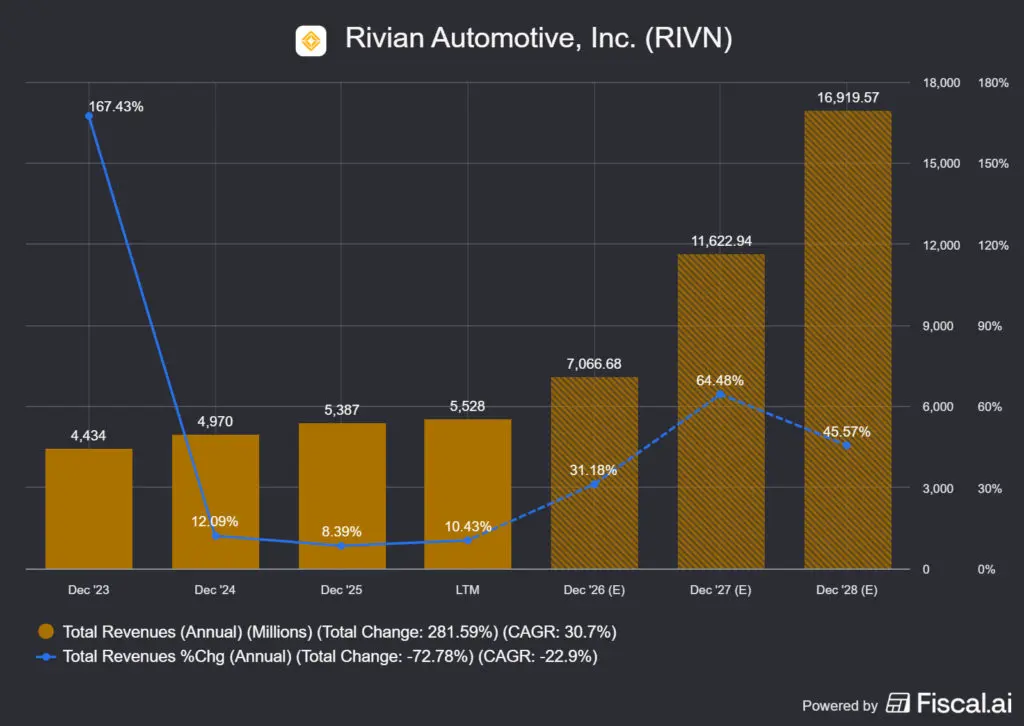
Az előrejelzés természetesen itt is beszédes, 30-60%-os bevételnövekedéseket vízionálnak az elemzők, ami amúgy nem feltétlenül lehetetlen, de kiindulva az eddigi számokból, azért nem is túl valószínű.
Megszoksz vagy megszöksz
Mivel már évek óta fektetek egyedi részvényekben, vélek felfedezni néhány párhuzamot a Rivian és a Tesla működése között. A legszembetűnőbb a stratégiai recept: prémiummal indulni, majd abból finanszírozni a tömegmodellt. Ez szó szerint Elon Musk 2006-os titkos mesterterve volt, drága Roadster (2008), majd Model S/X (prémium), végül a tömegpiaci Model 3. A Rivian pontosan ezt csinálja: drága R1T/R1S, most pedig jön a ~45 000 USD-s R2. Mindkét cég lényegében a tömegmodell piacra dobására és felskálázására tette fel az egész vállalat jövőjét.
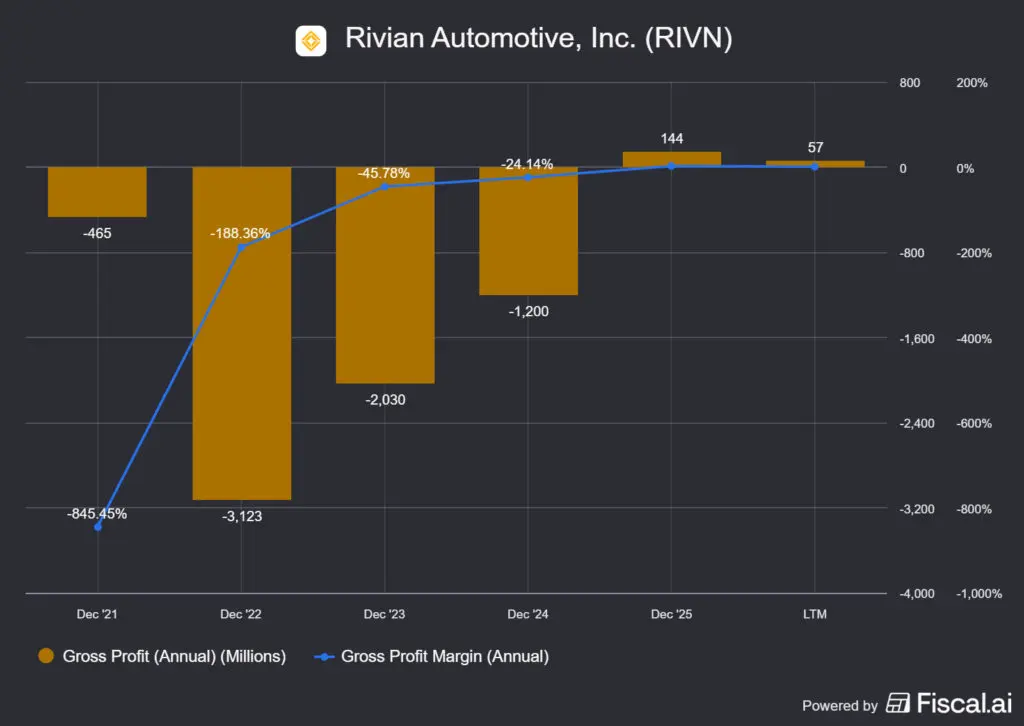
A bruttó marzs fordulópontja is ugyanilyen mérföldkő lehet. A Tesla hitelességi pillanata az első nyereséges negyedév volt (2013 Q1) a Model S felfutásával. A Rivian most, 2025-ben érte el élete első pozitív bruttó marzsát, ami akár ugyanazt a történetet is kiadhatja, mint a Tesla esetében.
Ami a Rivian (RIVN) részvény mellett szól:
- 📈 Először pozitív bruttó marzs (2025: +2.7%). Bizonyíték arra, hogy a Rivian képes a gyártási egységköltséget a bevétel alá szorítani, ez az első igazi lépés a túlélés felé.
- 🤝 Két erős szövetséges. A Volkswagen (28.3%) és az Amazon (12.57%) nemcsak tőkét, hanem validációt és keresletet is ad. A VW-JV potenciálisan visszatérő szoftverlicenc-bevételt is hozhat. Viszont ez egyben brutálisan is koncentrálja a vevőkört, ami tulajdonképpen önmaga kockázata lesz: ha valamelyiket elveszíti, kártyavárként dőlnek majd össze a metrikák.
- 💻 Valódi technológiai differenciálás. A házon belül fejlesztett architektúra és szoftver állítólag az iparág egyik legjobbjának számít, pont ezt akarja a VW is.
- 🧭 Alapító-vezérelt. RJ Scaringe a kezdetektől a kormánynál ül, ami hosszú távú gondolkodást és elkötelezettséget jelez. Igaz, a részesedése erőteljesen lecsökkent, de még mindig durván 110 millió USD-s pozíciója van Rivian részvényekben.
- 💰 Magas készpénzállomány. A ~4.8 milliárd USD-s készpénzállomány időt vesz a cégnek az R2 beindításáig. A nettó adósságuk mindössze 403 millió USD, ami egy ilyen méretű vállalat esetében nagyon alacsony.
Ami a Rivian (RIVN) részvény ellen szól:
- 📉 Csökkenő volumen. A legyártott járművek száma 57 ezerről (2023) 42 ezerre (2025) esett. Egy autógyártónál a zsugorodó volumen a legrosszabb jel, viszont ebbe az is belejátszik, hogy a gyártást most állítják át az R2 és R3 modellekre, ami szükségszerűen a korábbi modellek kifuttatását és a darabszám visszaesését jelenti.
- 🔥 Brutális készpénzégetés. Évi 2.5–3 milliárd USD-s FCF-veszteség, a fennállás óta felhalmozott ~27 milliárd USD-s veszteség a mérlegben.
- ⏳ Tartós veszteségesség. Az elemzői becslések szerint a cég 2028-ban is negatív EBIT-tel, negatív FCF-fel és -1.40 USD EPS-szel zár. A lassan megforduló befektetési sztorik egyik tipikus velejárója az, hogy még évekig nem lehet nagy nyereségekre számítani.
- 💧 Folyamatos hígulás. A részvényszám négy év alatt ~40%-ot nőtt; a túléléshez valószínűleg újabb tőkebevonás kell ,ajd, ami további hígítással fog járni.
- 🌬️ Törékeny marzs és külső szelek. Az 1%-os LTM bruttó marzs egy gyenge negyedévtől újra negatívba fordulhat, az EV-adójóváírás kivezetése pedig pont azt a keresletet tűnteti el, amiből ez a minimális pozitív marzs származik.
📌Gyakorlatban: a fenti kép nagyon hasonlít arra, amit startupoknál lehet látni: éveken át gyors növekedés, de veszteségtermelés, aztán ahogy elérik a szükséges méretet, a számok egyszer csak átfordulnak pozitívumba. Szerintem nagyjából a Rivian sztorija is erről szól. A kérdés az, hogy a számtalan hasonló elektromos autós történet mellett van-e elég tér erre? Szerintem lehet, de biztosan nem lesz egyszerű menet.
A Rivian (RIVN) részvény helyzetének összegzése
A Rivian részvény klasszikus „mindent vagy semmit” fogadás. Aki vesz, az nem egy nyereséges autógyártót vásárol, hanem egy opciót arra, hogy az R2 tömegmodell beindítása sikeres lesz, a volumen újra növekedni kezd, és a Volkswagen–Amazon tengely átsegíti a céget a profitabilitás küszöbén.
A minőségi, magas ROIC-ú compounderek logikája szerint ez a részvény minden szűrőn elbukik: negatív tőkemegtérülés, extrém tőkeintenzitás, ciklikus iparág, folyamatos hígulás.
Aki viszont kifejezetten spekulatív, kockázati tőke által vezérelt fordulat-sztorira vadászik, és el tudja viselni a teljes tőkevesztés reális esélyét, annak a Rivian egy érdekes (és kétségkívül izgalmas) jelölt a figyelőlista legkockázatosabb sarkába. Ha a Rivian R2 modell beveztése flottul sikerül, megfordulhat a történet; ha nem, az olcsóság értékcsapdaként fog működni.
Ha pedig tovább akartok elemezni, használjátok az iO Charts részvény- és portfólió kezelőjét, amit itt értek el: iO Charts.
Gyakran Ismételt Kérdések a Rivian részvényről
Válaszok a leggyakoribb kérdésekre
Rivian részvényt fontolgatsz, vagy csak tisztán akarsz látni a sztoriban? Itt tömör válaszokat találsz a legtöbbet kérdezett témákra: az értékeltségre, az IPO óta tartó zuhanásra, a Volkswagen–Amazon szövetségre, a profitabilitás időzítésére és az R2 modell szerepére.
Kattints bármelyik kérdésre, és kinyílik a válasz. Ezek szándékosan rövid összefoglalók: ha a részletek is érdekelnek, azokat feljebb, az elemzés megfelelő fejezeteiben bontom ki bővebben.
Megéri most Rivian részvényt venni?
A Rivian részvény erősen spekulatív befektetés: a cég veszteséges, évi több milliárd USD-t éget el, és a profitabilitás a 2028-as becslések szerint sem garantált. Aki vásárol, valójában a Rivian R2 tömegmodell sikerére és a Volkswagen–Amazon háttértámogatásra fogad, vállalva a magas kockázatot.
Miért esett ennyit a Rivian részvény az IPO óta?
A Rivian részvény több mint 85%-ot esett a 2021-es tőzsdei bevezetés óta. Az okok: a kezdeti irreális várakozások, a tartósan magas veszteségek, a folyamatos részvényhígulás, valamint az elektromos autók (EV) keresletének általános lassulása.
Mi köze a Volkswagennek és az Amazonnak a Rivianhoz?
A Volkswagen a Rivian legnagyobb részvényese (~28.3%) egy közös vállalaton keresztül, amelynek keretében akár 5.8 milliárd USD-t fektethet a cégbe a szoftvertechnológiáért cserébe. Az Amazon ~12.57%-os tulajdonos, és egyben nagy megrendelő az elektromos kishaszonjárművekre.
Mikor lesz nyereséges a Rivian?
A jelenlegi elemzői becslések szerint a Rivian még 2028-ban is veszteséges marad üzemi (EBIT) és szabad cash flow szinten egyaránt. A nyereségesség kulcsa a tömegpiaci R2 modell sikeres beindítása és a volumen tartós növelése.
Mi az a Rivian R2, és miért fontos?
Az R2 a Rivian tömegpiacra szánt, ~45 000 USD-tól induló elektromos SUV-ja, amelynek indítása 2026-ra várható. Ez a modell a cég teljes jövőképének sarokköve: az olcsóbb ár révén sokszorosára emelheti az értékesítési volument, ami nélkül a profitabilitás aligha érhető el.
Jogi és felelősségi nyilatkozat (aka. disclaimer): a cikkeim magánvéleményt tartalmaznak, kizárólag a saját és az olvasóközönség szórakoztatására írom őket. Az itt megjelenő cikkek semmilyen formában NEM merítik ki a befektetési tanácsadás témakörét. Soha nem akartam, nem is akarok és a jövőben sem valószínű, hogy fogok ilyet adni. Az itt leírtak kizárólag információs tartalomnak tekinthetők, és NEM értelmezhetőek ajánlattételnek. A véleménynyilvánítás semmilyen formában NEM tekinthető biztosítéknak pénzügyi instrumentumok eladására vagy vásárlására. A meghozott döntéseitekért KIZÁRÓLAG TI vagytok a felelősek, ennek kockázatát senki más, így értelemszerűen én sem, vállalom magamra.