
?Miről szól a Piaci Impulzus rovat??
A Volkswagen részvény nyeletlen baltaként zuhan a mélybe már több mint 5 éve, de vajon főnixmadárként fog feltámadni vagy a vergődés tovább folytatódik? Ez a kérdés sokakat foglalkoztat, akik beleragadtak, a hátuk közepére sem kívánják, mások szerint már túl olcsó. De vajon mi az igazság?
Nem tudom, tisztában vagytok-e vele, de egy alapos fundamentális mélyelemzés elkészítése 40-50 órát is igénybe vehet. Befektetőként ennyi energiát minden egyes cég elemzésébe lehetetlen beletenni, ha kellően hosszú figyelőlistát szeretnétek hatékonyan kezelni. Ezért hoztam létre a Piaci Impulzus rovatot, amely betekintést enged pillanatkép gyanánt egy-egy részvénybe, most éppen a Volkswagen dolgaiba, és nagyjából felvázolja az aktualitásokat. Nem mélyelemzés, inkább csak gondolatébresztő a pillanatnyi állapot alapján.
A célom nem napi kereskedési tippek osztogatása vagy technikai alakzatok elemzése. Helyette gyors, lényegre törő fundamentális minielemzéseket adok közre, amik segítenek az előszűrésben. Ezek az impulzusok segítenek észben tartani, hogy a Volkswagen részvény aktuális árfolyammozgása érdemel-e mélyebb vizsgálatot, vagy csak egy futó piaci jelenségről van szó.
A részvény aloldalát részletes adatokkal itt találjátok: VOW3 részvény oldal
Ha az oldal mélyelemzéseit keresitek, akkor az alábbi linkre nyomjatok: iO Charts részvényelemzések
?Tartalomjegyzék?
Létrehoztam egy tartalomjegyzéket, hogy könnyebben tudjatok navigálni a tartalmakban:
- ❓Mit csinál a Volkswagen?
- 💡 A Volkswagen jelenlegi helyzete és vetélytársai
- 🎢 A Volkswagen metrikái
- ✅ Volkswagen részvény: megszoksz vagy megszöksz?
- 📝 A tézis összegzése
? Mit csinál a Volkswagen?
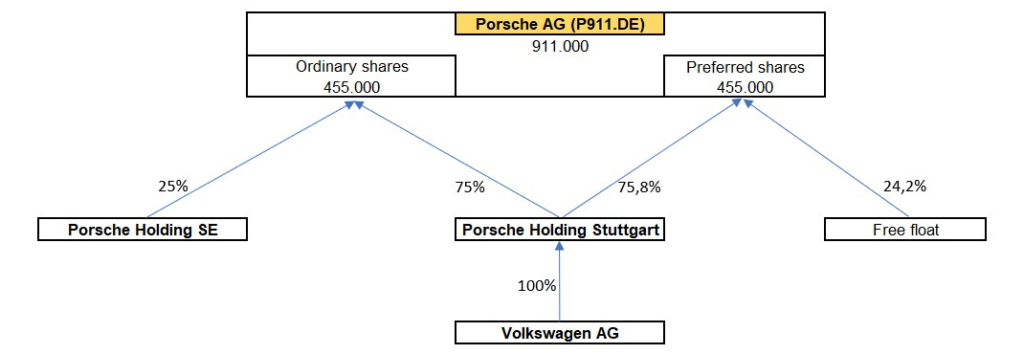
A Volkswagen AG az európai autóipar legnagyobb szereplője, egy wolfsburgi székhelyű konszern, amelyik 1937-es alapítása óta a világ egyik legismertebb autógyártó csoportjává nőtte ki magát. A cég neve „népautót” jelent, ez a név ma már némileg ironikus, hiszen a csoport portfóliójában a 20000 EUR-s Polo és a 250000 EUR-s Lamborghini Huracán egyaránt szerepel. A konszern 12 márkát foglal magában 7 európai országból: a tömegpiaci Volkswagen, a Škoda, a SEAT/CUPRA felvásárlásokból épített lánc mellett a prémium szegmensben az Audi, a Porsche, a Bentley és a Lamborghini is a csoporthoz tartozik. Emellett a haszongépjármű-piacon a MAN, a Scania és a Volkswagen Commercial Vehicles is VW-ernyő alatt működik. Érdekesség, hogy bár a VW és a Porsche kereszttulajdonolják egymást, ennek ellenére az utóbbit külön cégként is jegyzik P911 ticker alatt. A Porsche kapcsán készítettünk mélyelemzést, amit szintén érdemes elolvasnotok.
A Volkswagen üzleti modelljének négy fő pillére van. Az első és legnagyobb a tömegpiaci személyautó-gyártás, amelyet a Brand Group Core fog össze (VW, Škoda, SEAT, CUPRA). A második pillér a prémium és luxus szegmens, elsősorban az Audi és a Porsche, amelyek historikusan a csoport profitjának oroszlánrészét adták, erről bővebben a DAX-cikkemben is írtam.
A harmadik pillér a haszongépjármű-divízió (TRATON: MAN, Scania), amely az egyetlen szegmens, ahol 2025-ben valódi növekedés volt. A negyedik és legproblémásabb pillér a CARIAD szoftver- és digitális üzletág, amelyet a VW azzal a céllal hozott létre 2020-ban, hogy az egész csoport autóit egységes szoftverplatformra helyezze, és amely azóta több milliárd eurós veszteséggel, késésekkel és belső frusztrációval írta be magát a konszern történetébe.
A Volkswagen részvény két formában forog a Frankfurti Tőzsdén: a VOW törzsrészvény szavazati joggal bír, míg a VOW3 elsőbbségi részvény nem rendelkezik szavazati joggal, viszont minimum- és kiegészítő osztalékra jogosít. A két részvény fundamentálisan közel azonos értéket képvisel, de a piaci árazásban időnként 10-25%-os diszkont alakul ki az elsőbbségi részvény rovására, amit egyes befektetők arbitrázslehetőségként értékelnek.
📌Gyakorlatban: a VW-csoport összetettsége egyszerre erőssége és gyengesége is. Egy BMW-vel vagy Mercedesszel ellentétben a VW-nél soha nem lehet egyszerűen azt mondani, hogy „a prémium márkák húzzák a profitot”, mert egyes években ez igaz, más években viszont nagyon nem, mint például 2025-ben, amikor a Porsche szinte nulla eredménnyel zárt. Ezt és a tulajdonosi struktúra komplexitását az elemzők nehezen árazzák be, ami részben magyarázza a tartósan alacsony értékeltséget.
? A Volkswagen jelenlegi helyzete és vetélytársai
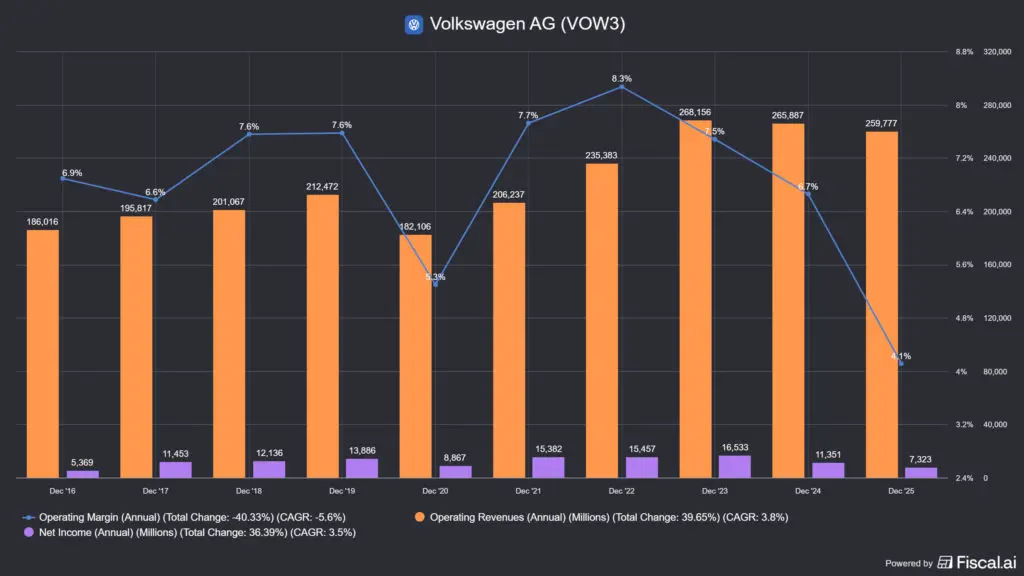
A Volkswagen 2025-ben nagyjából 35% százalékos profitesés közepette érkezett el arra a fordulópontra, amely meghatározza, hogy a vállalat a következő évtizedet konszolidálva vagy stagnálva kezdi-e. A nettó profit 7.3 milliárd EUR-ra zuhant az előző évi ~11.3 milliárd EUR-ról, ez volt a cég legrosszabb éve a 2016-os dízelbotrány utáni időszak óta. Az árbevétel ~260 milliárd EUR körül stagnált (-2.3%), az üzemi marzs pedig 6.7%-ról 4.1%-ra esett vissza. A katalizátorok egyszerre strukturálisak és konjunkturálisak: az amerikai vámok, a Porsche stratégiaváltásának egyszeri értékvesztései, a kínai piaci térvesztés és a CARIAD-ra terhelt milliárdok együttesen rombolták szét a profitot.
A válasz a menedzsment részéről egyértelmű: 50000 munkahely megszüntetése Németországban 2030-ig, gyárleállítások és agresszív költségcsökkentési program. Thomas Schäfer, a Brand Group Core vezetője és Arno Antlitz pénzügyi igazgató egyaránt jelezte: a jelenlegi nyereségszint hosszú távon nem fenntartható. Oliver Blume vezérigazgató 2026-ra az üzemi marzs 4–5.5%-ra való javulását célozza meg, miközben a Porsche vezérigazgatói posztjáról is lemondott, hogy a Volkswagenre koncentráljon.
A versenytársak három irányból szorítják a VW-t. Az első és legsúlyosabb fenyegetés Kína, ahol a BYD és más hazai gyártók (SAIC, Geely, NIO, Li Auto) drámai tempóban vesznek el piaci részesedést a VW-től. A kínai piac korábban a VW globális értékesítésének közel 35-40%-át adta, ez mára tartósan csökkenő trendbe fordult. A kínaiak egyszerűen gyorsabban fejlesztenek elektromos és hibrid modelleket, alacsonyabb áron és az ottani fogyasztói preferenciákhoz jobban igazodva.
| Vállalat | 2025-ös eladások | Változás | Pozícióváltozás |
|---|---|---|---|
| Toyota Motor Company | 11.21 millió | +4.8% | – |
| Volkswagen Group | 8.68 millió | -0.5% | – |
| Hyundai-Kia | 7.27 millió | +0.8% | – |
| General Motors | 6.18 millió | +3.0% | – |
| Stellantis | 5.48 millió | +1.3% | – |
| BYD | 4.60 millió | +7.7% | +1 |
| Ford | 4.40 millió | -2.0% | -1 |
| Geely Group | 4.12 millió | +23.4% | +2 |
| Honda | 3.46 millió | -9.2% | -1 |
| Nissan | 3.21 millió | -5.6% | -1 |
A második fenyegetés az elektromos átállás lassúsága. A VW az ID-sorozattal (ID.3, ID.4, ID.7) belépett az EV-piacra, de a sofőrök Európában és Észak-Amerikában lassabban váltanak elektromosra a vártnál, ami a gyárak kihasználtságát rontja és így a fejlesztési költségeket nem termelik vissza a modellek. A CARIAD szoftverplatform körüli zavar (késések, hibák, leállítások) ráadásul az egész konszern digitális transzformációját hátráltatta, ezért döntött a VW 2024-ben arról, hogy részlegesen megnyitja kapuit a Rivian szoftvermegoldásai előtt. A harmadik fenyegetés a Tesla, amely az európai és az észak-amerikai prémium EV-szegmensben továbbra is erős pozíciókat tart, és amelynek gyártási hatékonysága strukturálisan jobb a VW-énél.
? Gyakorlatban: a Volkswagen helyzete emlékeztet arra, amit a Nokia vagy a Kodak esetében lehetett látni az átmeneti időszakokban, egy domináns, erős mérlegű vállalat, amelyik egy technológiai platformváltás közepén küzd a relevancia megőrzéséért. Az eltérés az, hogy a VW mérlegpozíciója szilárd, a márkaportfóliója értékes, és az átálláshoz megvannak az erőforrásai. A kérdés az, hogy elég gyorsan lép-e a cég az új technológiák kifejlesztésében.
? A Volkswagen részvény metrikái
? Árfolyam és a mélypont narratívája
A Volkswagen részvény árfolyama 2021-ben járt a csúcson, kb. 230-240 EUR körüli szinten (VOW3), azóta egy tartós, lefelé mutató trendben van. A cikk írásának idején, 2026 márciusában a VOW3 tickerrel jelölt instrumentum 86 EUR körül forog, ami az ATH-hoz képest nagyjából 65%-os visszaesés, és ez nem egy egyszeri korrekció, hanem egy több éve tartó, fundamentálisan alátámasztott leértékelődési folyamat. A 2025-ös profit-összeomlás csak tovább nyomta lefelé az árfolyamot, amelyik 5 éves visszatekintésben is negatív teljesítményt mutat, nagyjából -24.1%-ot jelent a teljes időszakra vetítve.
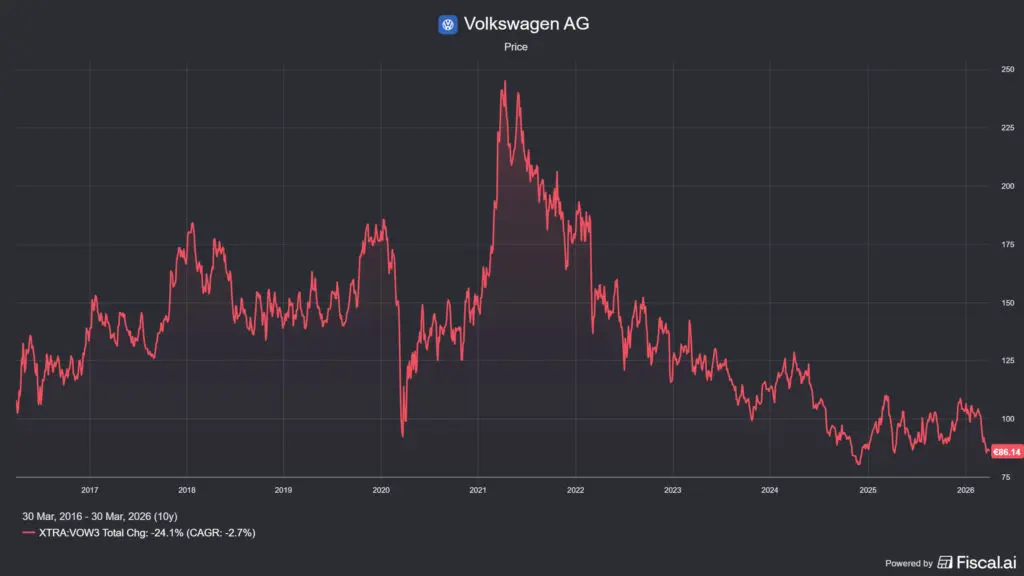
Aki megnézi az árfolyamgrafikont, az látja, hogy a VW részvény 2025 folyamán többször próbált talpra állni a 100-110 EUR-s szintek közelében, de mindannyiszor visszazuhant a Volkswagen részvény árfolyama. A 2026 eleji 50000 állásleépítési bejelentés némi pozitív piaci reakciót váltott ki, a piac ezt „végre komolyan veszi a költségcsökkentést” üzenetként értékelte, de ez sem hozta tartósan vissza a papírt a 100 EUR fölé. A helyzet olyan rossz az árfolyam kapcsán, hogy az 5 éves időtávról 10 évesre kellett váltanom, hogy a korábbi csúcsot is lássátok a képeken.
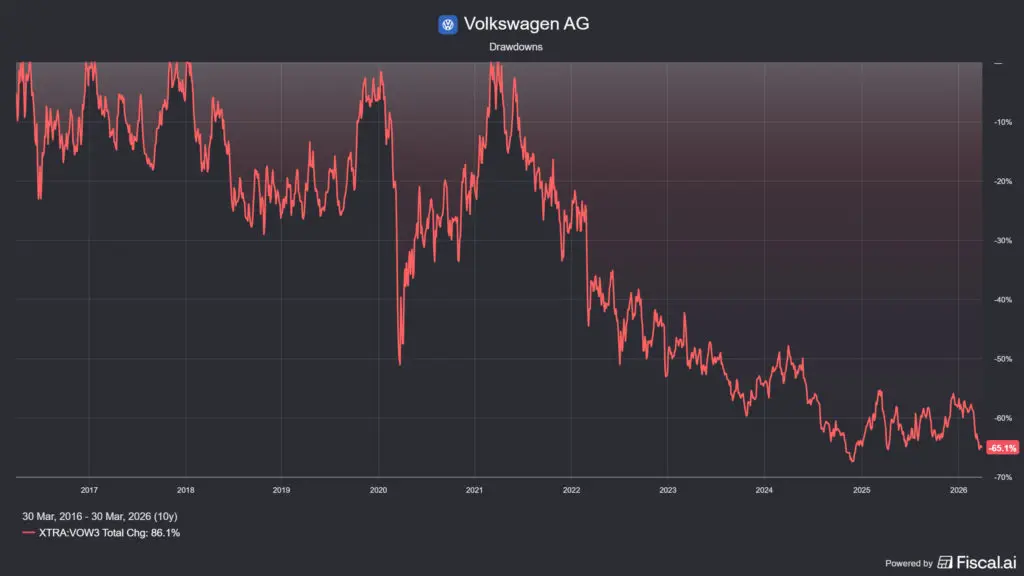
? Gyakorlatban: egy ilyen árfolyamesés után az első az, hogy „most már biztos olcsó a papír”. De mint a legtöbb értékalapú befektetési csapda esetében, az igazi kérdés az: miért olcsó, és vajon a piac helyesen árazza-e be a kockázatokat? Mert ha nem, akkor egy hulló késbe nyúlhattok bele.
? Értékeltség: P/E, P/B és az értékcsapda veszély
A Volkswagen értékeltségi mutatói papíron nagyon alacsonyak. A P/E mutató jelenleg 6.4 körül mozog, az EV/EBITDA 9.8 , ami szintén alacsony. Ennél már csak a P/B a durvább, ami alig 0.2, ez azt jelenti, hogy a piac a könyv szerinti értéknek 20%-ára értékeli a vállalatot. Ez nemcsak autógyártók esetében nyomott, hanem szinte bármilyen vállalat esetében az lenne. Viszont, korábban már többször beszéltem az értékcsapdáról, vagy ahogy szakmaibban mondják: a value trapről. Ez nem jelent mást, mint hogy egy értékalapú befektető megvásárolja a papírt, mert borzasztóan olcsónak néz ki, de a folyamatosan beszakadó fundamentális számok mindig lekövetik az alacsony értékeltséget.
Éppen ezért ezek a mutatószámok önmagukban nem sok mindent jelentenek. A probléma az, hogy az alacsony P/E és P/B önmagában nem garancia semmire, ha a profit tartósan csökken, akkor a szorzók nem olcsók, csak annak látszanak. Mivel a vergődés lassan 6 éve tart, ez már kellően hosszú időtáv annak is, aki a részvényeket nagyobb időhorizonton tartja. Nem azt mondom, hogy a helyzet soha nem fog megváltozni, csak azt, hogy jelenleg eléggé pocséknak néz ki.
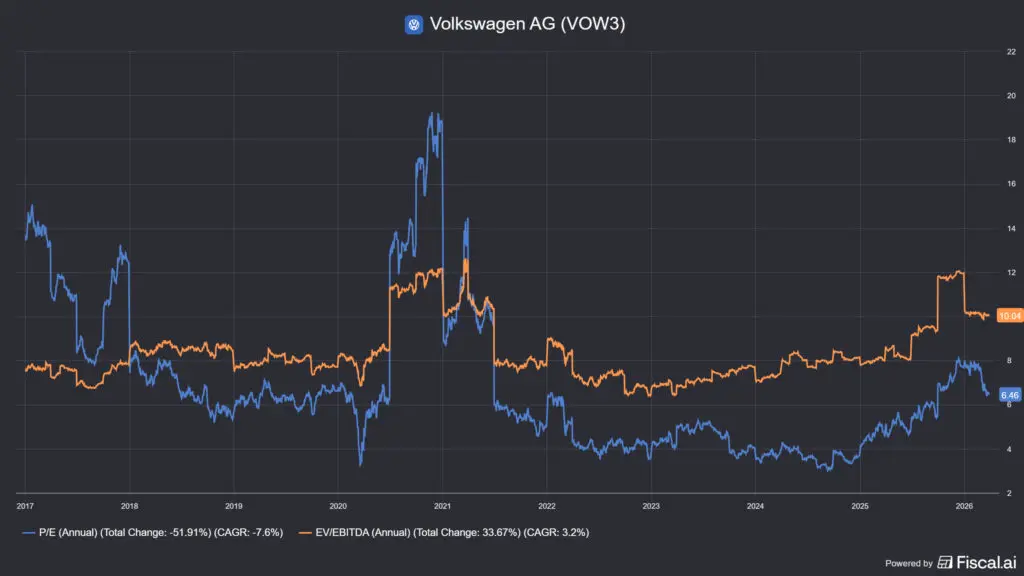
A mutatószámok az alábbiak szerint alakultak:
- ?jelenlegi P/E: ~6.4
- ⏳ P/E 3 éves átlaga: ~5.06
- ⏳ P/E 5 éves átlaga: ~5.2
- ? jelenlegi EV/EBITDA: ~9.8
- ⏳ EV/EBITDA 3 éves átlaga: ~8.3
- ⏳ EV/EBITDA: ~8.06
A fentiekből látható, hogy a pocsék metrikákat a piac nyomott értékeltséggel jutalmazta, utoljára magasabb értékeltségen pont a csúcs körül forgott a papír, valahol 240 EUR környékén. Tehát a fundamentális teljesítményt lényegében reális ár követi, a papír nagyjából fair értéken forog, ha a P/E vagy az EV/EBITDA mutatókat nézitek. Tettem egy utolsó kísérletet, összeraktam a fiscal.ai részvényleválogató szolgáltatással egy képletet a NOPAT yieldre, de ez sem mutatott más számokat. Ez egy fordított metrika, vagyis az alacsony érték itt azt jelenti, hogy a cég nem igazán olcsó.
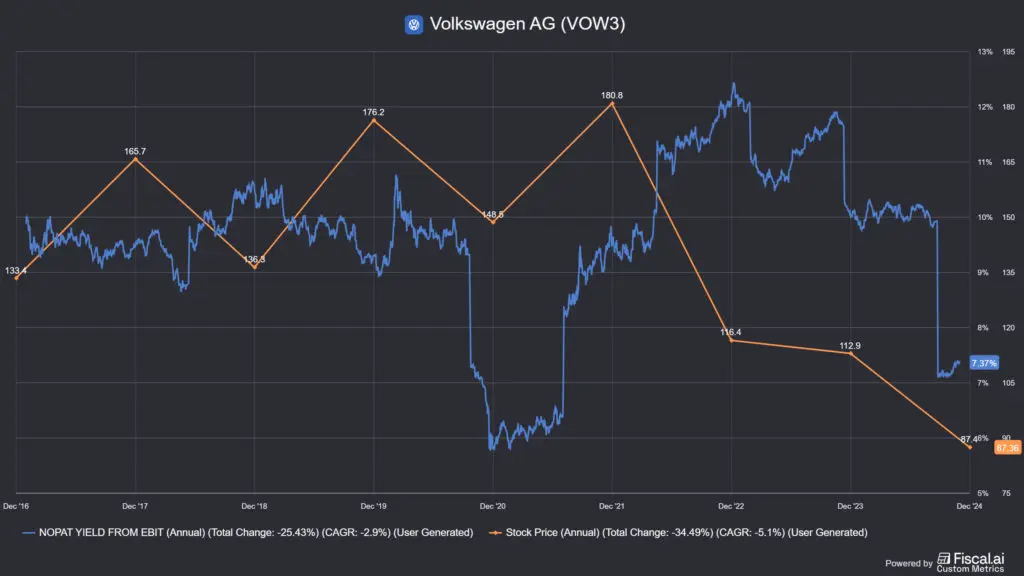
? Gyakorlatban: egy 0.2-es P/B bár azt jelenti, hogy a piac a vállalatot a saját tőkéje töredékén értékeli, viszont minden más mutatóban fair érték körül forog. Mikor lehetne a könyv szerinti értéknek létjogosultsága? Ha a Volkswagen tönkremenne és kiárulnák a vállalat eszközeit, akkor jól járhatna a befektető, de ez nem egy net/net részvény, tehát ebben az esetben sok következtetést nem érdemes belőle levonni.
? Bevételek és profitabilitás
A 2025-ös számok egyértelmű képet mutatnak:
- ?Működési bevétel: 260 milliárd EUR (-2.3% YoY)
- ?Üzemi eredmény: 13.2 milliárd EUR (-38.8% YoY)
- ?Nettó profit: 7.3 milliárd EUR (-35.5% YoY, legrosszabb 2016 óta)
- ?Üzemi marzs: 4.1% (2024: 6.7%)
- ?Kiszállított járművek: 8.68 millió db (-0.5% YoY)
A romlás forrásai jól azonosíthatók. A Porsche, amely korábban a csoport nyereségének legjobban teljesítő szegmense volt, üzemi eredménye 5+ milliárd EUR-ról mindössze 90 millió euróra zuhant, amit egyszeri értékvesztések és az EV-stratégia átírásának költségei magyaráznak, de azért így borzalmasnak néznek ki a számok. Az Audi és a Lamborghini szintén gyengébb évet zárt, mint korábban. Az amerikai vámok az egész konszernre 1.4 milliárd EUR-s terhet róttak. Az egyetlen fénypont a TRATON tehergépjármű-divízió volt, amelyik növelni tudta az eredményét.
A 2026-os kilátások óvatos javulást ígérnek: a menedzsment enyhén javuló üzemi marzsot céloz meg, ami ha teljesül, az üzemi eredmény 13-18 milliárd EUR körülire emelkedhet, de ez még mindig fényévekre van attól, amit korábban a VW letett az asztalra. Ennek tükrében nem várnám, hogy a Volkswagen részvény árfolyama szárnyalásba kezd, szerintem elhúzódó vergődésre számíthatnak a befektetők.
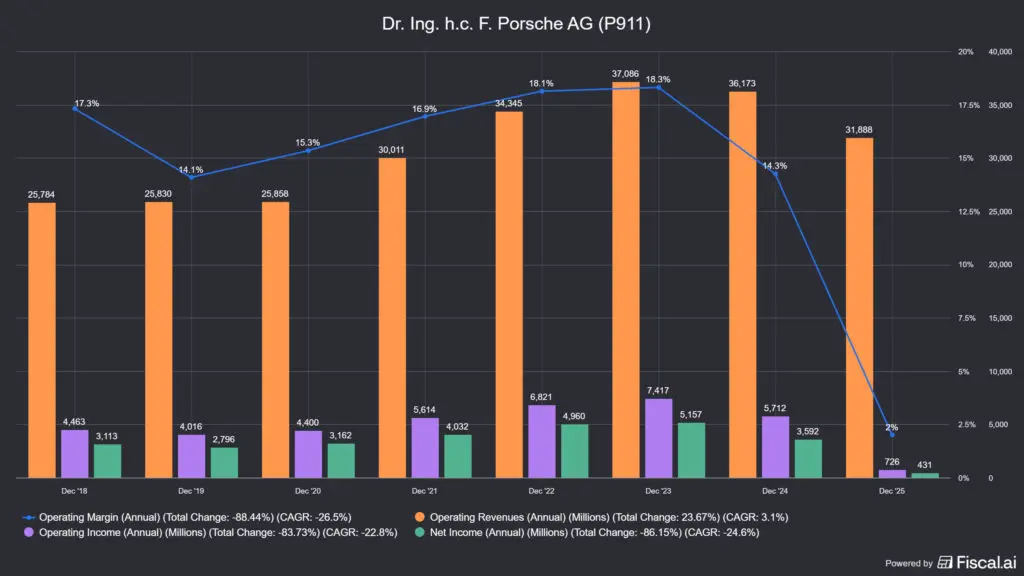
? Gyakorlatban: a legnagyobb baj az autógyártókkal, hogy egy tőkeintenzív szegmensben tevékenykednek, ahol a kínai gyártók betörése miatt a verseny iszonyatosan gyilkos. Nem igazán látszik, hogy a technológiailag fejlettebb elektromos autókkal, a kínai állam hátszelével és politikai akaratával hogyan tudna a Volkswagen szembeszállni, és hát a Porsche sincsen jobb helyzetben, pedig a prémium kategóriában ezt egy fokkal talán egyszerűbb megtenni. De a két vállalat erős szálakkal kötődik egymáshoz a hasonló tulajdonosi kör miatt.
? Hatékonyság: ROIC és a tőkeintenzitás átka
Az autóipar strukturálisan tőkeintenzív iparág: gyárakat kell fenntartani, platformokat fejleszteni, akkumulátorgyártást kiépíteni. A VW ROIC-ja historikusan 5-8% körül mozgott, ami jóval alatta van a megkívánt tőkeköltségnek, amit jellemzően 10%-ban szoktunk meghatározni, ha konkrét adatok rendelkezésre állnak. Ez azt jelenti, hogy a cég strukturálisan értéket pusztít, nem teremt, ezért sem veszem soha autógyártó cégek részvényeit, kivéve ha valami speciális eset áll elő, de ez most nem az. A 2025-ös eredményromlással ez a mutató tovább esett.
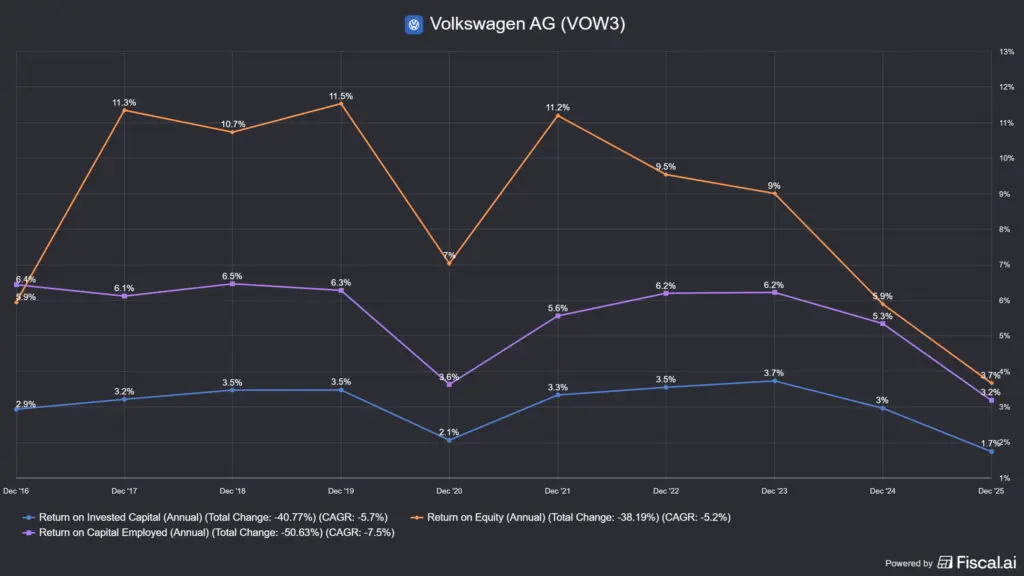
Az autós üzletág szabad cash flow-ja 2025-ben az autós szegmensben erősen negatív irányba tolódott el az egyszeri tételek, értékvesztések és a beruházások miatt. A csoport konszolidált szinten fenntartja a ~65 milliárd EUR-s kötvény- és készpénztartalékot nettó 200 milliárd EUR-s adósság mellett, ami nagyjából arra elég, hogy a hiteleket kifizesse, de ez nem az a tőkeszerkezet, amit a saját portfóliómban látni szeretnék.
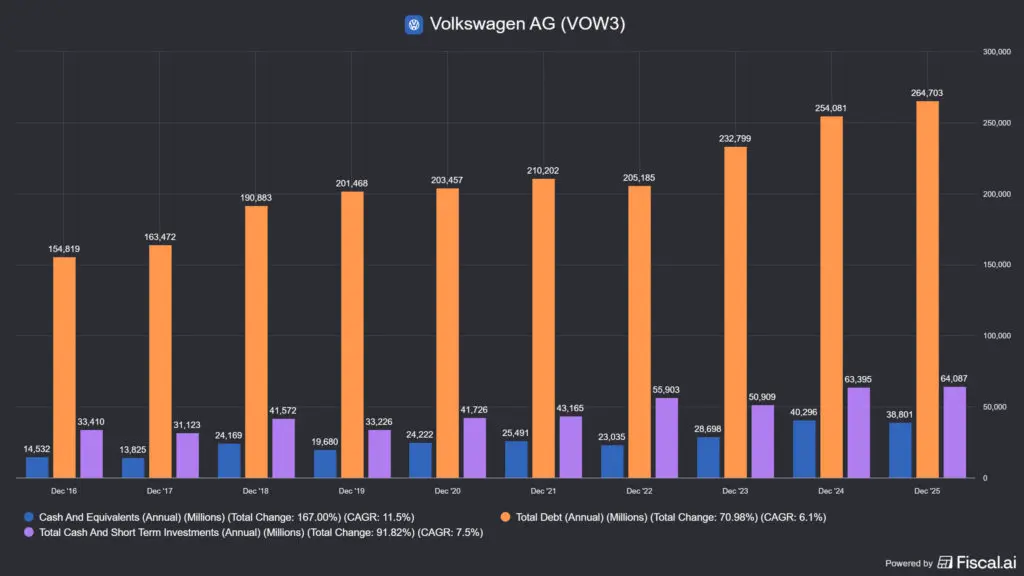
? Gyakorlatban: az autógyártás mindig is rossz ROIC értékkel rendelkező iparág volt, a legjobb szereplőket is beleértve, talán egyetlen kivétel a Ferrari (RACE), illetve a Tesla volt 2-3 éven át. A VW esetében ezt az elektromos átállás beruházási igénye tovább rontja. De, aki a mean reversion taktikákban hisz, az nagyon nagy meggyőződéssel megpróbálhatja tartani a részvényt, de a Volkswagen részvény szerintem inkább lefelé mint felfelé fog mozogni a közeljövőben.
? Kockázati tényezők: Kína, vámok, elektromos átállás és a holding-struktúra
- ? Munkaügyi feszültségek: az 50000 állás megszüntetésére vonatkozó terv az IG Metall szakszervezettel komoly konfliktust generál. A németországi munkaügyi törvények erős munkavállalói védelmet nyújtanak, az átszervezés ezért lassabb és drágább lesz a vártnál.
- ?? Kínai piaci térvesztés: ez a VW legnagyobb strukturális kihívása. A kínai piac korábban a globális értékesítés ~35-40%-át adta, és ez a részesedés folyamatosan csökken a hazai gyártók (BYD, Geely, SAIC) javára. A kínai EV-piac fejlődési üteme azt mutatja, hogy a VW ott egyhamar nem tudja visszanyerni elvesztett pozícióit, vagy ha igen, csak árengedmények árán, ami a marzsokat rontja.
- ? Elektromos átállás és CARIAD-kockázat: a CARIAD szoftverplatform hosszú késése és milliárdos veszteségei jelzik, hogy a csoport szoftveres kompetenciája egyelőre nem üti meg az elvárásokat. A Rivian-partnerség enyhíthet ezen, de ez is egy bizonytalansági tényező.
- ? Porsche-Piëch holding-struktúra: a Volkswagen irányítása a Porsche SE holdingtársaságon keresztül a Porsche-Piëch család kezében van. Ez belső érdekkonfliktusokhoz vezet (pl. a Porsche AG 2022-es tőzsdei bevezetése hatalmas díjakkal járt a Porsche SE számára), és azt jelenti, hogy a kisbefektetők szavazati befolyása minimális. Ez az irányítási struktúra permanens értékelési diszkontot generál.
- ?? Vámkockázat: az USA által bevezetett importvámok 2025-ben 1.4 milliárd EUR-s hatást fejtek ki a csoportra. Ha a kereskedelmi feszültségek tartósan magas szinten maradnak vagy eszkalálódnak, ez tartós marzsveszteséget jelent.
? Volkswagen részvény: megszoksz vagy megszöksz?
A Volkswagen részvény körüli befektetési vita nem annyira érzelmi, mint a Tesla esetében, viszont annál fundamentálisabb. A kérdés lényege: egy 260 milliárd EUR működési bevételű, 44 milliárd EUR-s piaci kapitalizációval forgó vállalat olcsó-e, vagy megérdemel egy strukturálisan alacsony értékeltséget?
? Bikák mondják (Optimista szcenárió):
- ? Extrém alacsony értékeltség: a P/B ~0.2, ami azt jelenti, hogy a piac kevesebbet fizet a vállalatért, mint amennyit a gyárai, márkái és eszközei könyv szerint érnek. Ha a menedzsmentnek sikerül a marzsokat normalizálni 2026-2027-re, a jelenlegi árfolyam visszatekintve rendkívül olcsónak fog tűnni.
- ? TRATON és a teherautós divízió: az alulértékelt TRATON-csoport (MAN, Scania) növekvő eredményeket mutat, és önállóan is tőzsdén forog. Ez a szegmens egyfajta biztonsági hálót jelent a személyautós üzletág hullámzásaival szemben.
- ? EV-portfólió és platform: a VW ID-modellek Európában valódi piaci jelenléttel bírnak, az akkumulátorgyártási program (PowerCo) hosszú távon versenyelőnnyé válhat, ha az átállás felgyorsul és a kínaiak nem nőnek a fejükre még jobban.
- ✂️ Komoly költségcsökkentési program: az 50000 fős leépítés és a gyárbezárások fájdalmasak rövid távon, de ha végrehajtják, a csoport fix költségstruktúrája 5-6 milliárd EUR-s éves megtakarítást hozhat.
? Medvék mondják (Pesszimista szcenárió):
- ?? Kína strukturálisan elveszett: a BYD és a kínai gyártók versenyelőnye (alacsonyabb fejlesztési ciklus, alacsonyabb ár, helyi preferencia) nem egy konjunkturális jelenség, hanem egy tartós versenyhátrány kialakulásának jele. A VW kínai részesedése feltehetően nem fog visszatérni a korábbi 35-40%-os szintre.
- ? A CARIAD-probléma szimptóma, nem ok: a szoftver-kompetencia hiánya nem csupán a CARIAD sikertelenségét jelenti, hanem azt, hogy a VW autói a szoftver-definált jármű (SDV) korszakban lemaradóban vannak a Teslával és a kínai gyártókkal szemben. Ma már egy autó nem a vezetési élményről, a váltási érzetről szól, hanem egy tech gadget: milyen olyan szoftveres funkciói vannak, ami azt eladja a fogyasztónak. Ez hosszú évek fejlesztési hátránya, amit nehéz behozni.
- ?️ Holding-struktúra és irányítás: a Porsche SE-n keresztül megvalósuló kontroll a kisbefektetők számára kedvezőtlen, és tartós diszkontot indokol az értékeltségben.
- ? Value trap veszélye: egy alacsony P/E akkor olcsó, ha a profit normalizálódik. Ha a strukturális problémák (Kína, EV-átállás, szoftver) nem oldódnak meg, a profit tartósan alacsony marad, akkor a nyomottnak tűnő, de egyébként nem nyomott értékelés tartós marad, és nem fog a mean reversion sem bekövetkezni.
- ⚙️ Ciklikus iparág, kedvezőtlen makro: az autóipar az egyik legciklikusabb szegmens. Ha az európai gazdasági lassulás mélyül, vagy a fogyasztói bizalom tovább csökken, az értékesítési számok gyorsan romlanak, és a VW magas fix költségei miatt a profit ennél is gyorsabban.
? Gyakorlatban: a VW részvény az a tipikus eset, amikor valami „értékes, de nem biztos, hogy értékteremtő”. Az autóipart nem igazán kedvelem, egyszerűen túl tőkeintenzív, túl ciklikus és a versenyhátrány túl strukturális a kínai piacon. Ha mégis európai autóipari kitettséget keresnék, akkor a magát luxusgyártónak pozícionáló Ferrarit (RACE) nézném meg közelebbről és passzolnám a Volkswagen részvényt, de akkor is így tennék, ha nem járna rájuk a rúd.
? A Volkswagen részvény helyzetének összegzése
A Volkswagen árfolyam mozgása 6 éve lefelé tendál, és nem nagyon látszik, hogy ez mitől változna meg. Brutális profitesés, a Porsche-divízió összeomlása és a kínai piac térvesztése egyszerre ütötte meg a csoportot. A számok mögé nézve nem nagyon látható, hogy pontosan mitől is kellene a dolgoknak megfordulnia: bevétel és profitesés, tömeges elbocsátások, gyárbezárások, ez meglehetősen rosszul néz ki és nem is hiszem hogy rövid távon nagy változás állna be ebben.
? Aki a Volkswagen részvényt ma tartja vagy venni akarja, annak nem azt kell eldöntenie, hogy az autóipar összeomlott-e. Azt kell eldöntenie, hogy az európai autóipar legnagyobb szereplője képes-e elég gyorsan alkalmazkodni ahhoz a versenykörnyezethez, amelyet a kínai gyártók és az EV-átállás teremtett.
Ne feledjétek, ez a mini-elemzés nem helyettesíti a saját kutatásotokat, de segít eldönteni: érdemes-e sok tucat órát a Volkswagen mélyelemzésére szánnotok, vagy elegendő csak a figyelőlistátokon tartani a papírt.
Ha pedig tovább akartok elemezni, használjátok az iO Charts részvénykeresőjét és portfólió kezelőjét, amit itt értek el: iO Charts.
Gyakran Ismételt Kérdések: Szakmai kérdések a Volkswagen részvény kapcsán
Miért esett ennyit a Volkswagen részvény árfolyama?
A Volkswagen részvény árfolyama 2021 óta közel 65%-ot esett vissza. A visszaesés mögött több egymást erősítő tényező áll: a kínai piaci térvesztés (ahol a BYD és más hazai márkák vesznek el részesedést), az elektromos átállás beruházási terhei, a CARIAD szoftverplatform milliárdos veszteségei, az amerikai vámok hatása és a 2025-ös drámai profitesés. Mindezek együttesen magyarázzák a tartós értékelési leértékelődést.
Mi a különbség a VOW és a VOW3 részvény között?
A VOW a Volkswagen AG törzsrészvénye, amelyik szavazati joggal rendelkezik. A VOW3 az elsőbbségi részvény, amelyik nem rendelkezik szavazati joggal, viszont minimum- és kiegészítő osztalékra jogosít fel. Fundamentálisan a két részvény közel azonos értéket képvisel, de a piaci árazásban az elsőbbségi részvény jellemzően 10-25%-os diszkonton forog a törzsrészvényhez képest.
Milyen márkák tartoznak a Volkswagen-csoporthoz?
A VW-csoport 12 márkát foglal magában: tömegpiaci szegmensben a Volkswagen, a Škoda, a SEAT és a CUPRA; prémium szegmensben az Audi, a Porsche, a Bentley és a Lamborghini; haszongépjármű-területen a MAN, a Scania és a Volkswagen Commercial Vehicles. A csoporthoz tartozik emellett a TRATON haszongépjármű-holding és a VW Financial Services pénzügyi divízió is.
Mi az a CARIAD, és miért probléma a Volkswagen számára?
A CARIAD a Volkswagen 2020-ban alapított szoftver-leányvállalata, amelynek célja az egész csoport autóinak egységes digitális platformra helyezése volt. A projekt sorozatos késéseket, milliárdos veszteségeket és belső konfliktusokat produkált, és az egész konszern szoftver-kompetenciájának hiányosságait mutatta meg. 2024-ben a VW részlegesen megnyitotta a CARIAD-ot a Rivian szoftvermegoldásai előtt, jelezve, hogy nem tudja egyedül megoldani a problémát.
Fizet-e osztalékot a Volkswagen részvény?
A Volkswagen historikusan rendszeres osztalékfizető volt, de a 2025-ös drámai profitesés felveti a kérdést, hogy a következő évi osztalék mértéke csökkeni fog-e. Az elsőbbségi részvény (VOW3) minimum osztalékra jogosít fel, de az osztalék tényleges mértéke évről évre a közgyűlés döntésétől függ. A befektetőknek ezt a bizonytalanságot mindenképpen be kell árazniuk.
Hogyan érinti a kínai piac a Volkswagen befektetési tézisét?
A kínai piac korábban a VW globális értékesítésének 35-40%-át adta, és ez a részesedés tartósan csökken. A BYD, Geely, SAIC és más kínai gyártók gyorsabban fejlesztenek elektromos modelleket, alacsonyabb áron és az ottani fogyasztói igényekhez jobban igazodva. Ez a versenyhátrány nem konjunkturális, hanem strukturális jellegű, és középtávon a VW jövedelmezőségének egyik legkomolyabb kockázatát jelenti.
Jogi és felelősségi nyilatkozat (aka. disclaimer): a cikkeim magánvéleményt tartalmaznak, kizárólag a saját és az olvasóközönség szórakoztatására írom őket. Az itt megjelenő cikkek semmilyen formában NEM merítik ki a befektetési tanácsadás témakörét. Soha nem akartam, nem is akarok és a jövőben sem valószínű, hogy fogok ilyet adni. Az itt leírtak kizárólag információs tartalomnak tekinthetők, és NEM értelmezhetőek ajánlattételnek. A véleménynyilvánítás semmilyen formában NEM tekinthető biztosítéknak pénzügyi instrumentumok eladására vagy vásárlására. A meghozott döntéseitekért KIZÁRÓLAG TI vagytok a felelősek, ennek kockázatát senki más, így értelemszerűen én sem, vállalom magamra.