
Az AI-boom két legnagyobb nyertese egymás nélkül nem létezne: az Nvidia tervezi a világ legkeresettebb chipjeit, a TSMC pedig legyártja őket. Sőt, 2026-ban az Nvidia lett a TSMC legnagyobb ügyfele, letaszítva az Apple-t a trónról egy évtized után. A befektetők egyik leggyakoribb kérdése mégis az, hogy TSMC vagy Nvidia: melyik a jobb vétel? Ebben a cikkben végigvesszük a két üzleti modellt, az értékeltséget, a kockázatokat, és azt is, hogy befektetőként mire érdemes figyelni.
👆Ahol a rajzszög jelet látjátok, ott a gyakorlati tapasztalataimat osztom meg veletek, mert ez sokkal életszerűbbé teszi a cikkeket.
A részvények aloldalát részletes adatokkal itt találjátok: TSMC részvény oldal
A részvények aloldalát részletes adatokkal itt találjátok: NVDA részvény oldal
Ha az oldal mélyelemzéseit keresitek, akkor az alábbi linkre nyomjatok: iO Charts részvényelemzések
Gyors válasz: TSMC vagy Nvidia?
Nincs egyértelmű győztes, mert a két részvény két különböző fogadás egy iparágon belül:
- 🎮 Az Nvidia az AI-forradalomból legtisztábban profitáló vállalat: robbanásszerű növekedés (a legutóbbi negyedévben +85% bevétel), ~75%-os bruttó marzs, szinte megtámadhatatlan szoftveres versenyelőny (CUDA), de a hibázás ára óriási, hiszen az értékeltsége teljes mértékben tükrözi a brutális bevételtermelő képességét ÉS a várakozásokat is.
- 🏭 A TSMC az AI-infrastruktúra „vámszedője”: bármelyik chiptervező nyer, ő gyártja le a terméket. Lassabb növekedés (+33.7%), de szélesebb, diverzifikáltabb ügyfélkör és alacsonyabb geopolitikai profilú ügyfélkockázat.
A két cég szinte azonos szorzókon forog, trailing P/E-n az Nvidia ~31x, a TSMC ~30x; forward P/E-n mindkettő ~20x. Vagyis a piac az Nvidia jóval gyorsabb növekedését nagyjából kiegyenlíti a TSMC alacsonyabb kockázatával, az ár nem dönti el azt a kérdést, hogy melyiket érdemes választani a kettő közül. Összefoglalva, aki a maximális AI kitettségében hisz és elviseli a volatilitást, annak az Nvidia; aki szélesebb, kevésbé egy technológiára szűkített félvezető-kitettséget keres, annak a TSMC lesz a jó választás. A tajvani geopolitikai kockázat viszont a TSMC-nél jelentős és nehezen kiszámítható kockázatot jelent.
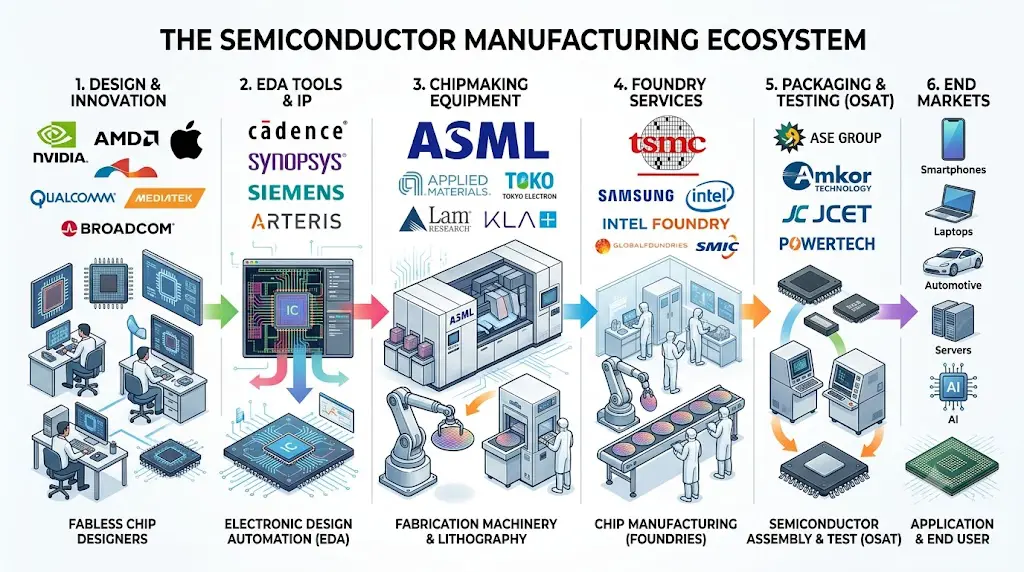
📌Gyakorlatban: lassan 5 éve vagyok a Taiwan Semiconductors részvényese. Ez egy klasszikus „toll-bridge” vállalat, ami a fenti ökoszisztéma cégek vámszedője. Teljesen mindegy, ki tervezi meg és milyen szoftverrel a szilícium lapkát, két cég mindenképpen belekerül a gyártási tölcsérbe: az ASML és a TSMC. Az előbbi gyártja le a fotolitográfiás gépeket, amelyekkel a chipek elkészíthetők, míg a TSMC-nél van a mérnöki tudás, amivel végül a piacra dobható az adott termék. Ezért ez a két cég a piacán lényegében egyeduralkodó. Ráadásul ahhoz, hogy valaki reprodukálja a tudásukat iszonyatosan nagy tőke és szaktudás szükséges, ami jelenleg a világon sehol máshol nem áll rendelkezésre. Kína zárkózik fel, de a technológiai előnyt nem annyira egyszerű behozni.
Kinek lehet jobb választás az Nvidia, és kinek a TSMC?
Az Nvidia inkább annak való, aki:
- 🚀 hisz abban, hogy az AI-infrastruktúra kiépítése még évekig gyorsul,
- 💻 értékeli a szoftveres várárkot (CUDA), ami valódi váltási költséget teremt,
- 🎢 elviseli a heves ingadozást — a papír 30 nap alatt ~12%-ot esett, és a csúcsától ~14%-kal van lejjebb,
- 🇺🇸 amerikai céget akar, tajvani gyártási kockázat nélkül (közvetlenül).
A TSMC inkább annak való, aki:
- ⚖️ nem akarja megtippelni, melyik chiptervező nyer (Nvidia, AMD, Broadcom, Apple, mind a TSMC ügyfele);
- 💰 fontosnak tartja a stabilabb, diverzifikáltabb profilt és az osztalékot;
- 🏗️ hisz a fizikai gyártási monopóliumban (fejlett node-ok, CoWoS-tokozás);
- 🌏 vállalja a tajvani geopolitikai kockázatot cserébe az alacsonyabb árazásért.
Fontos tudni: egyik sem golyóálló befektetés. Mindkettő ciklikus iparágban működik, mindkettőben jelentős AI-elvárás van beárazva, és mindkettő érzékeny a hyperscalerek beruházási étvágyára, de ezek egyelőre felfele mutató pályán mozognak.

📌Gyakorlatban: mivel a chipek tervezése, amit az Nvidia csinál, egy egyszerűbb folyamat a gyártásnál, viszont magasabb marzsú, ezért a nagy tech cégek sorra jelentik be, hogy házon belül fognak saját chipeket tervezni. A Google a Tensor, az Amazon a Trainium, a Microsoft a Maia generációval akar a piacra lépni, ezekről bővebben a fent linkelt Nvidia cikkben írtam.
A TSMC szaktudását ezzel szemben nem tudja senki kiváltani. Jelenleg a 2 nm-es node megoldások vannak a piacon, de a TSMC már az 1,6 nanométeres átállást tervezi. Az Intel a végrehajtásban maradt le, kb 1-2 generációval, nem is annyira abban, hogy képesek-e legyártani a kisebb lapkaméretet. A Samsung is legalább 1 generációval van lemaradva, mindezt tetézi az is, hogy ezt mennyiért képesek legyártani, vagyis hogy egy szilíciumkorongnak mekkora része használható (angolul ez a yield). Mivel a TSMC hatékonysága okkal jobb, mint az ellenlábasok esetében (kb. 65% a felhasználható felület, szemben az Intel 55, illetve a Samsung 45%-ával szemben), ezért sokkal alacsonyabb áron kinálhatja a termékeit. A kínai SMIC pedig még csak 7 nm-nél tart és 5 nm-rel próbálkozik, őket elsősorban a technológiai embargó fojtja meg.
Miben különbözik a két üzleti modell?
A TSMC vagy Nvidia kérdés kapcsán talán a legfontosabb megállapítás az, hogy a két cég nem versenytárs, hanem beszállító és vevő kapcsolatban van egymással:
- Nvidia = fabless tervező. Megtervezi a chipet, megírja hozzá a szoftvert, majd kiszervezi a gyártást, jórészt éppen a TSMC-nek. Nincsenek gyárai, így a tőkeigénye viszonylag alacsony, a marzsa pedig extrém magas (~75% bruttó). Cserébe függ a beszállítójától.
- TSMC = pure-play foundry. Nem tervez saját márkás chipet, kizárólag mások terveit gyártja. Ez egy bizalmi pozíció: pont azért bízik benne mindenki, mert nem versenyez az ügyfeleivel. A modell viszont brutálisan tőkeigényes, a cég 2026-ra 60–64 milliárd USD-ra emelte a beruházási keretét.
A gyakorlati különbség számokban:
| Nvidia | TSMC | |
|---|---|---|
| Modell | fabless tervező | bérgyártó (foundry) |
| Bruttó marzs | ~74.9% | 67.7% |
| Üzemi marzs | ~66% | 60.3% |
| Tőkeigény | alacsony | extrém magas (60–64 mrd USD/év capex) |
| Fő kockázat | verseny, egyedi chipek | geopolitika, ciklikusság |
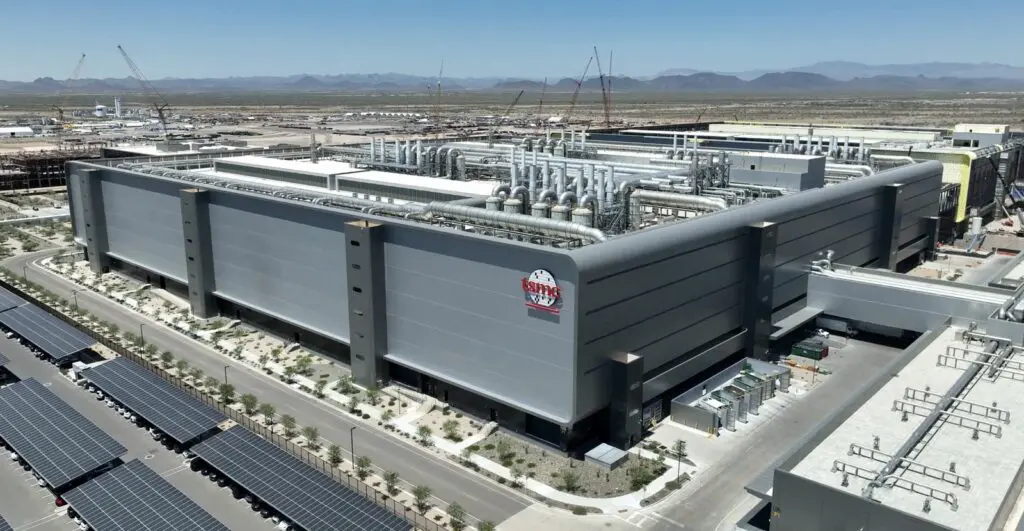
📌Gyakorlatban: ha az Nvidia veszít piaci részesedést az AMD-vel vagy a hyperscalerek saját chipjeivel szemben, a TSMC akkor is gyártani fog, csak épp másnak. Ezért hívják a TSMC-t „vámszedőnek”: a chipháború kimenetelétől függetlenül szedi a sápot. Ez a TSMC legerősebb érve: lényegében nincs kivel versenyeznie, viszont van egy nagyon jelentős geopolitikai kockázata, amit azzal próbál meg ellentételezni, hogy az USA-ban, Arizonában is épít gyárakat: TSMC Announces Additional 100 billion USD Investment In Arizona.
Nvidia: AI-gyorsítók, szoftverökoszisztéma és prémium értékeltség
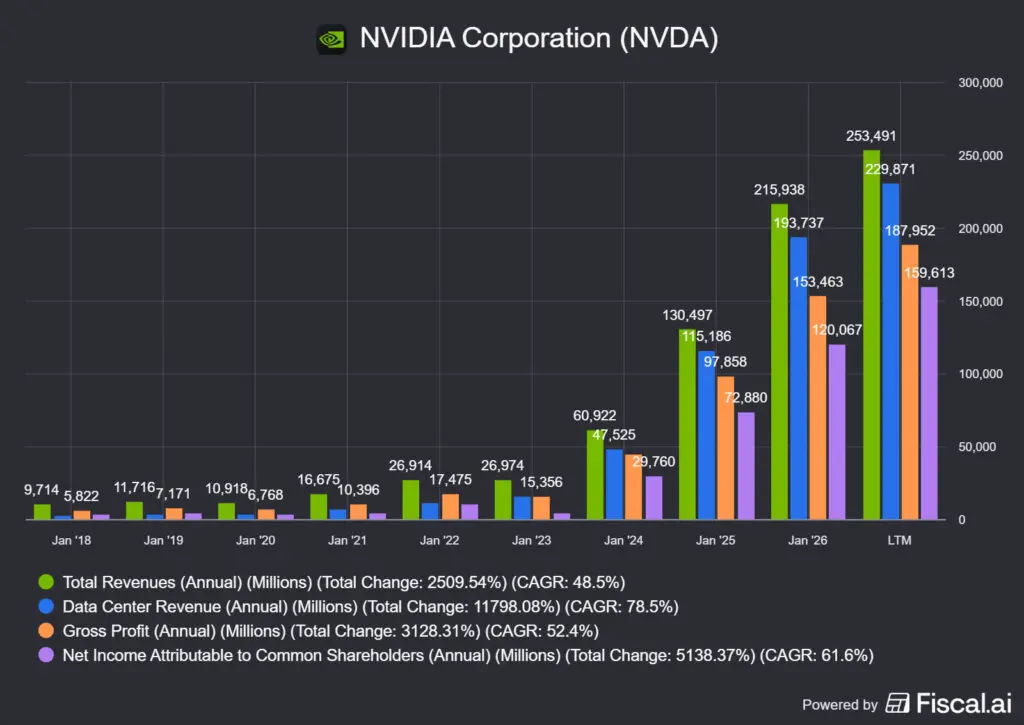
Az Nvidia jelenleg a világ legértékesebb vállalata, ~4910 milliárd USD piaci kapitalizációval. A legutóbbi negyedév (FY2027 Q1, 2026. április 26-i zárás) számai megdöbbentőek:
- 📈 Q1 bevétel: 81.6 milliárd USD, +85% év/év, +20% az előző negyedévhez képest (LTM: ~253 milliárd USD).
- 🖥️ Adatközponti szegmens: 75.2 milliárd USD, +92% — vagyis a bevétel túlnyomó része (LTM-en ~91%) innen jön.
- 💵 GAAP nettó eredmény: 58.3 milliárd USD | Szabad cash flow: 48.6 milliárd USD.
- 📊 Bruttó marzs: 74.9% (LTM: 74.1%) | Hígított non-GAAP EPS: 1.87 USD, +140%.
- 🏦 Adósság és készpénz: ~40 milliárd USD nettó készpénz, 0.1-es adósság/saját tőke arány, EBIT/kamatfedezet 543x.
- 🔮 Q2 előrejelzés: 91 milliárd USD bevétel.
A tézis három lábon áll: a CUDA szoftverökoszisztéma váltási költséget teremt, amit a versenytársak nehezen törnek meg, a hyperscalerek beruházási étvágya nem lassul és a termék-ütemterv (Blackwell → Vera Rubin) pedig tartja a teljesítménybeli előnyét. Egy erős jelzés a menedzsment magabiztosságáról: 2026 májusában az igazgatóság a negyedéves osztalékot 0.01 USD-ról 0.25 USD-ra emelte, és további 80 milliárd USD-t hagyott jóvá részvény-visszavásárlásra. Ez viszont azt is jelenti, hogya készpénzt inkább kifizetik, sem mint beforgatnák az üzletmenetbe. Valószínűleg ezt eredményesen már nem lehetne megtenni.
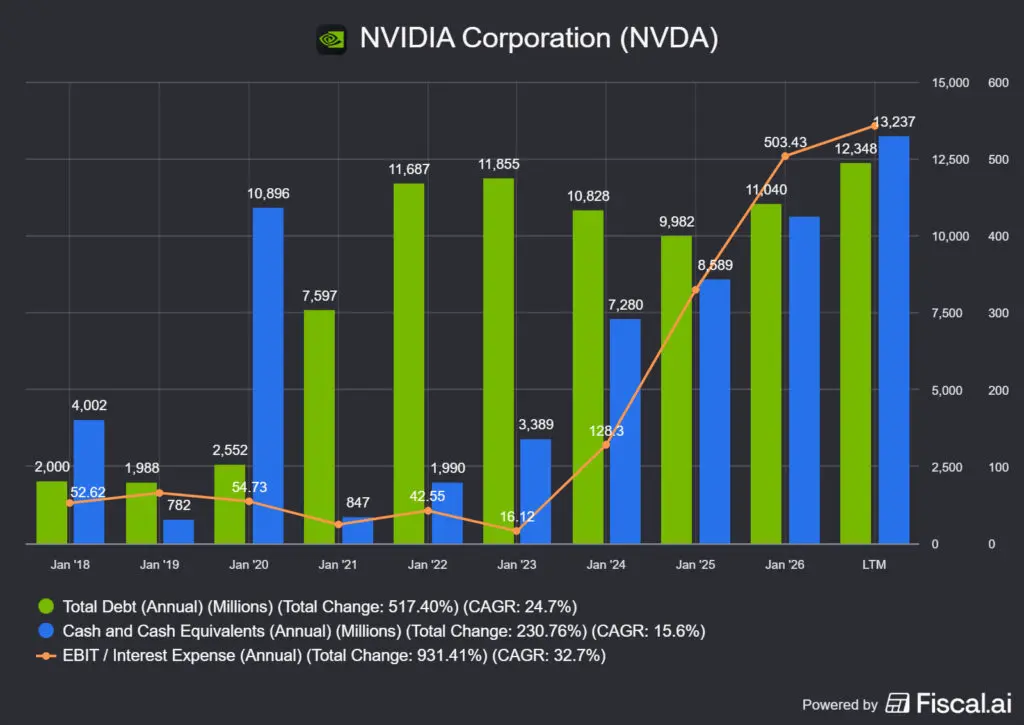
💡Amire figyelni kell: a kínai adatközponti bevételt az Nvidia nulla feltételezéssel tervezi az előrejelzéseiben (egy éve ez még 4.6 milliárd USD volt egyetlen negyedévben). A működési költségek 52%-kal nőttek év/év, a raktárkészlet 25.8 milliárd USD-ra, a beszállítói elköteleződések pedig 119 milliárd USD-ra híztak, ekkora előrevásárlás egy keresleti lassulásnál fájna. A fenti számok nem összekeverendők a backloggal: egyik a készleten vagy már gyártás alatt álló termékek értékét jelenti, a második szám pedig azt, hogy ennyi kötelezettséget vállalt az Nvidia arra, hogy a partnereitől termékeket vagy szolgáltatásokat vásárol, amiből a legnagyobb tétel pont a TSMC waferkapacitását jelenti.
Nvidia: készlet, beszállítói elköteleződés
| Tétel (milliárd USD) | FY2025 (2025. jan.) | FY2026 (2026. jan.) | Q1 FY2027 (2026. ápr.) |
|---|---|---|---|
| 📦 Készlet (inventory) | 10.1 | 21.4 | 25.8 |
| 🏭 Beszállítói elköteleződés | 30.8 | 95.2 | 119.0 |
Viszont a beszállítói elköteleződés egyben azt is kifejezi, hogy az Nvidia arra számít, hogy a következő negyedévekre előre rengeteg megrendelést fognak kapni. A trend folyamatosan növekvő, ami jó jel annak, aki végül az Nvidia-ra teszi a voksát.
TSMC: gyártási skála, fejlett node-ok és ügyfélkoncentráció
A TSMC a világ 6. legértékesebb cége, ~2090 milliárd USD kapitalizációval, vagyis kevesebb mint az Nvidia fele, pedig ő gyártja az Nvidia összes chipjét. Ez a kapcsolat persze nagyon sok másik céggel is fennáll. Egy kis játékra invitállak benneteket: nyissátok meg a telefonotok hardverjellemzőit és nézzétek meg, hogy milyen SoC van a mobilotokban. Alapvetően kétféle lehet:
- 🚀Qualcomm Snapdragon: a TSMC gyártja,
- ⚙️MediaTek: ezt is a TSMC gyártja.
Ugyanezt a játékot eljátszhatjátok a PC-tekben lévő processzorokkal – ha AMD akkor TSMC gyártja, ha Intel, akkor az Intel – vagy a videókártyátokon lévő chipekkel – ha Nvidia akkor TSMC, ha AMD Radeon, akkor megint csak TSMC -, sőt az újabb AI-gyorsítókat is a Taiwan Semi állítja elő. A versenyelőnyük brutális, az egyik legerősebb gazdasági várárok az egész világon.
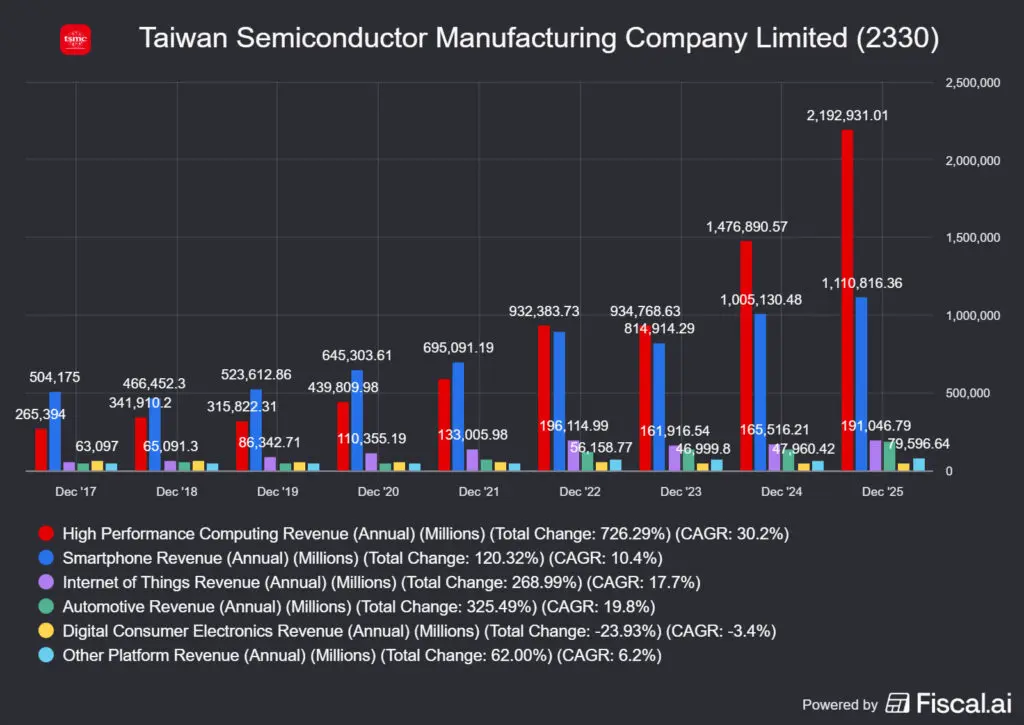
A 2026. július 16-án jelentett Q2-es számok rekordot hoztak:
- 📈 Q2 bevétel: 40.20 milliárd USD, +33.7% év/év, +12% negyedév/negyedév.
- 💰 Q2 bruttó marzs: 67.7% | Üzemi marzs: 60.3% | Nettó marzs: 55.6% (éves/TTM szinten: ~64.2% / 56.1% / 50.4%).
- 📊 Q2 nettó eredmény: NT$706.56 milliárd, +77.4% év/év | EPS: NT$27.25 (4.31 USD / ADR).
- 🏆 ROE: ~37.7% | ROIC: ~52.1% (LTM) — ezek kiemelkedő tőkemegtérülési számok.
- 🏦 Adósság és készpénz: ~72 milliárd USD nettó készpénz, 0.1-es adósság/saját tőke arány, EBIT/kamatfedezet 176x.
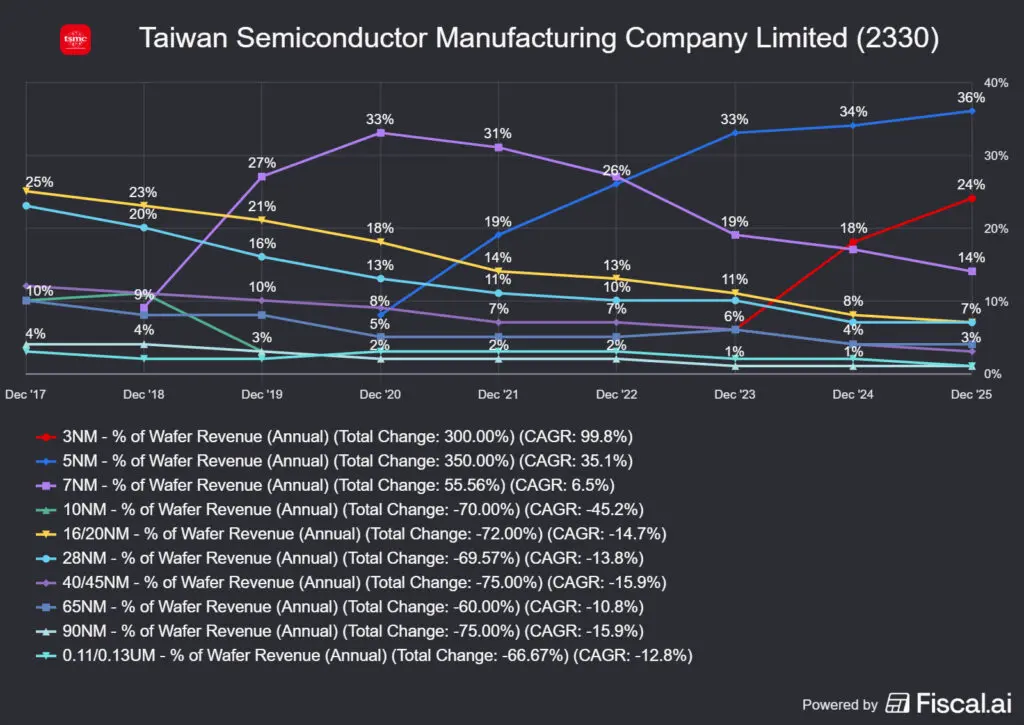
A bevétel node-onkénti bontása mutatja, hol a gazdasági várárok: az éves adatok szerint a 7nm 14%, az 5nm 36%, a 3nm 24%, vagyis a legfejlettebb csomópontok (3nm + 5nm) együtt a bevétel ~60%-át adják, ahol a TSMC-nek gyakorlatilag nincs érdemi versenytársa (a 2nm épp felfut). A HPC-szegmens (ide tartoznak az AI-chipek) a bevétel ~58%-át adja, szemben a 2022-es ~40%-kal. A mostani csúcsmobilokban, mint a Xiaomi 17 Ultra, már a 3 nanométeres SoC-k dolgoznak.
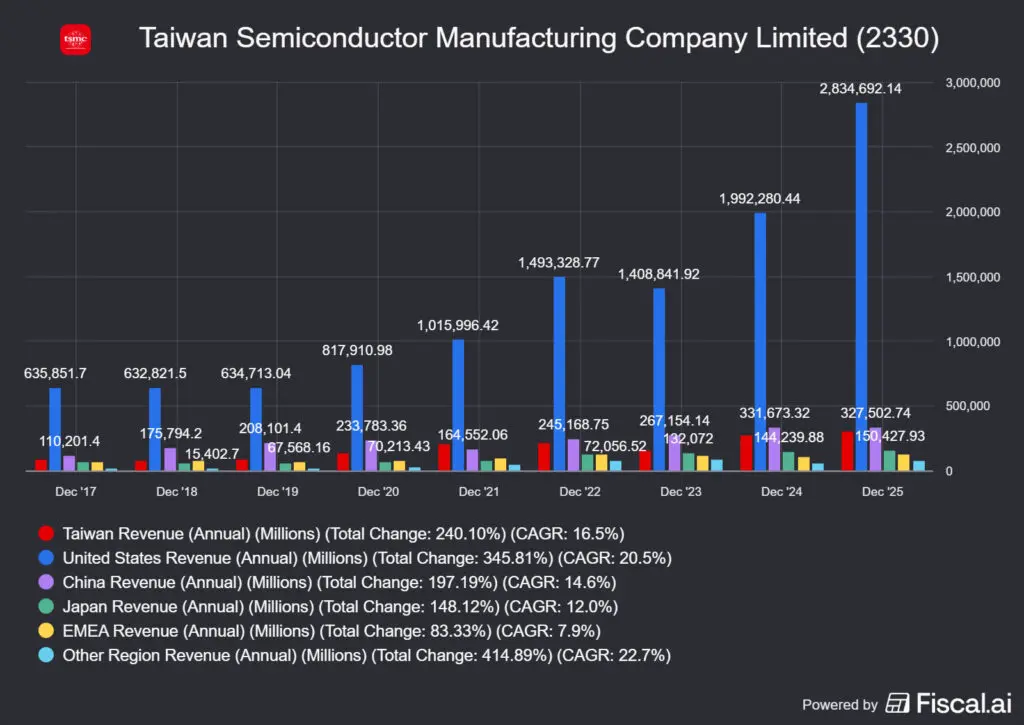
Az ügyfélkoncentráció viszont kétélű kard. 2026-ban az Nvidia átvette az Apple helyét a legnagyobb ügyfél pozíciójában: a becslések szerint az Nvidia a TSMC bevételének nagyjából 19–22%-át adja, az Apple pedig ~17–18%-át. Az AI-chipek 2026-ban meghaladhatják a 40 milliárd USD-s bevételt, ami a teljes forgalom ~25%-a.
🤔Ez egyszerre erősség és kockázat: a diverzifikáció (Nvidia, Apple, AMD, Broadcom, Qualcomm, MediaTek) véd az egyedi bukások ellen, de az AI-koncentráció növekszik.
Persze ez egy általános megállapítás, hiszen ha az ügyfeleknek nincs hova menniük, akkor tulajdonképpen teljesen mindegy, milyen arányban oszlik meg a bevétel, a gazdasági válságokat, és természetesen a Kína lerohanja Tajvan problémát, sokkal nagyobb kockázatnak látom.
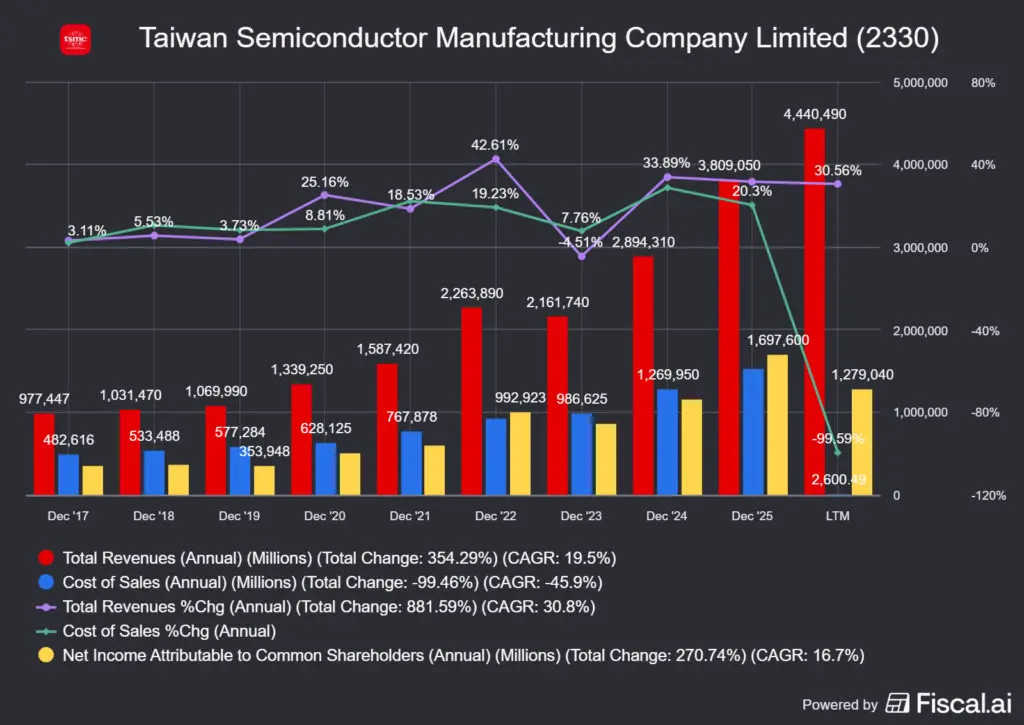
📌Gyakorlatban: a piac nem szereti a TSMC tőkeigényét. A rekord Q2 és a megemelt éves kilátás ellenére a részvény közel 7%-ot esett a jelentés napján, mert a befektetők a 60–64 milliárd USD-s capexet és a marzsnyomást nézték. A Q3-as marzs-előrejelzés (65–67% bruttó) enyhe csökkenést vetít előre a mostani 67.7%-ról. Viszont, a nagy tőkeberuházás egyfajta önerősítő gazdasági várárokként működik: minél többet költenek kutatás-fejlesztésre, annál nehezebb lesz más cégeknek ezt a versenyelőnyt reprodukálniuk. Ez tulajdonképpen a „perpetual compounder”
TSMC vagy Nvidia értékeltség: melyikben van több elvárás beárazva?
Lássuk a TSMC vagy Nvidia kérdéshez tartozó főbb mutatókat, ami alapján rengetegen döntenek majd, hogy melyik részvényt vegyék:
| Mutató | Nvidia | TSMC |
|---|---|---|
| Piaci kapitalizáció | ~4910 milliárd USD | ~2090 milliárd USD |
| Trailing P/E | ~31.1x | ~29.8x |
| Forward P/E (NTM) | ~20.3x | ~20.8x |
| P/B | 25.1x | 10.4x |
| ROE (5 éves átlag) | ~75% | ~32.1% |
| ROIC (5 éves átlag) | ~100.3% | ~32.8% |
| Nettó készpénz | ~40 milliárd USD | ~72 milliárd USD |
| Bevétel 5 éves CAGR | +59.9% | +22.8% |
| Osztalékhozam | ~0% | ~0.8% |
A nagy meglepetés: a két cég szinte azonos szorzókon forog. Trailing P/E-n az Nvidia ~31.1x, a TSMC ~29.8x, gyakorlatilag egyforma. Forward P/E-n (NTM) 20.3x vs 20.8x, szintén hajszálnyi különbség. Ez azért meghökkentő, mert a két cég teljesen más ligában játszik növekedésben és tőkehatékonyságban: az Nvidia 5 éves bevétel-CAGR-je ~60%, a ROIC-ja ~100%, míg a TSMC-é ~23%, illetve ~33%.
💡Csakhogy, a versenyhelyzetük is más: az Nvidia megoldásai kiválthatók belső tervezéssel, ezen dolgozik a Google, az Amazon, a Meta és még sokan mások. A TSMC viszont lényegében lecserélhetetlen: a megrendelők nem tudnak más gyártóhoz átpártolni, mert nem nagyon van kihez.
Mit üzen ez? A piac az Nvidia sokkal gyorsabb növekedését és magasabb tőkemegtérülését nagyjából kiegyenlíti a TSMC alacsonyabb kockázatával, diverzifikáltabb ügyfélkörével és stabilabb, „vámszedő” modelljével. Vagyis az értékeltség itt nem döntő tényező: nem az a kérdés, melyik olcsóbb (mert nagyjából egyformák), hanem hogy melyik kockázat/növekedés-profilt akarod a portfóliódban tudni.
A csapda mindkettőnél ugyanaz. Ezek a ~20x-os előremutató szorzók csak akkor elfogadhatók, ha a növekedési becslések teljesülnek. Az Nvidiánál ez az FY2027-es, ~343 milliárd USD-s adatközponti konszenzuson nyugszik, vagyis brutális az elvárás a céggel szemben. Ha a hyperscaler cégek tőkeberuházása lassul vagy a verseny erősödik, a szorzó pillanatok alatt átárazódik, és mivel a két papír együtt mozog, jó eséllyel egyszerre.
📌Gyakorlatban: a fenti átárazódás csak arra vonatkozik, ha egy gazdasági lefordulás következik be vagy a tőkeberuházás egyöntetűen minden cégnél beesik, viszont véleményem szerint nem ez fog történni. Kiindulva a többi vállalat negyedéves jelentéseiből, az látszik, hogy a legtöbb nagy tech-vállalat megpróbálja csökkenteni az Nvidia kitettségét, ami elsősorban az AI adatközpontok bekerülési költségének optimalizálása miatt van. A házon belüli chiptervezést pedig a legtöbb megacég el tudja végezni, a gyártást viszont nem. Tehát, ha költségcsökkentésre kerül sor, azt elsősorban az Nvidia érzi majd meg.
Kockázatok: Tajvan, exportkorlátozások, ciklikusság és túlértékeltség
- 🌏 Tajvan-kockázat (TSMC): a cég kapacitásának túlnyomó része Tajvanon van, egy geopolitikailag feszült szigeten. Egy konfliktus vagy blokád nemcsak a TSMC-t, hanem a teljes globális chipellátást, így az Nvidiát is, megbénítaná. A cég ezt amerikai (arizonai) gyárakkal enyhíti, ahová további 100 milliárd USD-s beruházást jelentett be, de a fejlett kapacitás zöme középtávon Tajvanon marad. Ez a TSMC-részvény legnagyobb, be nem árazható kockázata.
- 🚫 Exportkorlátozások: az Nvidia már nullára tervezi a kínai adatközponti bevételt (korábban negyedévente milliárdokról volt szó). A szabályozás mindkét céget érinti, és politikai döntésektől függ.
- 📉 Ciklikusság: a félvezetőipar történelmileg ciklikus. Az AI-boom most elfedi ezt, de a kereslet lassulása mindkét papírt keményen érintené, a TSMC-t a kihasználatlan gyárkapacitás miatt, az Nvidiát a felhalmozott készlet (25.8 mrd USD) és a beszállítói elköteleződések (119 mrd USD) miatt.
- 💸 Tőkeintenzitás (TSMC): a 60-64 milliárd USD-s éves capex a szabad cash flow-t csökkenti.
- 🥊 Verseny (Nvidia): AMD, a hyperscalerek saját chipjei (Google TPU, Amazon Trainium), és a Broadcom-féle egyedi AI-chipek. Érdekes: a Broadcom felfutása a TSMC-nek jó, az Nvidiának rossz, ez a különbség a versenyelőnyben.
- 📊 Magas elvárások (mindkettő): a TSMC 52 hét alatt +72.9%-ot ment. Az Nvidia a csúcsáról ~14%-ot esett, de még mindig ~4 910 milliárd USD-t ér. Nincs beárazva hibalehetőség.
📌Gyakorlatban: ökölszabály, hogy magas értékeltségű vállalatokba nem fektetünk, mert nincs bennük margin of safety. Vagyis, ha a fenti kockázatok nem lennének elegek, még akkor is ott van az a probléma, hogy mi lenne a beszálló árszint? Életem egyik legnagyobb hibája, hogy 2022 végén centizgettem az Nvidia kapcsán az áron és 120 USD-nél azt mondtam, na majd 110 USD-nél veszek, aztán elszállt az árfolyam. nagyjából a húszszorosára. A mostani helyzet nagyon nem ilyen, és a TSMC sem tűnik olcsónak. A fenti kockázatok pedig további biztonsági ráhagyásokat igényelnének, tehát szerintem a kockázat/nyerség arány jelenleg nem a legjobb. Ez egyben számomra el is dönti a kérdést: TSMC vagy Nvidia? Egyelőre egyik sem.
Portfólióhatás: érdemes mindkettőt tartani?
A két cég részben átfedi egymást, hiszen ugyanabban a piaci szegmensben versenyeznek, viszont egymástól is részben függő viszonyban vannak. Ha Nvidiát és TSMC-t is tartasz, kétszer fogadsz ugyanarra a hajtóerőre: az AI-adatközpontok kiépítésére. Az Nvidia adja a TSMC bevételének ~19–22%-át, az AI-chipek pedig a forgalma ~25%-át. Ha az AI-beruházás lassul, mindkettő esik.
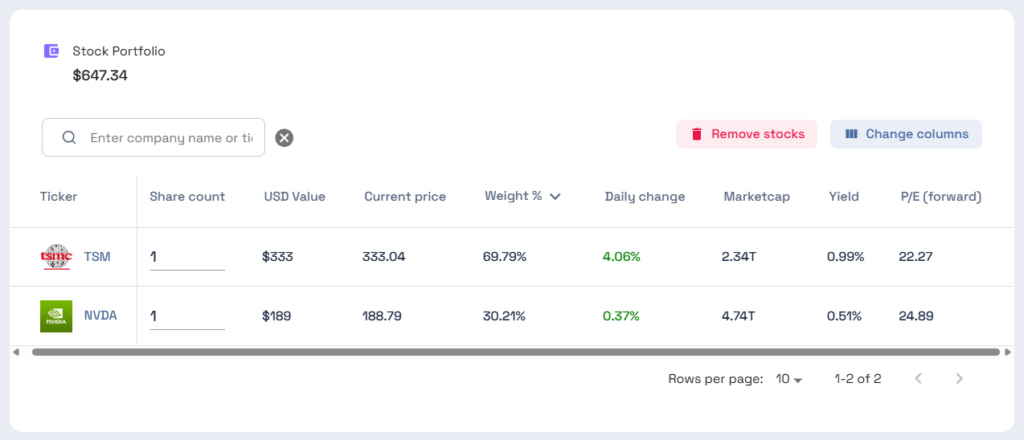
De van valódi különbség is:
- 🔀 A TSMC véd az ellen, ha az Nvidia veszít a versenyben: ha az AMD, a Broadcom vagy egy másik hyperscaler saját chipje nyer teret, a TSMC gyártja azt is.
- 🛡️ Az Nvidia véd az ellen, ha Tajvannal történik valami: bár egy ilyen forgatókönyvben az Nvidia is súlyosan sérülne, hiszen a chipjeit a TSMC gyártja. Ez a védelem tehát csak részleges.
Az Nvidia és TSMC kombináció mérsékelt diverzifikációt ad, inkább a chipháború kimenetele ellen véd, mint az AI-ciklus ellen. Aki viszont azt hiszi, hogy a két papír ad némi diverzifikációt, az félreérti a kockázatot: a két papír együttmozgása magas, vagyis viszonylag nagy a korrelációjuk.
📌 Gyakorlatban: félvezető-kitettség mérése iO Charts segítségével
Az összehasonlítást érdemes adatokon és nem hírek segítségével elvégezni. Néhány gyakorlati lépés:
- 🔎 Tedd egymás mellé a két nevet (NVDA, TSM), és vesd össze a bevételnövekedést, a marzsokat, a ROIC-ot és az értékeltséget, a trailing és a forward mutatókat egyaránt.
- 📐 Nézd a tőkehatékonyságot: a TSMC ~52.1%-os ROIC-ja azért lenyűgöző, mert extrém tőkeigényes modellben éri el. Vesd össze a capex/bevétel aránnyal.
- 🧮 Ellenőrizd a szegmenseket: az Nvidiánál az adatközpont súlyát (~91%), a TSMC-nél a High Performance Computing-arányt (~58%), ami az adatközpontokban használt chipekre vonatkozik és a node-bontást, vagyis hogy hány nanométeres eszközök adják a bevétel döntő többségét.
- 📋 Figyelőlista: vedd fel mindkettőt, és kövesd a szegmens többi cégének negyedéves jelentését, különösen az AI-beruházásokban érdekelt cégek, mint a Google, az Amazon, a Microsoft, a Meta kommentárjait, mert ezek mozgatják mindkét részvény árfolyamát.
- ⚖️ Nézz át a teljes szektort: a félvezető-kitettséghez az ASML (litográfia), a Broadcom (egyedi AI-chipek) és az AMD is hozzátartozik, érdemes ezeket is összevetni, mielőtt döntesz.
🪐Az iO Charts az összes félvezető céget képes listázni, ezt itt éritek el: félvezető szektor.
📌Gyakorlatban: ahhoz, hogy ezt a két céget megértsétek, a teljes iparágat meg kell. Sok elemzőház ezért a többi konkurenst vagy kapcsolódó szolgáltatást nyújtó vállalatot is leelemzi. Ez elég idő- és tudásigényes feladat, de még mindig több értelme van, mint vaktában kiválogatni egyedi részvényeket. Amit viszont megtehettek, hogy egy iparági ETF-fel feditek le az Nvidia és a TSMC részvényeit, ez viszont más félvezető cégekben is kitettséget jelent majd.
TSMC vagy Nvidia? Összegzés
TSMC vagy Nvidia? A kérdés valójában az, hogy mire akarsz fogadni. Az Nvidia egy direkt fogadás az AI felfutására: hihetetlen növekedés (+85%), extrém marzsok (~75%), szoftveres várárok, cserébe egy 4 910 milliárd USD-s cégtől kell további gyorsulást várni. A TSMC a „vámszedő”: lassabb (+33.7%), de mindenki chipjeit gyártja, magas (LTM ~52%-os) ROIC-kal, nagyjából azonos értékeltségen, cserébe a tajvani kockázatot és a brutális tőkeigényt kell elviselni.
💡Van viszont egy angol mondás: "During a gold rush, sell picks and shovels." A két cég konstellációjában a TSMC árulja a csákányt és az ásót, a többi vállalat pedig az aranybányász. A historikus tapasztalatok alapján inkább az elsőre érdemes fogadni, mert akkor nem kell megtippelni az aranyláz nyertesét.
A korábban tárgyalt értékeltségi paradoxon jól összefoglalja a helyzetet: látszólag a TSMC az olcsóbb, előremutató alapon az Nvidia. Vagyis mindkét részvényben komoly elvárást áraztak be a piacok, csak máshogy. A befektetőnek mindkettő elérhető amerikai piacot kínáló brókeren keresztül, magyar befektetőknek akár TBSZ számlán is, de érdemes tudatosítani magatokban, hogy a két részvényt együtt tartva nem kapsz valódi diverzifikációt, csak a chipháború kimenetele ellen véded magad valamennyire.
🪐Ha pedig tovább akartok elemezni, használjátok az iO Charts részvény- és portfólió kezelőjét, amit itt értek el: iO Charts.
Gyakran Ismételt Kérdések a TSMC és az Nvidia részvényről
Válaszok a leggyakoribb kérdésekre
TSMC vagy Nvidia? Itt tömör válaszokat találsz a legtöbbet kérdezett témákra: hogy melyik lehet a jobb befektetés, miben különbözik a két üzleti modell, hogyan profitál a TSMC az AI-boomból, mekkora a tajvani kockázat, van-e értelme mindkettőt tartani, hogyan jön a képbe az ASML, és mekkora félvezető-kitettség lehet ésszerű egy portfólióban.
Kattints bármelyik kérdésre, és kinyílik a válasz. Ezek szándékosan rövid összefoglalók: ha a részletek is érdekelnek, azokat feljebb, a cikk megfelelő fejezeteiben bontom ki bővebben.
TSMC vagy Nvidia: melyik lehet jobb befektetés?
Nincs egyértelmű győztes – a két részvény más-más dologra fogadás. Az Nvidia az AI tiszta játéka: gyorsabb növekedés (+85% bevétel) és magasabb marzs (~75%), de nagyobb versenykockázat. A TSMC az AI-aranyláz „csákány- és lapátárusa”: bármelyik chiptervező nyer, ő gyártja a szilíciumot, stabilabb, diverzifikáltabb modellben, cserébe a tajvani kockázatért. Érdekesség, hogy a piac ma szinte azonos szorzókon árazza a kettőt (trailing ~30x, forward ~20x).
Miben különbözik a TSMC és a Nvidia üzleti modellje?
Nem versenytársak, hanem beszállító és vevő: az Nvidia fabless dizájner, aki megtervezi a chipet és a szoftvert, de a gyártást kiszervezi – jórészt éppen a TSMC-nek. A TSMC pure-play bérgyártó, amely nem tervez saját márkás chipet, csak mások terveit gyártja. Ezért az Nvidia tőkeigénye alacsony és a marzsa extrém magas, a TSMC modellje viszont brutálisan tőkeigényes (2026-ban 60–64 milliárd USD capex).
Hogyan profitál a TSMC az AI-boomból?
A TSMC gyártja szinte minden nagy AI-chiptervező (Nvidia, AMD, Broadcom) szilíciumát, így nem kell megtippelnie, ki nyer a versenyben. A HPC-szegmens (ide tartoznak az AI-chipek) már a bevétel ~58%-át adja, szemben a 2022-es ~40%-kal. Ráadásul az AI-gyorsítókhoz nélkülözhetetlen fejlett CoWoS-tokozásban a TSMC gyakorlatilag monopolhelyzetben van, ami tovább erősíti a pozícióját.
Mekkora kockázatot jelent Tajvan a TSMC részvényre?
Ez a TSMC legnagyobb, jórészt be nem árazható kockázata: a fejlett gyártókapacitás túlnyomó része Tajvanon van, egy geopolitikailag feszült szigeten. Egy konfliktus vagy blokád a teljes globális chipellátást megbénítaná – így közvetve az Nvidiát is, hiszen a chipjeit a TSMC gyártja. A cég amerikai (arizonai) gyárakkal enyhíti ezt (további 100 milliárd USD-s beruházással), de a fejlett kapacitás zöme középtávon Tajvanon marad.
Érdemes egyszerre TSMC-t és Nvidia-t tartani?
Csak mérsékelt diverzifikációt ad, mert az átfedés valós: mindkettő ugyanarra a hajtóerőre, az AI-adatközpontok kiépítésére fogad, és az Nvidia adja a TSMC bevételének ~19–22%-át. Ha az AI-capex lassul, mindkettő esik. Valódi különbség viszont, hogy a TSMC véd az ellen, ha az Nvidia veszít a versenyben (az AMD vagy a Broadcom chipjeit is ő gyártja), az Nvidia pedig részlegesen véd a tajvani kockázat ellen.
TSMC vagy ASML: melyik fontosabb az AI-chipgyártásban?
Mindkettő pótolhatatlan szűk keresztmetszet, csak a lánc más pontján. Az ASML az egyetlen cég a világon, amely a fejlett chipekhez nélkülözhetetlen EUV-litográfiai gépeket gyártja – vagyis ő adja el a „csákányt és lapátot” magának a TSMC-nek, a Samsungnak és az Intelnek is. A TSMC ezekkel a gépekkel önti ki a tényleges chipeket. Az ASML monopóliuma így még „tisztább” (egyetlen beszállító minden gyártónak), a TSMC viszont közelebb áll a végtermékhez és a valós gyártási volumenhez. Nem az a kérdés, melyik fontosabb, hanem hogy a lánc melyik pontjára szeretnél kitettséget.
Mekkora félvezető-kitettség lehet ésszerű egy portfólióban?
Erre nincs egy helyes szám – az egyéni kockázattűréstől, időtávtól és a portfólió többi részétől függ. Fontos viszont tudatosítani, hogy a félvezetőrészvények erősen ciklikusak, magas volatilitásúak, és egymással szorosan együtt mozognak (az Nvidia, a TSMC és az ASML nagyrészt ugyanarra az AI-capexre fogad). Emiatt több félvezetőnév együtt nem feltétlenül jelent valódi diverzifikációt, és a pozícióméretezésnél érdemes ezt a koncentrációt figyelembe venni. Ez nem befektetési tanács – a konkrét arányt mindenkinek a saját helyzetére szabva kell eldöntenie.
Jogi és felelősségi nyilatkozat (aka. disclaimer): a cikkeim magánvéleményt tartalmaznak, kizárólag a saját és az olvasóközönség szórakoztatására írom őket. Az itt megjelenő cikkek semmilyen formában NEM merítik ki a befektetési tanácsadás témakörét. Soha nem akartam, nem is akarok és a jövőben sem valószínű, hogy fogok ilyet adni. Az itt leírtak kizárólag információs tartalomnak tekinthetők, és NEM értelmezhetőek ajánlattételnek. A véleménynyilvánítás semmilyen formában NEM tekinthető biztosítéknak pénzügyi instrumentumok eladására vagy vásárlására. A meghozott döntéseitekért KIZÁRÓLAG TI vagytok a felelősek, ennek kockázatát senki más, így értelemszerűen én sem, vállalom magamra.