
Miről szól a Piaci Impulzus rovat?
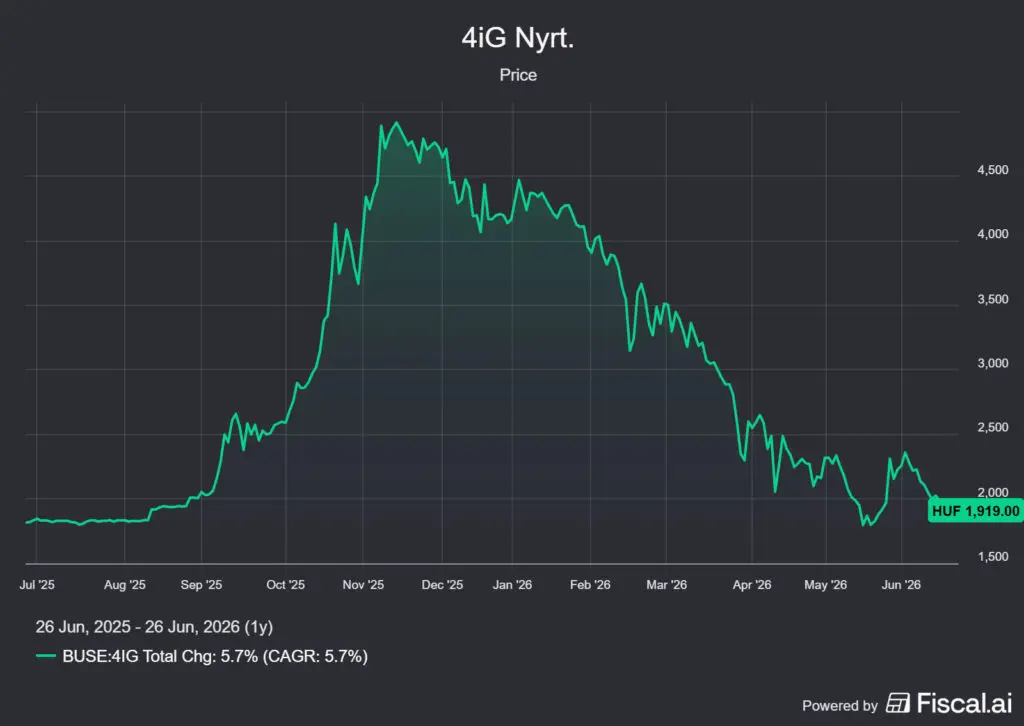
A 4iG részvény 2025 végén 4320 HUF-on állt, 2026 júniusára 1919 HUF-ra esett. Ez nem kisebb, mint 55%-os zuhanás hat hónap alatt, és ez a szám önmagában megmagyarázza, miért az egyik legmegosztóbb befektetés ma a Budapesti Értéktőzsdén. Az egyik oldalon ott áll egy valóban működő, Magyarország legsokszínűbb infokommunikációs holdingja, közel 750 milliárd HUF-os bevétellel és erős szabad cash flow-termeléssel. A másik oldalon ott áll az Orbán-kormányhoz fűződő kapcsolatokból eredő politikai kitettség, a közel 1000 milliárd HUF nettó adósság és az új Tisza-kormány által felfüggesztett védelmi keretszerződés. Ebben a cikkben a számok és a kontextus alapján próbálok némi iránymutatást adni arra, mi várható a 4iG kapcsán.
☝️A célom nem napi kereskedési tippek osztogatása vagy technikai alakzatok elemzése. Helyette gyors, lényegre törő fundamentális minielemzéseket adok közre, amik segítenek az előszűrésben. Ezek az impulzusok segítenek észben tartani, hogy az adott vállalat vagy más piaci szereplők aktuális árfolyammozgása érdemel-e mélyebb vizsgálatot, vagy csak egy futó piaci jelenségről van szó.
A részvény aloldalát részletes adatokkal itt találjátok: 4iG részvény oldal
Ha az oldal mélyelemzéseit keresitek, akkor az alábbi linkre nyomjatok: iO Charts részvényelemzések
📒Tartalomjegyzék📒
Létrehoztam egy tartalomjegyzéket, hogy könnyebben tudjatok navigálni a tartalmakban:
- Mit csinál a 4iG?
- Hogyan lett egy kis IT-cégből NER-holding?
- A Vodafone-ONE deal és az adósságspirál
- A 4iG részesedései más vállalatokban
- A 4iG részvény metrikái
- 4iG részvény: megszoksz vagy megszöksz?
- A 4iG tézis összegzése
- Gyakran Ismételt Kérdések
Mit csinál a 4iG?
A 4iG Nyrt. (BUD: 4IG) egy 1990-ben alapított, budapesti székhelyű infokommunikációs holding, amelynek részvényei a Budapesti Értéktőzsde prémium szekciójában forognak. Az elnök-vezérigazgató Jászai Gellért Zoltán neve szinte elválaszthatatlan a cég mai formájától: az eredeti kis IT-vállalkozásból az ő irányítása alatt lett Magyarország meghatározó infokommunikációs és védelmi ipari konglomerátuma, amiben nem kevés állami hátszél is közrejátszott.
A 4iG ma három fő szegmensben működik:
- 📡 Telekommunikáció (~89% a bevételből): az ONE Magyarország Zrt., amely magába olvasztotta a Vodafone Magyarországot, a DIGI-t, az Antenna Hungáriát és az Invitechet, adja a csoport stabil, kiszámítható bevételének oroszlánrészét. A hazai piac mellett az albániai (~9% az összes bevételből) és montenegrói (~4%) leányvállalatok is ide tartoznak.
- 💻 Informatika és rendszerintegráció (~11%): kormányzati és vállalati IT-projektek, infrastruktúra-fejlesztés, rendszerintegráció. Ez a szegmens hagyományosan az állami megrendelések legérzékenyebb területe.
- 🛰️ Űr- és védelmi ipar: a legfiatalabb, de legvitatottabb divízió. Műholdgyártás, drónvédelem, hadiipari jármű-összeszerelés. Az 1311 milliárd HUF-os HM-keretszerződés felfüggesztése ezt a szegmenst érinti a legsúlyosabban.
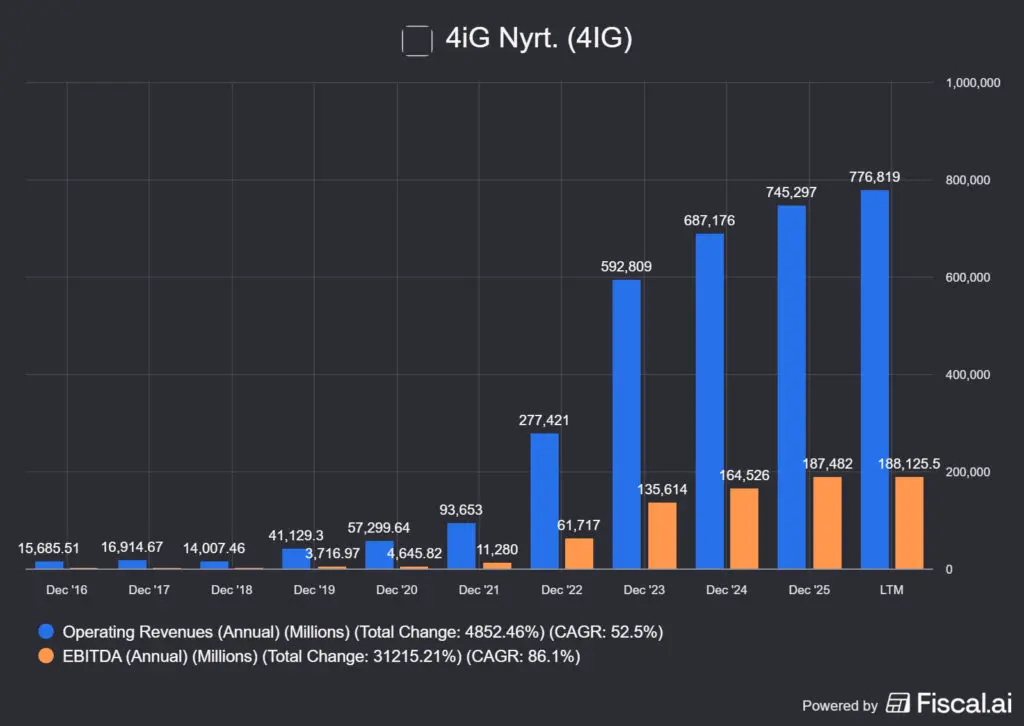
A földrajzi bontásról: a 4iG 2025-ös 745.3 milliárd HUF-os árbevételének közel 87%-a Magyarországról, kb. 9%-a Albániából és kb. 4%-a Montenegróból érkezett. Ez a koncentráció egyszerre erő (a hazai piacot jól ismeri) és kockázat (egy ország politikai változásai azonnal érzékelhetők az egész csoporton).
📌Gyakorlatban: a 2026 április 12-én lezajlott magyarországi választások döntően megváltoztatták a politikai narratívát a cég körül. Mivel a 4iG nem igazán diverzifikált földrajzilag és a bevételeinek egy jelentős része a magyar államtól származik, mondhatjuk rá, hogy tipikus NER cég. Viszont, a Vodafone felvásárlás óta a telekom szegmens bevételei döntően magánügyfelektől származnak, míg az informatikai szegmens az, ahol az állami megrendelések eddig lecsapódhattak. Mivel a választások óta nem jött ki újabb 4iG jelentés, ezért igazából nem látunk a jelenlegi számok mögé kellő mélységben.
Hogyan lett egy kis IT-cégből NER-holding?
Az eredeti cég: a 4iG 1990-ben alakult, és az első évtizedeket egy közepes méretű IT-szolgáltatóként töltötte, hardver-kereskedelem, szoftverintegrációs projektek, semmi rendkívülit nem mutatott fel ebben az időszakban. A fordulat 2017–2018 körül következett be, amikor Jászai Gellért átvette az irányítást és a cég stratégiája radikálisan megváltozott.
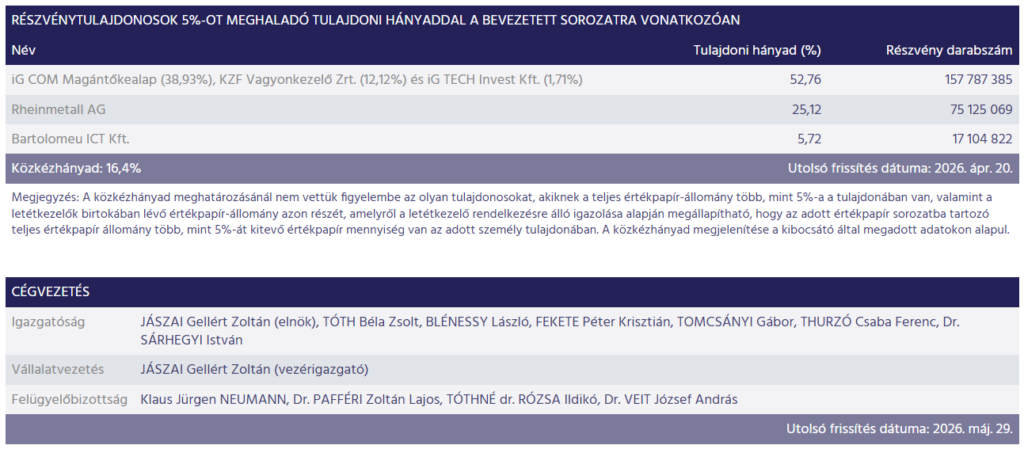
A NER-kapcsolat: a 4iG gyors növekedése elválaszthatatlan az Orbán-kormány közbeszerzési politikájától. Az állami IT-megrendelések, amelyek korábban jellemzően külföldi nagyvállalatokon keresztül futottak, fokozatosan a 4iG felé terelődtek, miközben a cég egymás után vásárolta fel az állami tulajdonú vagy privatizált infokommunikációs vállalatokat: az Antenna Hungáriát, az Invitechet, majd a DIGI-t és a Vodafone Magyarországot, ez utóbbiból lett a One. Ezeket a tranzakciókat részben kedvező állami finanszírozással és az MFB (Magyar Fejlesztési Bank) bevonásával valósították meg.
A Rheinmetall-kapcsolat: 2023-ban a Rheinmetall AG, a világ egyik legnagyobb védelmiipari vállalata, stratégiai partnerré vált: ma a 4iG részvényeinek 25.93%-át tartja. Ez a partnerség alapozta meg a 4iG védelmi ipari ambícióit: a HIMARS-összeszereléstől a kémműholdakig terjedő projekteket az új Tisza-kormány felülvizsgálja, amiről a HVG is hírt adott, ami itt olvasható.
A Mubadala (Abu Dhabi): az Emirátusi állami befektetési alap szintén befektető lett a 4iG-be, ami az előző kormány idején komoly presztízst adott a cégnek a külföldi intézményi befektetők körében.
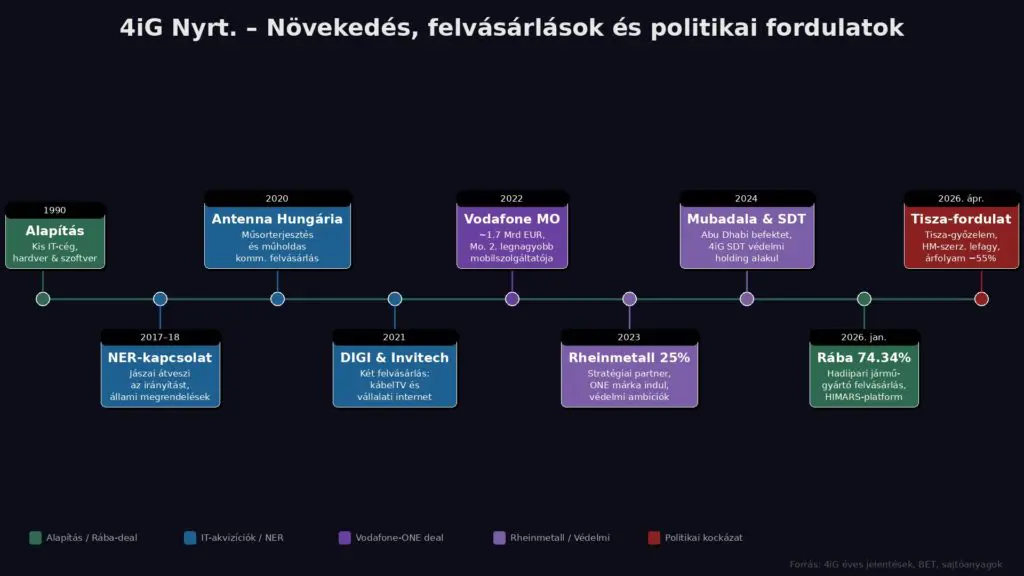
📌Gyakorlatban: a 4iG-nak volt egy 1311 milliárd HUF-os szerződése a Magyar Honvédséggel, amely elsősorban harcjárművek beszerzéséről szólt, ennek a 30 milliárdos előlegszámláját a magyar kormány nem fizette ki, és a szerződés végrehajtását is felfüggesztették. Magyar Péter miniszterelnök az alábbiakat mondta: „ezt a mintegy 30 milliárd forintos előleget nem fizetjük ki, az oligarcha urak tekintsék úgy, hogy a szerződés nem létezik.„, ami egyben azt is jelenti, hogy ezzel rendesen alávágtak a 4iG bevételeinek, amit érthető módon nem díjaztak a befektetők.
A Vodafone-ONE deal és az adósságspirál
Ez a 4iG részvény elemzésének kulcskérdése: hogyan lett egy kis IT-vállalatból telekommunikációs óriás, és milyen áron?
A Vodafone üzlet: 2022-ben a 4iG megszerezte a Vodafone Magyarországot (~1.7 milliárd EUR értéken), majd ezt követte a DIGI Hungary felvásárlása is. A két céget, az Antenna Hungáriával és az Invitech-kel együtt, egyetlen márkává, a ONE Magyarország Zrt.-vé olvasztották össze. Ezzel a 4iG lett Magyarország legsokszínűbb telekommunikációs platformja: mobiltelefónia, internet, műsorterjesztés, műholdas kommunikáció és üzleti adathálózat egy cégben. Ezzel a mobil- és internetszolgáltatói piacon lényegében oligopólium alakult ki a Magyar Telekom, a Yettel és a One közreműködésével.
A felvásárlás ára elsősorban adósságban csapódott le. A felvásárlások finanszírozása masszív adósságterhelést hagyott maga után. A 2025 végi mérlegben az összes adósság meghaladta a 954 milliárd HUF-ot, a nettó adósság 807 milliárd HUF volt, ez az LTM értéken közel 1000 milliárd HUF-ot jelent. A nettó adósság/EBITDA arány ~4.3x körül alakul, ami magas, de nem katasztrofális egy telekommunikációs holdingnál. Az európai telekommunikációs cégek jellemzően 2–3.5x körüli értékeken működnek, de amerikai társaik, mint a Verizon és az AT&T sem rendelkeznek kevesebb adóssággal.
Az adósság mértéke akkor válik nagyon veszélyessé, ha a bevételek beszakadnak, hiszen ez egy előrejelzés, az adósságszolgálat pedig egy kötelezettség, amit teljesíteni kell. Mivel a politikai narratíva erőteljesen megfordult Magyarországon, nem lennék meglepve, ha a hitelek törlesztése előbb vagy utóbb problémába ütközne a 4iG oldaláról, ami amúgy a Rheinmetall-AG-nak is kellemetlen lehet, lévén a 4iG ~26%-át birtokolják.
A Tisza-kormány hatása. A 2026. április 12-i választás eredménye, Tisza Párt kétharmados többsége, a 4iG részvény árfolyamát egyetlen nap alatt ~17%-kal nyomta le. Az azóta eltelt hetekben a részvény 4320 HUF-ról 1919 HUF-ra esett: ez 55.6%-os esés hat hónap alatt. A legközvetlenebb okot az 1311 milliárd HUF-os HM-keretszerződés új kormány általi felfüggesztése, valamint az első 30 milliárd HUF-os számla be nem fizetése jelenti, viszont nem tudjuk, hogy hány olyan szerződés van, ami még a 4iG-t érinti és az államhoz kötődik. A piaci szentiment finoman szólva is pesszimista, lévén a következő 4 évben szinte biztosan kevesebb állami megrendelés fog a 4iG-hez érkezni.
Mindazonáltal azt érdemes megemlíteni, hogy a 4iG-nak 11 000 munkavállalója van, akiket mind elbocsátani nem lehet, hiszen az hatalmas politikai ütés lenne a Tisza-kormánynak. Ettől még a bizonytalanság nagy, és valószínűleg további vizsgálatok is indulnak majd az állami szerződések kapcsán.
A 4iG részesedései más vállalatokban
A 4iG az egyik legaktívabb akvizitor a hazai tőzsdén. A legfontosabb részesedések:
Tőzsdén is jegyzett leányvállalat:
- 🚗 Rába Járműipari Holding Nyrt. (BÉT: RABA) – 74.34%: 2026. január 5-én zárult le a tranzakció. A Rábát a hadiipari jármű-összeszerelés és a HIMARS-hordozóplatform fejlesztésének céljával vásárolták meg. Az új kormány felülvizsgálata ezt a projektet is érinti, erről a korábban már linkelt Rheinmetall és a lent olvasható Rába cikkben is írtam.
Nem tőzsdén jegyzett, de stratégiailag fontos részesedések:
- 🚁 RAC Antidrone Zrt. / Rotors and Cams Zrt.: drónvédelmi és UAV-fejlesztési cégek.
- 📡 ONE Magyarország Zrt. (100%): a Vodafone, DIGI, Antenna Hungária és Invitech összevonásával létrejött egységes telekomszolgáltató. A csoport legnagyobb bevételtermelője.
- 📡 Antenna Hungária Zrt. (100%): Magyarország vezető műsorterjesztője és műholdas kommunikációs szolgáltatója.
- 🌐 4iG International Digital Infrastructure Zrt. (IDI): balkáni nagykereskedelmi telekommunikáció és digitális infrastruktúra. Görög Grid Telecommal szándéknyilatkozatot írtak alá a balkáni hálózatbővítésre.
- 🛰️ CarpathiaSat Zrt. (100%): közép-európai műholdas kommunikáció.
A fentiekből látható, hogy a 4iG behálózta az országot és rengeteg ügyfele van. Úgy is fogalmazhatok, hogy erőteljesen beágyazottak a cégeik, viszont nagyon nehéz megbecsülni, hogy a bevételből mekkora a mesterségesen generált és mekkora az organikus rész, amelyek mögött valós megrendelések és piaci ügyfelek vannak.
A 4iG részvény metrikái
| Mutató | Érték |
|---|---|
| Részvényárfolyam (2026. június) | 1,919 HUF |
| Részvényárfolyam (2025. december vége) | 4,320 HUF |
| Árfolyamváltozás (Dec ’25 → Jun ’26) | -55.6% |
| 5 éves hozam | +206.1% (CAGR 25.1%) |
| Piaci kapitalizáció | ~556 milliárd HUF (~1.5 milliárd USD) |
| EV (vállalati érték) | ~1.86 billió HUF |
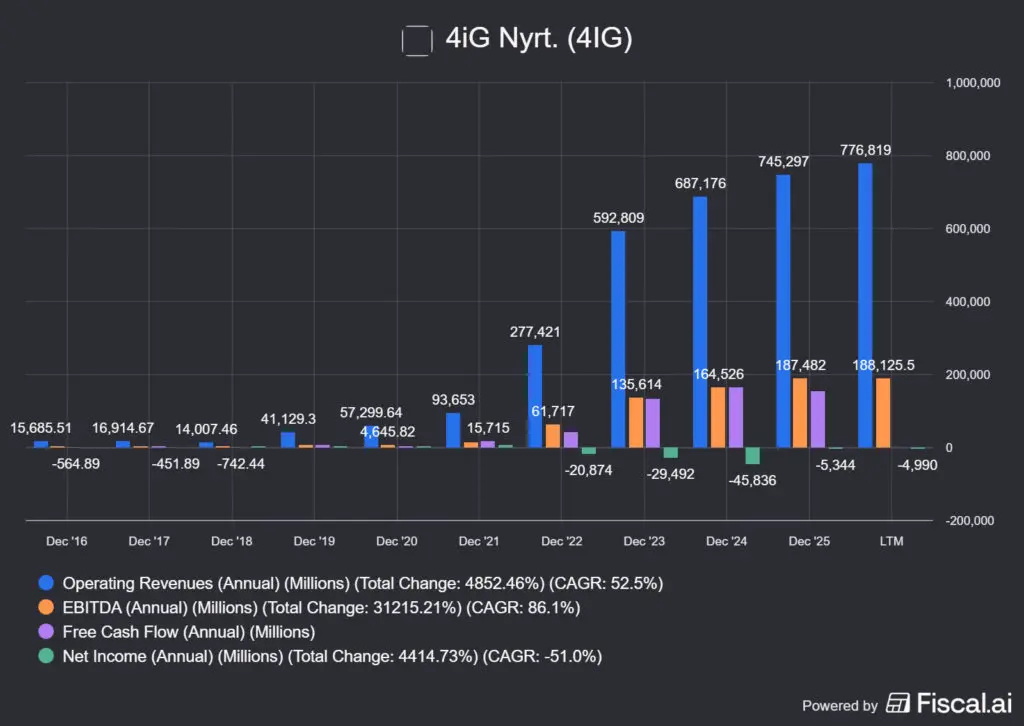
| Bevétel 2025 | 745.3 milliárd HUF (+8.46% év/év) |
| Bevétel TTM | 776.8 milliárd HUF |
| Bruttó profit 2025 | 302.4 milliárd HUF |
| Bruttó marzs 2025 | 40.57% |
| EBITDA 2025 | 188.1 milliárd HUF |
| EBITDA-marzs 2025 | ~25.3% |
| Operatív marzs 2025 | 8.79% |
| Nettó veszteség 2025 | -4.99 milliárd HUF |
| FCF 2025 | 152.4 milliárd HUF |
| FCF-marzs 2025 | ~20.5% |
| Nettó adósság (2025 vége) | 807.2 milliárd HUF |
| Nettó adósság (LTM) | 974.2 milliárd HUF |
| Nettó adósság / EBITDA | ~4.3x |
| Összes adósság | 954.6 milliárd HUF |
| TTM P/FCF | 4.6x (!) |
| LTM EV/EBITDA | ~29.7x |
| Jászai Gellért részesedése | 12.51% (közvetlen) + ~40.18% iKON/Ig Com-on keresztül |
| Rheinmetall AG részesedése | 25.93% |
| Alkalmazottak | 11,000 (LTM) |
| Q4 2025 bevétel meglepetés | -5.3% (MISS: 195.8B vs 206.7B HUF becslés) |
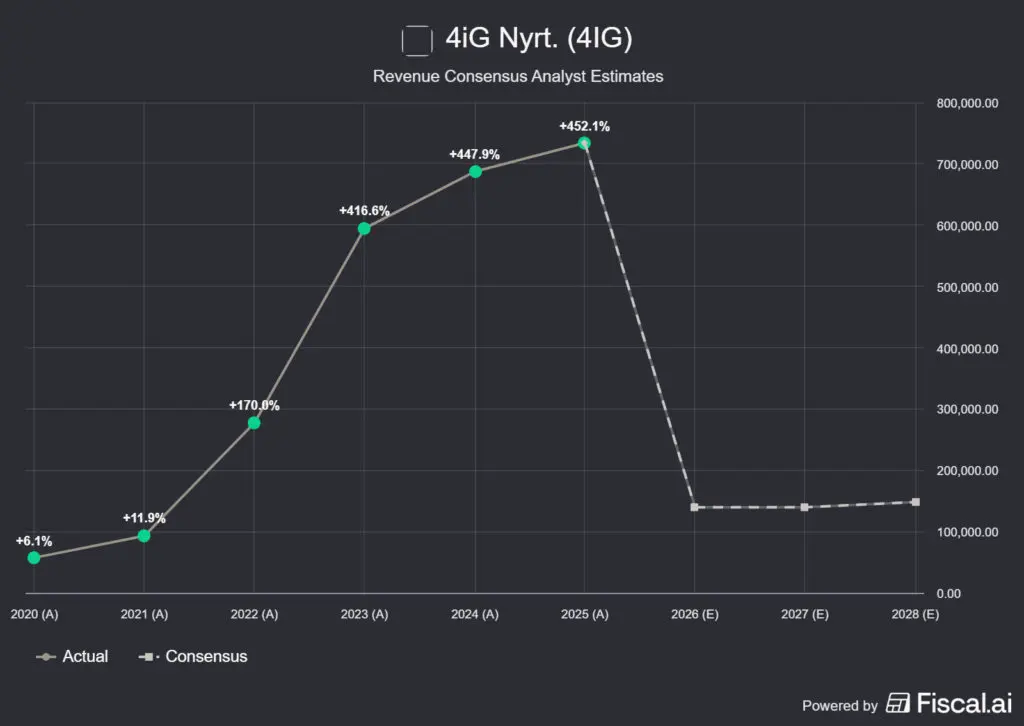
| Forward Rev 2 évre | -56.4% (elemzői várakozás!) |
| Osztalék | Nincs (2023 óta) |
Ami a számokból azonnal szembetűnik: a 4.6x-os TTM P/FCF kivételesen alacsony értékeltséget jelent. A 152.4 milliárd HUF-os szabad cash flow egy valóban működő, cash flow-termelő üzlet jelzése, a telekominfrastruktúra stabil, viszont azt nem tudjuk, hogy hány állami intézményt szolgálnak ki pontosan és abból mennyi ügyfél marad majd meg a következő 4 évben.
Ugyanakkor a -56.4%-os 2 éves előretekintő bevételi várakozás azt mutatja, hogy az elemzők a kormányzati és védelmi megrendelések kiesése miatt drasztikus bevételcsökkentéssel számolnak. Persze ez egyfajta pénzügyi lottó, igazából a számokat senki nem tudja megalapozni, sőt ennél vannak sokkal drasztikusabb előrejelzések is, ahogyan az a lenti képen látható. Ha ez a várakozás beigazolódik, a FCF is hasonló mértékben zsugorodhat és nagy kérdés, hogy mennyi marad a nettó profitból, amit jelenleg a felvásárlásokból származó értékcsökkenés torzít.
A nettó veszteség (-4.99 milliárd HUF) és a negatív ROE az amortizációs tételekkel, a felvásárlásokhoz kötődő goodwill-leírásokkal és a kamatteherrel magyarázható, az operatív üzlet FCF-szinten nyereséges, szóval ez a valóságban csak egy számviteli veszteség.
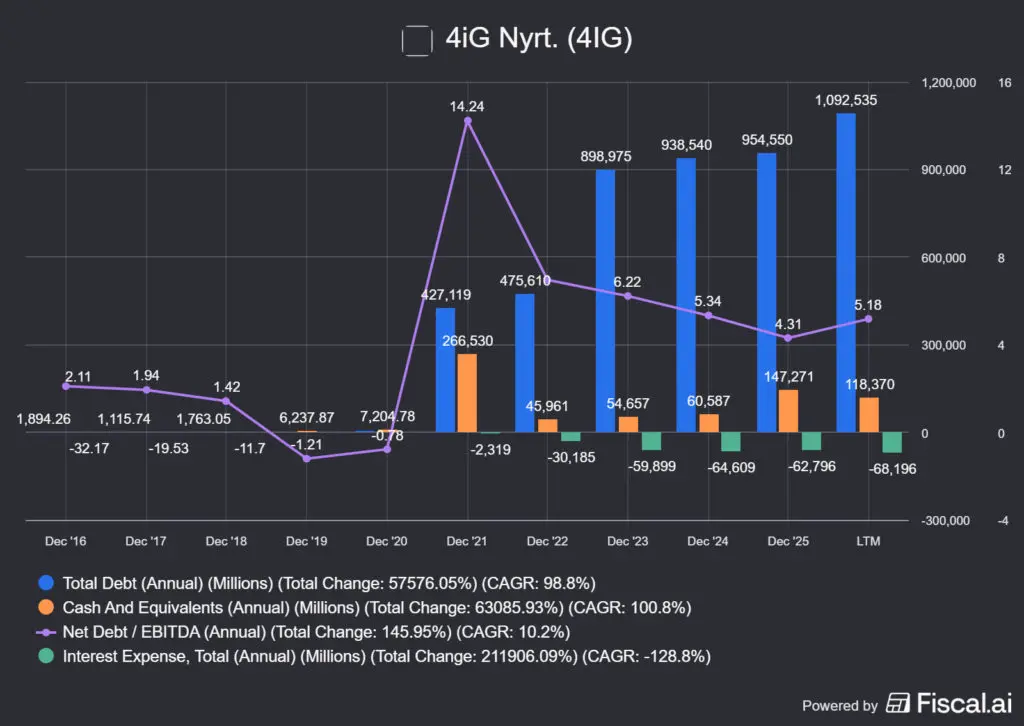
📌Gyakorlatban: a fentiek kapcsán érdemes azt megjegyezni, hogy a közel 1000 milliárdos adósság kamatterhe durván 68-70 milliárd HUF évente, ami értelemszerűen a szabad készpénzáramra és a nettó profitra is hatással lesz. Ha a 188 milliárdos EBITDA számokból indulunk ki, akkor ez azért viszonylag könnyen kifizethető, de azért az adózás előtti eredmény egyharmadáról van szó! Ha a bevétel valóban földbe áll és megfeleződik, akkor már közel sem lesz biztos, hogy a 4iG olyan simán ki tudja fizetni a kamatok és az adósságtörlesztés terhét.
4iG részvény: megszoksz vagy megszöksz?
Ami a 4iG részvény mellett szól
- 📡 A telekom infrastruktúra nagyrészt politikailag semleges eszköz. A ONE Magyarország ~3 millió ügyfele, kiépített hálózata, albán és montenegrói jelenléte nem tűnik el az új kormány megválasztásával. A 37%-os EBITDA-marzs és a 20.5%-os FCF-marzs egy valóban működő üzlet képét mutatja. Ha csak a telekomot nézzük, a jelenlegi árfolyamon a 4iG rendkívül olcsónak tűnhet, viszont, ebből az ügyfélszámból azért vélhetően le kell vonni azokat az ügyfeleket, akik állami szerződéseken keresztül kerültek a One szolgáltatóhoz.
- 💲 4.6x TTM P/FCF, az iparágban ritka értékeltség, de ennek oka van. Az európai telekommunikációs cégek jellemzően 10–20x P/FCF-en forognak. A 4.6x-os szorzó azt jelenti, hogy a piac ma úgy árazza a 4iG-et, mintha a szabad cash flow drasztikusan csökkenne vagy eltűnne, ami a telekomszegmensre nézve nem valószínű még a legrosszabb politikai forgatókönyvben sem.
- 🔩 A Rheinmetall stratégiai jelenléte értéket képvisel. A Rheinmetall ~26%-os tulajdonosként nemcsak passzív befektető: stratégiai érdeke a 4iG sikerében. Egy európai védelmi kiadásnövekedési hullámban a Rheinmetall-csatornán keresztül a NATO-megrendelések egy része a magyar kormánytól függetlenül is érkezhet.
- 🌍 Balkáni terjeszkedés még korai fázisban van. Az albániai ONE mobiltársaság és a montenegrói jelenlét EU-csatlakozási perspektívájú piacokon növekszik, ahol az infrastrukturális beruházások mértéke emelkedő. Ez a növekedési vektor független a magyar belpolitikától, viszont nagy tőkeköltséget köthet le.
- 📉 Az 55%-os árfolyamesés lehet túlreagálás is. Ha az új kormány pragmatikusan kezeli a 4iG-et, azaz a telekomot nem bünteti, csak a kirívóan durva politikai megrendeléseket vonja vissza, az árfolyam korrigálhat, hiszen most nagyjából a vállalat végét árazza a piac.
Ami a 4iG részvény ellen szól
- ⚠️ A politikai kockázat egy bekövetkezett esemény, nem várakozás. A Tisza-kormány az első napján jelezte, hogy az 1311 milliárd HUF-os HM-keretszerződést felülvizsgálja, és az első 30 milliárdos számla kifizetését megtagadta. Ez a legközvetlenebb érintettje a 4iG védelmi szegmensének és a bevételi struktúrának. Ezen túl még eshetnek ki más csontvázak is a szekrényből, amiről egyelőre nem tudunk.
- 💸 A 974 milliárd HUF-os LTM nettó adósság a legfontosabb strukturális kockázat. A ~4.3x nettó adósság/EBITDA arány európai telekommunikációs összehasonlításban magas, és ha az EBITDA csökken (pl. IT-megrendelések kiesése miatt), a tőkeáttétel gyorsan kritikussá válhat. Az EBIT/kamatfedezeti arány 1.0x körül mozog, ez azt jelenti, hogy a cég alig termeli meg a kamatait.
- 📊 A Q4 2025-ös bevételi miss és az elemzői várakozások riasztóak. A Q4 2025-ös 195.8 milliárd HUF-os bevétel 5.3%-kal maradt el a 206.7 milliárdos becsléstől. A 2 éves előremenő bevételi várakozás -56.4%, ez azt sugallja, hogy az elemzők a védelmi és IT-megrendelések drasztikus visszaesésére számítanak.
- 🏗️ A goodwill és az immateriális javak terhe. A mérlegben 309.4 milliárd HUF goodwill és 246.1 milliárd HUF egyéb immateriális eszköz szerepel, ezek a felvásárlásokból eredő tételek leírási kockázatot hordoznak, ha a védelmi és IT-szegmensek értéke tartósan csökken.
- 🔍 A cégstruktúra átláthatósága korlátozott. A sokszintű holding-alstruktúra, az egyszeri tételek magas aránya az eredménykimutatásban és a politikailag érzékeny megrendelések részleteinek hiánya megnehezíti a valódi fundamentális értékelést. A negatív nettó profit (-4.99 milliárd HUF) ellenére a cég FCF-szinten egészséges, de ez a divergencia ritkán marad fenn hosszú távon.
- 🛡️ A Rába és a védelmi portfólió értékelése bizonytalanná vált. A 74.34%-os Rába-részesedés értéke az új kormány hozzáállásától függ. Ha a HIMARS-összeszerelési projekt nem folytatódik, a Rába visszakerülhet a hagyományos autóipari jármű-gyártói szerepébe, jóval alacsonyabb értékeltséggel.
📌 Gyakorlatban: a 4iG részvény elemzés alapproblémája az, hogy nagyon sok a mozgó változó és ezeknek a döntő többsége negatív kilátásokat jelez előre. A magas goodwill aránya a mérlegben egy felvásárló vállalat esetében azt jelenti, hogy valószínűleg túlfizettek a felvásárlásokért, így várhatók leírások, amik pusztítják a tulajdonosi értéket. Nem tudjuk, mennyit esik majd a részvény bevétele és ez további lefelé mutató árfolyampotenciált jelenthet. Fogalmunk sincs, mi lesz a Rábával, hogy milyen problémás szerződések lapulnak még a piacban, vagyis összességében ez egy nagyon kockázatos fogadás arra, hogy a problémák nem is valósak, csak egy piaci túlreakcióról van szó.
A 4iG (BUD:4IG) részvény elemzés összegzése
A 4iG részvény elemzése 2026 júniusában egy valós paradoxont tár fel: a cég 745.3 milliárd HUF-os bevételt termelt, 188 milliárd forintos EBITDA és 152 milliárd forintos szabad cash flow mellett, ami egy érett, konszolidált telekommunikációs holding képét mutatja. De hát Magyarországon élünk, így tudjuk, hogy ezt nagyon sok minden árnyalja, nem véletlenül vesztette el az értékeltségének több mint felét az elmúlt 6 hónapban a 4iG.
A kérdés az, hogy a jelenlegi 974 milliárd HUF-os nettó adósság, a szinte megszűnt kormányzati IT-megrendelések és a felfüggesztett HM-szerződés kombinációja mennyire érinti a FCF-termelő képességet. Ha a Tisza-kormány pragmatikusan kezeli a 4iG-et és nem bünteti a telekomszegmenst, a 4.6x P/FCF-en az árfolyam komoly felértékelődési potenciált hordoz, de cserébe igen durva kockázatokat is kell futnia a befektetőknek. Ha az adósságrefinanszírozás nehézségeivel és az IT-szegmens összeomlásával kell szembenézni egyszerre, a jelenlegi árban nincsen elég biztonsági ráhagyás.
Személy szerint, hozzá nem nyúlnék a 4iG részvényéhez, mert a kompetenciáimon egyszerűen túlmutat ez a papír, szerintem nincs ember, aki meg tudja jósolni előre a dolgok politikai kimenetelét, miközben az adósság Demoklész-kardjaként leng a vállalat feje felett. Mivel az adósság megléte egy tény, a bevétel beérkezése pedig egy várakozás, itt a kockázat/hozam arány sajnos nem az utóbbi felé billen.
Ha pedig tovább akartok elemezni, használjátok az iO Charts részvény- és portfólió kezelőjét, amit itt értek el: iO Charts.
Gyakran Ismételt Kérdések a 4iG részvény elemzéséhez
Mi az a 4iG, és hogyan lett egy kis IT-cégből ilyen nagy holding?
A 4iG 1990-ben alakult kis IT-vállalatként, és az első évtizedeit csendesen töltötte hardver-kereskedelemmel és szoftverintegrációs projektekkel. A fordulat 2017–2018 körül következett be, amikor Jászai Gellért Zoltán átvette az irányítást. Az azt követő évtizedben a 4iG sorra vásárolta fel az állami tulajdonú vagy privatizált infokommunikációs vállalatokat, az Antenna Hungáriát, az Invitechet, a DIGI-t és a Vodafone Magyarországot, majd a védelmi ipari ambíciókat is hozzáadta a portfólióhoz. Ez a folyamat szoros összefüggésben állt az Orbán-kormány közbeszerzési politikájával és az állami IT-megrendelések átirányításával.
Milyen a 4iG kapcsolata a volt Orbán-kormánnyal?
A 4iG gyors növekedése és az állami megrendelések közötti összefüggés a piac számára régóta ismert. A vállalat számos állami infrastrukturális projektet nyert meg, kedvező finanszírozással vásárolta fel az állami tulajdonú kommunikációs cégeket, és a védelmi ipari pozíciót, beleértve az 1311 milliárd HUF-os HM-keretszerződést is, amit az előző kormánnyal közösen alakított ki. Ez az összefüggés a Tisza-kormány 2026-os győzelmével politikai kockázattá vált: az új kormány elsők között a 4iG-t érintő védelmi és IT-szerződéseket vizsgálja felül.
Mi volt a Vodafone-ONE deal, és miért fontos a 4iG részvényárfolyam szempontjából?
2022-ben a 4iG megvásárolta a Vodafone Magyarország mobilszolgáltatót (kb. 1.7 milliárd EUR értéken), majd ezt követte a DIGI Hungary felvásárlása is. A két céget az Antenna Hungáriával és az Invitech-kel együtt egyetlen márkává, ONE Magyarország Zrt., olvasztották össze. Ezzel a 4iG lett Magyarország legsokszínűbb telekomplatformja. Az ügylet ára: közel 1000 milliárd HUF-os nettó adósság és 1.0x körüli EBIT/kamatfedezeti arány. Az üzlet azért meghatározó a részvény szempontjából, mert a telekommunikációs szegmens stabil FCF-termelése az egyetlen biztosíték a magas adósságállomány fenntarthatósága mögött.
Mekkorák a 4iG bevételei Magyarországon és külföldön?
A 4iG 2025-ös 745.3 milliárd HUF-os árbevételének közel 87%-a Magyarországról, kb. 9%-a Albániából és kb. 4%-a Montenegróból érkezett. Ez a koncentráció azt jelenti, hogy a magyar politikai és gazdasági körülmények aránytalanul nagy hatással vannak a csoport teljes teljesítményére. A balkáni piacok, ahol az EU-csatlakozási perspektíva infrastrukturális beruházásokat vonz, a jövőbeli diverzifikáció legfontosabb irányai, de jelenleg még nagyon sokat nem nyomnak a latba.
Fizet-e osztalékot a 4iG részvény?
Nem: a 4iG 2023 óta nem fizet osztalékot. A magas adósságállomány és az újabb akvizíciók finanszírozása miatt az osztalékfizetés belátható időn belül nem várható. Aki rendszeres jövedelmet keres a BÉT-en, annak a Magyar Telekom vagy a MOL lehet megfelelőbb alternatíva a 4iG részvény mellé, mindkettőről írtunk egy rövidebb anyagot az iO Charts blogon.
Jogi és felelősségi nyilatkozat (aka. disclaimer): a cikkeim magánvéleményt tartalmaznak, kizárólag a saját és az olvasóközönség szórakoztatására írom őket. Az itt megjelenő cikkek semmilyen formában NEM merítik ki a befektetési tanácsadás témakörét. Soha nem akartam, nem is akarok és a jövőben sem valószínű, hogy fogok ilyet adni. Az itt leírtak kizárólag információs tartalomnak tekinthetők, és NEM értelmezhetőek ajánlattételnek. A véleménynyilvánítás semmilyen formában NEM tekinthető biztosítéknak pénzügyi instrumentumok eladására vagy vásárlására. A meghozott döntéseitekért KIZÁRÓLAG TI vagytok a felelősek, ennek kockázatát senki más, így értelemszerűen én sem, vállalom magamra.
Gyakran Ismételt Kérdések a 4iG részvényről
Válaszok a leggyakoribb kérdésekre
4iG részvényt fontolgatsz, vagy csak érteni akarod, mi történt az elmúlt hónapokban? Itt tömör válaszokat találsz a legtöbbet kérdezett témákra: hogyan lett a kis IT-cégből holding, milyen a kapcsolata a korábbi kormánnyal, mit jelentett a Vodafone-ONE ügylet, honnan érkeznek a bevételek, és fizet-e osztalékot a papír.
Kattints bármelyik kérdésre, és kinyílik a válasz. Ezek szándékosan rövid összefoglalók: ha a részletek is érdekelnek, azokat feljebb, az elemzés megfelelő fejezeteiben bontom ki bővebben. Fontos: a 4iG körüli helyzet politikai és szabályozói okokból gyorsan változhat, az adatok a cikk írásának időpontját tükrözik.
Mi az a 4iG, és hogyan lett egy kis IT-cégből ilyen nagy holding?
A 4iG 1990-ben alakult kis IT-vállalatként, és az első évtizedeit csendesen töltötte hardver-kereskedelemmel és szoftverintegrációs projektekkel. A fordulat 2017–2018 körül következett be, amikor Jászai Gellért Zoltán átvette az irányítást. Az azt követő évtizedben a 4iG sorra vásárolta fel az állami tulajdonú vagy privatizált infokommunikációs vállalatokat, az Antenna Hungáriát, az Invitechet, a DIGI-t és a Vodafone Magyarországot, majd a védelmi ipari ambíciókat is hozzáadta a portfólióhoz. Ez a folyamat szoros összefüggésben állt az Orbán-kormány közbeszerzési politikájával és az állami IT-megrendelések átirányításával.
Milyen a 4iG kapcsolata a volt Orbán-kormánnyal?
A 4iG gyors növekedése és az állami megrendelések közötti összefüggés a piac számára régóta ismert. A vállalat számos állami infrastrukturális projektet nyert meg, kedvező finanszírozással vásárolta fel az állami tulajdonú kommunikációs cégeket, és a védelmi ipari pozíciót, beleértve az 1311 milliárd HUF-os HM-keretszerződést is, amit az előző kormánnyal közösen alakított ki. Ez az összefüggés a Tisza-kormány 2026-os győzelmével politikai kockázattá vált: az új kormány elsők között a 4iG-t érintő védelmi és IT-szerződéseket vizsgálja felül.
Mi volt a Vodafone-ONE deal, és miért fontos a 4iG részvényárfolyam szempontjából?
2022-ben a 4iG megvásárolta a Vodafone Magyarország mobilszolgáltatót (kb. 1.7 milliárd EUR értéken), majd ezt követte a DIGI Hungary felvásárlása is. A két céget az Antenna Hungáriával és az Invitech-kel együtt egyetlen márkává, ONE Magyarország Zrt., olvasztották össze. Ezzel a 4iG lett Magyarország legsokszínűbb telekomplatformja. Az ügylet ára: közel 1000 milliárd HUF-os nettó adósság és 1.0x körüli EBIT/kamatfedezeti arány. Az üzlet azért meghatározó a részvény szempontjából, mert a telekommunikációs szegmens stabil FCF-termelése az egyetlen biztosíték a magas adósságállomány fenntarthatósága mögött.
Mekkorák a 4iG bevételei Magyarországon és külföldön?
A 4iG 2025-ös 745.3 milliárd HUF-os árbevételének közel 87%-a Magyarországról, kb. 9%-a Albániából és kb. 4%-a Montenegróból érkezett. Ez a koncentráció azt jelenti, hogy a magyar politikai és gazdasági körülmények aránytalanul nagy hatással vannak a csoport teljes teljesítményére. A balkáni piacok, ahol az EU-csatlakozási perspektíva infrastrukturális beruházásokat vonz, a jövőbeli diverzifikáció legfontosabb irányai, de jelenleg még nagyon sokat nem nyomnak a latba.
Fizet-e osztalékot a 4iG részvény?
Nem: a 4iG 2023 óta nem fizet osztalékot. A magas adósságállomány és az újabb akvizíciók finanszírozása miatt az osztalékfizetés belátható időn belül nem várható. Aki rendszeres jövedelmet keres a BÉT-en, annak a Magyar Telekom vagy a MOL lehet megfelelőbb alternatíva a 4iG részvény mellé, mindkettőről írtunk egy rövidebb anyagot az iO Charts blogon.
Jogi és felelősségi nyilatkozat (aka. disclaimer): a cikkeim magánvéleményt tartalmaznak, kizárólag a saját és az olvasóközönség szórakoztatására írom őket. Az itt megjelenő cikkek semmilyen formában NEM merítik ki a befektetési tanácsadás témakörét. Soha nem akartam, nem is akarok és a jövőben sem valószínű, hogy fogok ilyet adni. Az itt leírtak kizárólag információs tartalomnak tekinthetők, és NEM értelmezhetőek ajánlattételnek. A véleménynyilvánítás semmilyen formában NEM tekinthető biztosítéknak pénzügyi instrumentumok eladására vagy vásárlására. A meghozott döntéseitekért KIZÁRÓLAG TI vagytok a felelősek, ennek kockázatát senki más, így értelemszerűen én sem, vállalom magamra.