
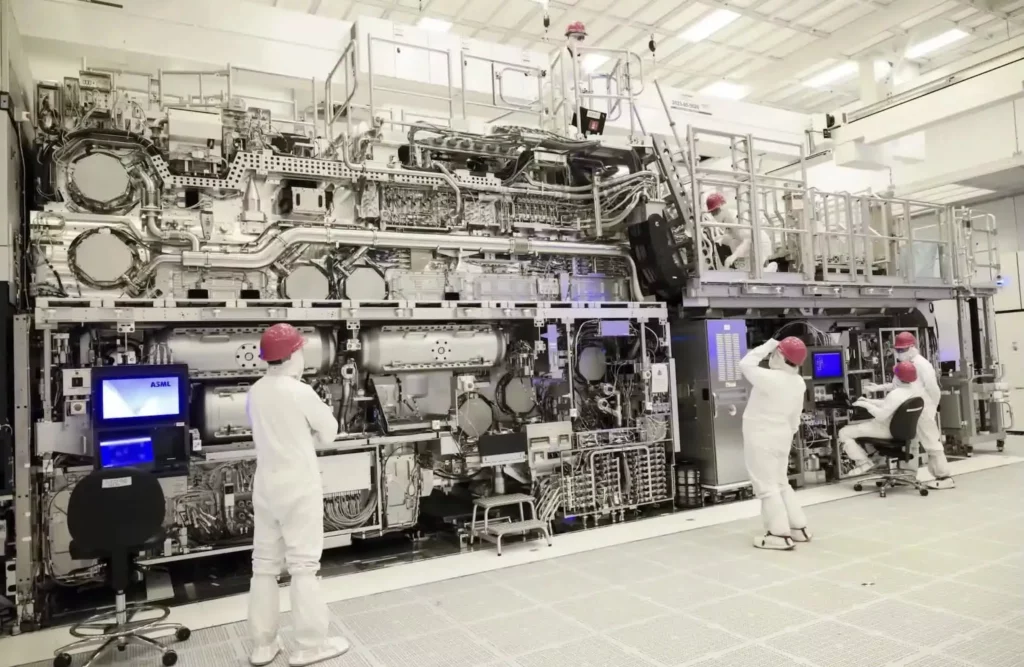
Az ASML részvény árfolyama 2025-26-ban az AI hype hatására az egekbe emelkedett, kevés cég profitált ebből annyira, mint a holland vállalat. A részvényár egy év alatt nagyjából megduplázódott, és sokan kérdezik: van-e még tér felfelé, vagy lekéstük a rallit? Ebben a cikkben végigveszem, mitől ennyire különleges az ASML, mennyit áraz be már a piac, hogyan viszonyul az Nvidiához és a TSMC-hez, és milyen kockázatokkal kell számolni, ha valaki ma szállna be.
👆Ahol a rajzszög jelet látjátok, ott a gyakorlati tapasztalataimat osztom meg veletek, mert ez sokkal életszerűbbé teszi a cikkeket.
A részvények aloldalát részletes adatokkal itt találjátok: ASML részvény oldal
Ha az oldal mélyelemzéseit keresitek, akkor erre a linkre nyomjatok: iO Charts részvényelemzések
Gyors összegzés: érdemes ma az ASML részvénnyel foglalkozni?
A rövid válasz: az ASML kivételes minőségű vállalat, de a mai árazás már tökéleteshez közeli végrehajtást feltételez. A cég a világ egyetlen olyan szereplője, amely a legfejlettebb chipek gyártásához nélkülözhetetlen EUV-litográfiai gépeket készíti, gyakorlatilag monopolhelyzetben. A 2026 második negyedéves eredmények felülmúlták a várakozásokat (9.3 milliárd EUR-s árbevétel, 54%-os bruttó marzs), és a menedzsment az éves kilátásokat már másodszor emelte, 43-45 milliárd EUR közé.
A gond nem a cég működésénél, hanem az ASML részvény áránál keresendő. A kép egyértelmű:
- 📈 Trailing P/E: ~52: az évtizedes historikus sáv felső harmadában.
- 🔮 Forward P/E: ~29.5: a jövőbeli növekedéssel korrigálva alacsonyabb, de még mindig prémium.
- 💰 FCF-hozam: 1.81%: ez a bemutatott évtized legalacsonyabb értéke (2018-ban 4.38% volt), vagyis a részvény a saját historikus átlagaihoz képest is nagyon magas értékeltségen forog.
💡Röviden: az ASML üzletileg makulátlan, de az árazása azt feltételezi, hogy az AI-beruházási ciklus még évekig zavartalanul tart. A kérdés nem az, hogy jó cég-e, hanem hogy a jó hírek nagy része benne van-e már az árban. Szerintem lényegében igen.
📌Gyakorlatban: ahogy a legtöbb hype-olt AI-névnél, itt is az a csapda, hogy a minőség és a részvény árazása két külön kérdés. Az ASML az egyik legjobb vállalat, amit valaha elemeztem, de egy kiváló céget is lehet drágán venni. Én ilyenkor mindig a historikus értékeltségi sávot nézem: a NOPAT/EV most 1.87%, miközben az évtizedben 4.65%-ig is felment. Vagyis a részvény árazása lényegében nulla biztonsági ráhagyást tartalmaz a jelenlegi ~1430 EUR-s ár mellett.
Amit viszont nem szabad elfelejtened, hogy a kiemelkedő minőségű cégek tendenciózusan túlteljesítik a várakozásokat, például a Morningstar a fair értékre 1800 EUR-t határoz meg. Ettől még bő egy éve 600 EUR alatt is járt az árfolyam és az ilyen brutális felértékelődés általában azt sejteti, hogy bőven van még lefele tér.
Miért kulcsszereplő az ASML az AI-chipek ellátási láncában?
A modern mesterséges intelligencia, a ChatGPT, a Claude, az Nvidia adatközponti chipjei, fizikailag olyan félvezetőkön fut, amelyeket csak a világ legfejlettebb gyáraiban lehet előállítani, ezeket nagy részben a TSMC birtokolja. És ezeket a gyárakat egyetlen dolog nélkül nem lehet felépíteni: az ASML litográfiai gépei nélkül.
A litográfia az a folyamat, amellyel a chip áramköreit „rányomtatják” a szilíciumszeletre. Minél kisebb és sűrűbb az áramkör, annál nagyobb a teljesítmény, és a legkisebb csíkszélességekhez már nem elég a hagyományos gyártástechnológia. Ahogyan folyamatosan csökkent a csíkszélesség az EUV (extrém ultraibolya) litográfia úgy nyert folyamatosan teret, ami egy elképesztően bonyolult technológia, amihez gépeket a Földön egyetlen cég gyárt sorozatban: az ASML.
- 🔬 Minden fejlett AI-chip (Nvidia, AMD, Apple, a HBM-memóriák) EUV-vel készül.
- 🏭 A TSMC, a Samsung és az Intel, a világ vezető chipgyártói, mind ASML-gépeket vásárolnak.
- 💰 Egyetlen High-NA EUV gép ára a többszáz millió EUR-s tartományban van, és egy fejlett gyárhoz több tucat kell ezekből.
💡Vagyis az ASML nem a chipeket gyártja, hanem az egyetlen olyan gépet, ami nélkül a chipeket nem lehet legyártani. Ez a „csákány és ásó" pozíció: az aranyláz alatt nem az aranyásó, hanem a szerszámárus keres a legbiztosabban.
📌Gyakorlatban: édesapám gyerekkorában, az 1950-60-as években egy rádiót pár áramköri elemből össze tudott rakni, ezeket konkrétan kézbe lehetett fogni. A 70-es években, mikor számítástechnikai fejlesztőmérnökként dolgozott, nyomtatott áramkörökre forrasztgatták a különböző diódákat, tranzisztorokat és kondenzátorokat, akkor ezek még szemmel látható méretű áramkörök voltak.
Amikor a főiskolán a tanulmányaimat végeztem a 90-es évek végén, amikor az Intel Pentium III-as sorozata megjelent, 28 millió darab tranzisztort tartalmazott, míg ma egy Nvidia Blackwell (GB300) 208 milliárdot! Ezt az iszonyatosan gyors skálázódást és miniatürizálást már csak az ASML EUV gépeivel lehet elvégezni, nem csoda, hogy az ASML részvény árfolyama rakétaként szárnyal: egyszerűen nincs mivel kiváltani a technológiát.
ASML részvény: EUV versenyelőny érthetően, szakzsargon nélkül
Az ASML versenyelőnye, vagyis a „moatja”, a világ egyik legmélyebb és legvédettebb pozíciója. De miért nem tudja senki lemásolni? azért, mert ez nem egyetlen okból, hanem több egymásra épülő rétegből áll:
- 🧩 Elképesztő komplexitás: egy EUV-gép több százezer alkatrészből áll, amiket extrém pontossággal illesztenek egymáshoz. Ezt évtizedes fejlesztés nélkül nem lehet reprodukálni.
- 🌐 Beszállítói ökoszisztéma: az ASML nem egyedül csinálja építi a gépeit, a német Zeiss adja az optikát, több ezer beszállító a többi alkatrészt. Ezt a hálózatot nem lehet egyről a kettőre felépíteni.
- ⏳ Évtizedes előny: az ASML több mint 20 évet és tízmilliárd EUR-t költött el fejlesztésekre, mire az EUV technológia működni kezdett. Egy versenytársnak nulláról ugyanennyit kellene beleinvesztálnia (bár a kínai SMIC nagyon igyekszik ezt véghez vinni).
- 🔧 Szervizbevétel: a „Service and Field Option” bevétele az 9.3 milliárd EUR, vagyis a teljes bevétel több mint negyede jön a telepített géppark szervizeléséből, folyamatosan, magas marzs mellett, visszatérő jelleggel.
💡A lényeg: az ASML nem egyszerűen piacvezető, hanem gyakorlatilag az egyetlen szereplő az EUV-ben. Ez a fajta monopólium a befektetők egyik legkedveltebb versenyelőnye, mert árazási erőt és kiszámítható jövedelmezőséget biztosít.
📌Gyakorlatban: a gazdasági várárok mélységét egy szám mutatja meg a legjobban: az EUV-ben az ASML piaci részesedése lényegében 100%. Nincs második szereplő, ez a piac teljes mértékben monopolisztikus. Az egész évtizedben összesen 44-48 EUV-gépet adtak el évente, ez egy alacsony darabszámú, extrém magas árú, monopol termék. A hagyományosabb (DUV) gépeknél van némi verseny (Canon, Nikon), de a legfejlettebb csíkszélességeknél az ASML egyeduralkodó.
Az AI-félvezetők értéklánca: ASML, TSMC, Nvidia és AMD
Ahhoz, hogy egy AI-chip a te adatközpontodba kerüljön, egy egész láncnak kell együttdolgoznia:
- 🛠️ ASML (a szerszámkészítő): legyártják az EUV-gépet, ami nélkül semmi nem működik. Ők adják el a gyáraknak.
- 🏭 TSMC (a gyártó): megveszik az ASML-gépeit, és legyártják a chipeket a tervezők számára. Ők a világ vezető bérgyártói, olyannyira, hogy a chipgyártáshoz szükséges ostyát ők tudják a legjobban telíteni és a legkisebb csíkszélességen is ők tudnak gyártani.
- 🎨 Nvidia és AMD (a tervezők): megtervezik a chipeket (GPU-kat), de nem gyártanak, azt a TSMC-re bízzák.
- 📦 Végfelhasználók: a hyperscalerek (Amazon, Google, Microsoft), akik az Nvidia-chipeket megveszik az adatközpontjaikba.
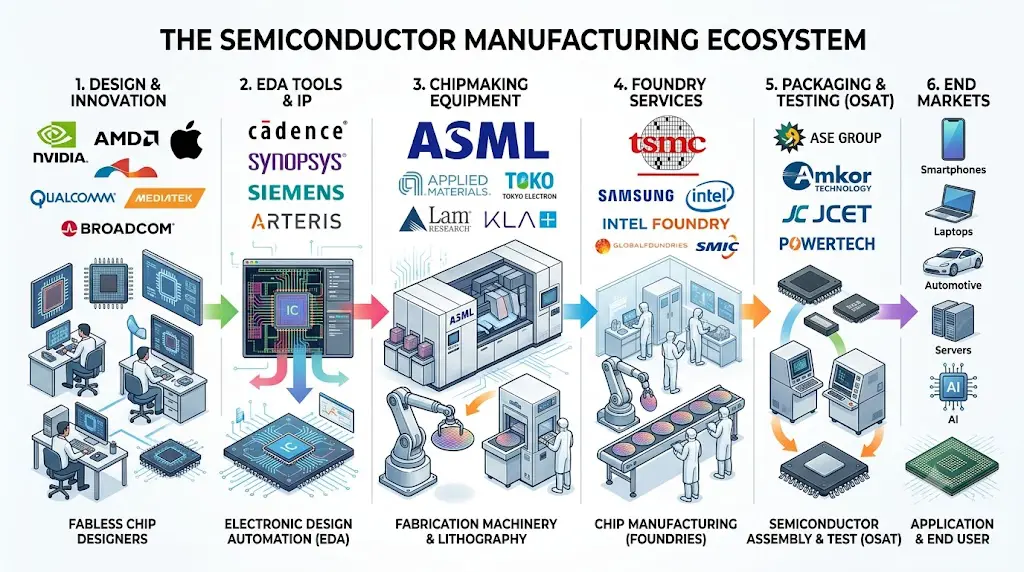
Ebben a láncban minél feljebb megyünk, annál védettebb a pozíció. Az Nvidiának erős versenytársai vannak (AMD, saját hyperscaler-chipek). A TSMC domináns, de tőkeigényes és versenyez a Samsunggal, Intellel. Az ASML viszont a lánc elején, monopolhelyzetben ül. Azt azért hozzátenném, hogy az ASML-TSMC tandem inkább szimbiózis, sem mint versenyhelyzet, egyik sem képes a másik nélkül működni: egyik adja a gépeket, a másik a gyártástechnológiát és a tudást.
💡Vagyis az egész AI-boom, függetlenül attól, hogy végül melyik chiptervező nyer, átmegy az ASML gépein. Ez teszi a legvédettebb szereplővé az egész láncban.
📌Gyakorlatban: valójában az értékláncban van még egy csoport: a chipgyártáshoz szükséges szoftvereket készítő vállalatok, mint a Synopsys vagy a Cadence. A mesterséges intelligencia előretörésével azonban ezeket egyre könnyebb lehet kiváltani, és mivel a fizikai előállításban nem vesznek részt, ezért sokkal kevésbé védettek, mint a fent említett szegmensek szereplői.
ASML-értékeltség: mi van már beárazva?
Jöjjön a hidegzuhany. Az ASML részvény egy év alatt nagyjából megduplázódott (az 5 éves grafikon szerint +150.9%, évi 20.2%-os CAGR). Ez az alábbiakat jelenti:
- 💵 Részvényárfolyam: ~1585 USD (az ADR), euróban 1430 EUR.
- 📈 Trailing P/E: ~50.5.
- 🔮 Forward P/E: ~28.6 (NTM), vagyis a piac gyors nyereségnövekedést vár, ami lefelé húzza a jövőbemutató szorzót.
- 🎯 FCF-hozam: 1.81%, a bemutatott évtized legalacsonyabbja.
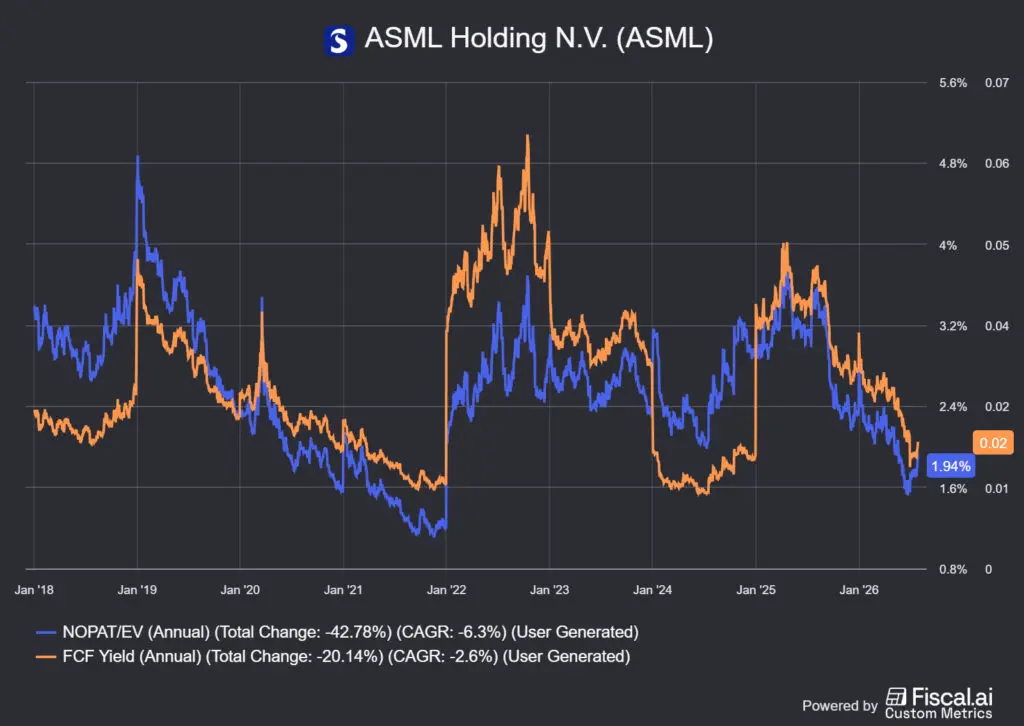
A legfontosabb kérdés nem az, hogy drága-e abszolút értelemben az ASML részvény, hanem hogy mit kell elhinni ahhoz, hogy a mai ár utólag olcsónak bizonyuljon. Nagyjából ezeknek kellene teljesülniük:
- 🚀 A High-NA EUV sikeres, tömeges bevezetése: az „EXE” (High-NA) egységekből 2024-ben 2, 2025-ben 4 darabot adtak el. Ez ma még minimális, a bika tézis szerint ennek kell felfutnia.
- 📊 Az AI-beruházási ciklus évekig kitart: a hyperscalerek nem lassítják a chip-vásárlásokat (viszont szinte mindenki házon belül fog tervezni).
- 🌏 A kínai kockázat stabilizálódik: az exportkorlátozások nem szigorodnak tovább és az SMIC sem áll elő hasonló technológiával.
🤔Vagyis a mai árazás azt feltételezi, hogy az AI-capex ciklus zavartalanul tart, a High-NA időben beérik, és a kínai helyzet nem romlik tovább. Egyik sem irreális, de mindhárom egyszerre a „minden flottul megy" forgatókönyv, és pont ez van beárazva jelenleg az ASML részvényébe.
ASML részvény: medve/alap/bika tézisek
Vegyünk három forgatókönyvet az ASML esetében. A számok közelítő becslések, a lényeg a logika:
| Forgatókönyv | Feltevés | Mi történik az árral |
|---|---|---|
| 🐻 Bear | Az AI-capex lassul, a kínai korlátozás szigorodik, a High-NA csúszik. A ciklikusság visszaüt. | Az 50.5-ös P/E összenyomódik; az ár érdemi, akár 30-40%-os esést is elszenvedhet. |
| 😐 Alap | A növekedés folytatódik, de lassul a mostani extrém ütemről; a kínai helyzet stabilizálódik. | Az ár nagyjából együtt mozog a nyereségnövekedéssel, a multiplikátor lassan normalizálódik. |
| 🐂 Bull | A High-NA gyorsabban terjed a vártnál, az AI-boom kitart, az árbevétel 2028-ra az 50+ milliárd EUR-s tartományba fut. | A részvény új csúcsokra megy, a legmagasabb elemzői célok teljesülnek. |
📌Gyakorlatban: a magam részéről az ilyen cégeknél nem a bika forgatókönyvre fókuszálok, hanem arra, mekkorát eshetek a medvében. Egy 50.5-ös P/E és 1.81%-os FCF-hozam azt jelenti, hogy egy csalódást keltő negyedév vagy egy kínai szigorítás nagyon fájhat, mert alig van biztonsági ráhagyás. Tegyük fel, hogy visszatér a bő egy évvel ezelőtti 600 EUR-s szintre az ASML részvény árfolyama, akkor az -60%-os esésnek felelne meg.
ASML vs Nvidia: jobb AI-részvény vagy más kockázati profil?
| Szempont | ASML | Nvidia |
|---|---|---|
| Pozíció a láncban | 🛠️ Szerszámkészítő (gép) | 🎨 Chiptervező (GPU) |
| Verseny | Gyakorlatilag nincs (EUV-monopólium) | Van (AMD, saját hyperscaler-chipek) |
| Fő kockázat | Ciklikusság, Kína | Verseny, kommoditizáció, koncentráció |
| Bevétel jellege | Gépeladás + ismétlődő szerviz | Chipeladás, gyorsan változó ciklusok |
| „Ki nyer” kérdés | Mindegy, ki nyer, mind ASML-gépet vesz | Az Nvidiának meg kell védenie a vezető helyét |
A lényegi különbség: az ASML akkor is nyer, ha nem tudja, melyik chiptervező győz, mert mindenki az ő gépén gyártatja a chipeket, főleg a TSMC-vel. Az Nvidia ezzel szemben a CUDA ökoszisztémával jelenleg vezeti a versenyt, de ezt meg is kell védenie. Mivel egyre több hyperscaler cég tervezi házon belülre vinni a tervezést – Google, Amazon, Apple, Microsoft stb. -, ezért egyáltalán nem biztos, hogy a jövőben is így fogynak majd az Nvidia eszközei. Ezért az ASML „biztosabb” fogadás az AI-témára, de cserébe ciklikusabb és lassabban is nő, mint az Nvidia csúcséveiben.
💡Nem az a kérdés, melyik a „jobb", hanem hogy mit akarsz a befektetéseddel elérni: az ASML a védettebb, monopol-jellegű AI-kitettség, az Nvidia a nagyobb növekedés nagyobb versennyel és koncentrációs kockázattal.
ASML vs TSMC: berendezés-monopólium vs gyártási méret
A TSMC az ASML legnagyobb ügyfele, és a két cég szimbiózisban él, de befektetésként jelentősen eltérnek. A számokat USD-re váltottam át, az egyszerűbb érthetőség végett:
| Mutató | ASML | TSMC | Melyik jobb/olcsóbb |
|---|---|---|---|
| Trailing P/E | ~52 | ~30 | 🟢 TSMC (jóval olcsóbb) |
| Forward P/E | ~29.5 | ~19 | 🟢 TSMC |
| EV/EBITDA | ~40.6 | ~20.1 | 🟢 TSMC |
| FCF-hozam | 1.81% | 1.72% | 🟠 nagyjából egyenlő |
| ROIC | 37.8% | 42.0% | 🟢 TSMC (magasabb!) |
| Bruttó marzs | 52.7% | 64.2% | 🟢 TSMC |
| Capex / bevétel | ~5% | ~33-34% | 🟢 ASML (sokkal tőkekönnyebb) |
| Kína-arány | ~30-36% | ~9-11% | 🟢 TSMC (kisebb Kína-kitettség) |
| Fő geopolitikai kockázat | Kína-export | Tajvan-koncentráció | 🔴TSMC nagyobb politikai kockázat |
A tábla több meglepetést is rejt. Az egyik: a TSMC minden értékeltségi mutatón nagyjából fele olyan drága, mint az ASML, kivéve az FCF hozam esetében. Az ASML monopol helyzetéből fakadó prémiuma számszerűen kimutatható. A másik: a TSMC ROIC-ja (42%) és bruttó marzsa (64%) még az ASML kiváló számait is felülmúlja, annak ellenére, hogy jóval tőkeigényesebb. A különbség lényege a capex-sorban van: az ASML gépeket gyárt (tőkekönnyű, 5% capex), a TSMC fizikai gyárakat épít (tőkenehéz, 33-34% capex).
📌Gyakorlatban: ez a tábla önmagában is elgondolkodtató. Ha valaki tiszta AI-capex-kitettséget akar, a TSMC ma számszerűen olcsóbban kínál kitettséget a szektorban, mint az ASML, nem véletlenül van benne évek óta kitettségem. Viszont az ASML-t is szívesen a portfóliómban tudnám, mert mindkét vállalatot egy önerősítő moattal rendelkező vállalatnak tartom, ahol a folyamatos kutatás-fejlesztés egyre inkább megerősíti a versenyelőnyt.
Viszont, mi történik akkor, ha az EUV technika helyett kitlalálnak egy másik hasonlóan hatékony megoldást? Akkor is a TSMC fogja legyártani a chipeket, csak akkor már nem biztos, hogy az ASML gépeivel. Ehhez persze az is kell, hogy Kína ne rohanja le Tajvant, de akkor az egész világban óriási bajok lesznek.
Fő kockázatok: kínai korlátozások, ciklikusság, High-NA EUV és értékeltség
- 🌏 Kínai korlátozások: a Kína-bevétel 2024-ben tetőzött 10.2 milliárd EUR-n (a bevétel ~36%-a!), 2025-ben már 9.5 milliárd EUR-ra csökkent. Az EUV-gépek exportja Kínába gyakorlatilag tiltott és a DUV-gépeké is korlátozott. A 2024-es „előre-vásárlás” felpörgette a számokat, a lecsengése viszont mechanikusan lassítja a növekedést.
- 🔄 Ciklikusság: a Net System Sales 2024-ben ténylegesen csökkent (-0.77%), mielőtt 2025-ben visszapattant volna. Egyetlen évi visszaesés a sorban is emlékezteti a befektetőkat arra, hogy ez egy ciklikus iparág, az AI-boom most felfelé húzza, de a gépeladások hullámznak.
- 🔬 High-NA EUV végrehajtási kockázat: a következő generációs gép a növekedés motorja lehet, de lassan érik be. 2025-ben mindössze 4 High-NA (EXE) egységet adtak el. 2026 júliusában elért egy fontos mérföldkövet a vállalat az Intelnél, aki az elsők között vásárolt az új generációból, de a TSMC óvatosabban vezeti be az ASML legújabb gépeit. Ha csúszik a High-NA gépek bevezetése, a bika tézis gyengül.
- 📊 Értékeltség: a legfontosabb rövid távú kockázat. 52-es trailing P/E-nél és évtizedes mélyponti FCF-hozamnál alig van ráhagyás; egy csalódás vagy egy szektorrotáció gyorsan korrigálhat.
📌Gyakorlatban: a leginkább alábecsült kockázat szerintem a ciklikusság. Az AI-eufóriában mindenki elfelejti, hogy a félvezető-berendezések szegmense hullámzó iparág, és még 2024-ben is volt egy visszaesést mutató év. A verseny sem teljesen halott: a Canon, a Nikon és kínai állami projektek is dolgoznak különböző technológiai vívmányokon, és bár ma még nincs esélyük az EUV szegmensben, de egy 2028-30-as áttörés elméletben erodálhatná az ASML monopol helyzetét, főleg Kínában.
Portfólióhatás: hoz-e diverzifikációt az ASML?
- 🔗 Rejtett koncentráció: ha már tartasz Nvidiát, TSMC-t vagy AI-adatközponti neveket, az ASML hozzáadása nem hígítja, hanem sűríti az AI-capex-kitettséget. Mindegyik ugyanarra a beruházási ciklusra fogad. Egy AI-capex-lassulás mindet egyszerre ütné meg.
- 🛡️ De más a lánc-pozíció: az ASML a lánc elején, monopolhelyzetben ül, ami valamelyest más kockázati profilt ad, mint a chiptervezők esetében. Nem véd meg egy szektor-lejtmenettől, de az egyik legvédettebb szereplő a láncon belül.
💡A lényeg: az ASML remek minőségű AI-kitettség, de nem diverzifikáció, ha már van chip-részvényed. Inkább a legjobb minőségű koncentráció ugyanabban a témában.
📌 A gyakorlatban: félvezető-kitettség ellenőrzése az iO Charts segítségével
Az ASML és a teljes félvezető-lánc az iO Charts-on közvetlenül elemezhető és összehasonlítható:
- 🔎 ASML, TSMC, Nvidia, AMD egymás mellett: tegyétek egymás mellé a cégek növekedését, a marzsokat, a ROIC-ot és az értékeltséget, ahogy fentebb az ASML-TSMC táblában, ott azonnal látszott, hogy a TSMC olcsóbb.
- 📊 Historikus értékeltség: a legfontosabb, hogy az ASML-t a saját múltjához mérjétek, a NOPAT/EV most 1.87%, a sáv alján (a legalacsonyabb az elmúlt 5 évben, vagyis drága).
- 🧮 Vigyázzatok a duplázásra: ha már van AI-adatközponti kitettségetek, nézzétek meg, mennyire mozognak együtt ezek a nevek (mi a korreláció).
- 📋 Figyelőlista: vegyétek fel az ASML-t, és várjatok egy jobb belépőre, egy ciklikus visszaesés sokkal jobb áron kínálhatja ugyanezt a kiváló céget.
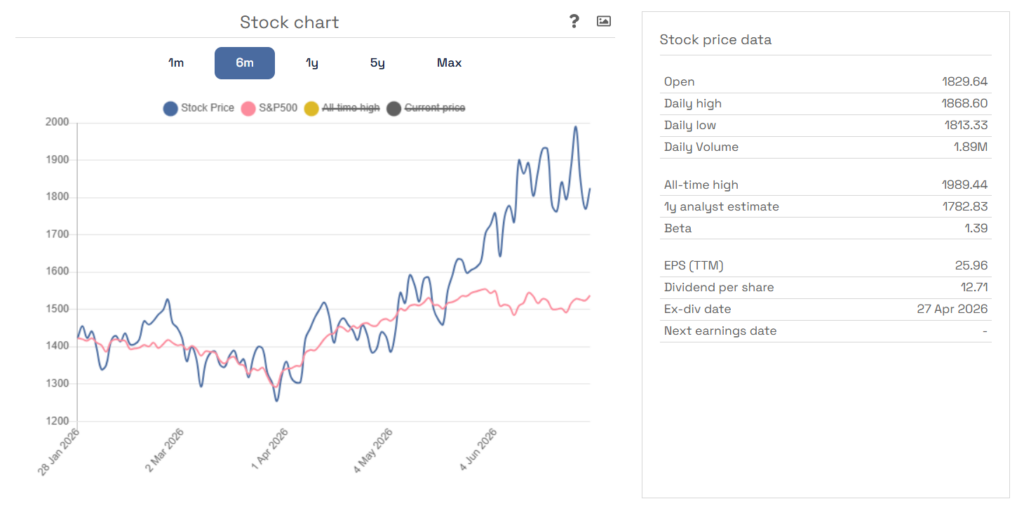
☝️Így az „ASML-kitettség" a gyakorlatban a teljes félvezető-lánc tárgyilagos, adatalapú elemzését jelenti, nem a hype mentén, hanem a fundamentumok alapján.
ASML részvény: a végső verdikt
Jó befektetés az ASML az AI-roham után? A cég kétségtelenül a világ egyik legjobb minőségű vállalata: EUV-monopólium, mély moat, 37.8%-os ROIC, tőkekönnyű modell, a teljes AI-boom átmegy a gépein. De a részvény egy év alatt nagyjából megduplázódott, és a mai ~50.5-ös trailing P/E, 1.81%-os évtizedes mélyponti FCF-hozam azt feltételezi, hogy minden a helyére kerül: ha a High-NA technológia időben beérik, ha az AI beruházások folytatódnak, és ha a kínai helyzet nem romlik tovább.
💡A minőség nem kérdés, az ár igen. Az ASML az a fajta cég, amit szeretnék birtokolni, de nem az AI-hype csúcsán, hanem egy ciklikus visszaesésben, amikor a kiváló üzletet végre tisztességes áron adják. És ha valaki ugyanezt a témát olcsóbban akarja: a TSMC ma nagyjából feleannyiba kerül.
A saját értékalapú, hosszú távú szemléletemmel az ASML tökéletes figyelőlistás részvény: nem az a kérdés, hogy jó cég-e (az), hanem hogy a mai ár ad-e elég biztonsági ráhagyást (nem igazán). Egy türelmes befektetőnek a félvezető-iparág ciklikussága előbb-utóbb jobb belépőt kínál, addig marad a tárgyilagos elemzés, hűvös fejjel, a fundamentumok alapján.
🪐Ha pedig tovább akartok elemezni, használjátok az iO Charts részvény- és portfólió kezelőjét, amit itt értek el: iO Charts.
Gyakran Ismételt Kérdések az ASML részvényről
Válaszok a leggyakoribb kérdésekre
Az ASML részvényt vennéd, vagy csak tisztán akarsz látni a helyzetben? Itt tömör válaszokat találsz a legtöbbet kérdezett témákra: hogy jó befektetés-e most, miért kulcsszereplő az AI-chipek gyártásában, valóban monopóliuma van-e, túlértékelt-e az AI-rali után, és hogyan viszonyul az Nvidiához, illetve a TSMC-hez.
Kattints bármelyik kérdésre, és kinyílik a válasz. Ezek szándékosan rövid összefoglalók: ha a részletek is érdekelnek, azokat feljebb, a cikk megfelelő fejezeteiben bontom ki bővebben. Fontos: az ASML és a félvezető-piac helyzete gyorsan változik, az adatok a cikk írásának időpontját tükrözik.
Jó befektetés most az ASML részvény?
Az ASML kiváló minőségű vállalat EUV-monopóliummal (37.8%-os ROIC, 52.7%-os bruttó marzs), de 2026 közepén a részvény az AI-rali után történelmi csúcsokon, ~50.5-ös trailing P/E-n forog, és az FCF-hozama a bemutatott évtized legalacsonyabbja. A minőség nem kérdés, az árazás viszont alig hagy biztonsági ráhagyást – egy türelmes befektetőnek egy ciklikus visszaesés jobb belépőt kínálhat.
Miért fontos az ASML az AI-chipek szempontjából?
Minden fejlett AI-chip (Nvidia, AMD, HBM-memóriák) EUV-litográfiával készül, és a világon egyetlen cég gyárt EUV-gépeket sorozatban: az ASML. A TSMC, a Samsung és az Intel mind tőle vásárol, így az egész AI-boom fizikailag átmegy az ASML gépein.
Tényleg monopóliuma van az ASML-nek?
Az EUV-litográfiában lényegében igen: az ASML piaci részesedése itt gyakorlatilag 100%, és az egész iparág évente összesen csak 44-48 EUV-gépet vásárol tőle. A hagyományosabb (DUV) gépeknél van némi verseny (Canon, Nikon), de a legfejlettebb, AI-hoz szükséges csíkszélességeknél nincs alternatíva. A monopóliumot évtizedes fejlesztés és egyedülálló beszállítói ökoszisztéma védi.
Túlértékelt az ASML részvény az AI-rali után?
A részvény egy év alatt nagyjából megduplázódott, és ~52-es trailing P/E-n forog, miközben az FCF-hozama (1.81%) a bemutatott évtized legalacsonyabbja – vagyis a saját történelméhez képest a legdrágább végén jár. Nem feltétlenül „lufi”, de a mai ár a tökéleteshez közeli végrehajtást árazza, kevés biztonsági ráhagyással.
Jobb az ASML, mint az Nvidia?
Más a kockázati profil. Az ASML védettebb (EUV-monopólium, mindegy ki nyer a chipversenyben, mind tőle vesz gépet), de ciklikusabb és lassabban nő. Az Nvidia nagyobb növekedést kínál, de valós versennyel (AMD, hyperscaler-chipek) és koncentrációs kockázattal. Az ASML a „biztosabb”, az Nvidia a „nagyobb tét”.
Jobb az ASML, mint a TSMC?
Az árazásban a TSMC ma egyértelműen olcsóbb: a trailing P/E ~30 vs. az ASML ~52, az EV/EBITDA ~20 vs. ~41, és a TSMC ROIC-ja (42%) és bruttó marzsa (64%) még magasabb is. Cserébe a TSMC ötször tőkeigényesebb (gyárakat épít) és tajvani geopolitikai kockázattal terhelt, míg az ASML tőkekönnyű monopólium kínai export-kockázattal. Mindkettő az AI-boom nyertese, de a monopol-prémiumért az ASML-nél ma dupla annyit kell fizetni.
Mik az ASML részvény legnagyobb kockázatai?
Négy fő kockázat: a kínai exportkorlátozások (a bevétel 2024-ben ~36%-a onnan jött), a félvezető-iparág ciklikussága (a rendszereladás még 2024-ben is visszaesett egy évre), a High-NA EUV lassú bevezetése (2025-ben csak 4 egység), és a magas értékeltség, ami egy csalódásra érzékennyé teszi az árfolyamot.
Mennyi ASML-t tartsak egy diverzifikált portfólióban?
Ez egyéni kockázattűrés kérdése, és nem befektetési tanács. Fontos tudni, hogy ha már van AI-adatközponti kitettséged (Nvidia, TSMC), az ASML nem diverzifikál, hanem sűríti ugyanazt a témát – egy AI-capex-lassulás mindet egyszerre ütné. A pozícióméretnél érdemes a rejtett koncentrációt figyelembe venni.
Jogi és felelősségi nyilatkozat (aka. disclaimer): a cikkeim magánvéleményt tartalmaznak, kizárólag a saját és az olvasóközönség szórakoztatására írom őket. Az itt megjelenő cikkek semmilyen formában NEM merítik ki a befektetési tanácsadás témakörét. Az itt leírtak kizárólag információs tartalomnak tekinthetők, és NEM értelmezhetőek ajánlattételnek. A meghozott döntéseitekért KIZÁRÓLAG TI vagytok a felelősek.