
Miről szól a Piaci Impulzus rovat?
A SpaceX IPO-ja nem egyszerűen egy tőzsdei bevezetés, hanem egy kulturális esemény, egy technológiai fogadás és egy governance-vita egyszerre. A valaha volt legnagyobb tőzsdei kibocsátás tervezett mérete (~1750 milliárd USD értékeltség, 75 milliárd USD bevonás) messze meghaladja a Saudi Aramco, az Alibaba és a Softbank IPO-inak összesített méretét. Mi több, a lelkesedés óriási. A szkepticizmus is. Az egyik oldalon ott áll az emberiség legmerészebb technológiai vállalkozása, a másikon egy 40 milliárd USD-s halmozott veszteség, 29 milliárd USD-s adósság és egy vállalatirányítási struktúra, amelyre a befektetők szinte semmilyen befolyással nem bírnak. Tehát: venni vagy nem venni, ez itt a kérdés!
Nem tudom, tisztában vagytok-e vele, de egy alapos fundamentális mélyelemzés elkészítése 40–50 órát is igénybe vehet. Befektetőként ennyi energiát minden egyes cég elemzésébe lehetetlen beletenni, ha kellően hosszú figyelőlistát szeretnétek hatékonyan kezelni. Ráadásul ezt a SpaceX kapcsán nem is lehet megtenni, hiszen még be sem vezették a tőzsdére, így a mostani cikk inkább csak egy gondolatébresztő, semmint igazi elemzés.
❗Annyit leszögeznék, hogy az adatforrások jelenleg eléggé pontatlanok, mivel még nincsenek piaci beszámolók, ezért mindent fenntartásokkal kezeljetek❗
Ha az oldal mélyelemzéseit keresitek, akkor az alábbi linkre nyomjatok: iO Charts részvényelemzések
📒Tartalomjegyzék📒
Létrehoztam egy tartalomjegyzéket, hogy könnyebben tudjatok navigálni a tartalmakban:
- Mit csinál a SpaceX?
- Az alapítás és Musk helye a technológiatörténelemben
- A SpaceX üzleti modellje és a három szegmens
- Az IPO részletei: mi tudható a prospektusból?
- SpaceX részvény: megszoksz vagy megszöksz?
- A tézis összegzése
- Gyakran Ismételt Kérdések
Mit csinál a SpaceX?
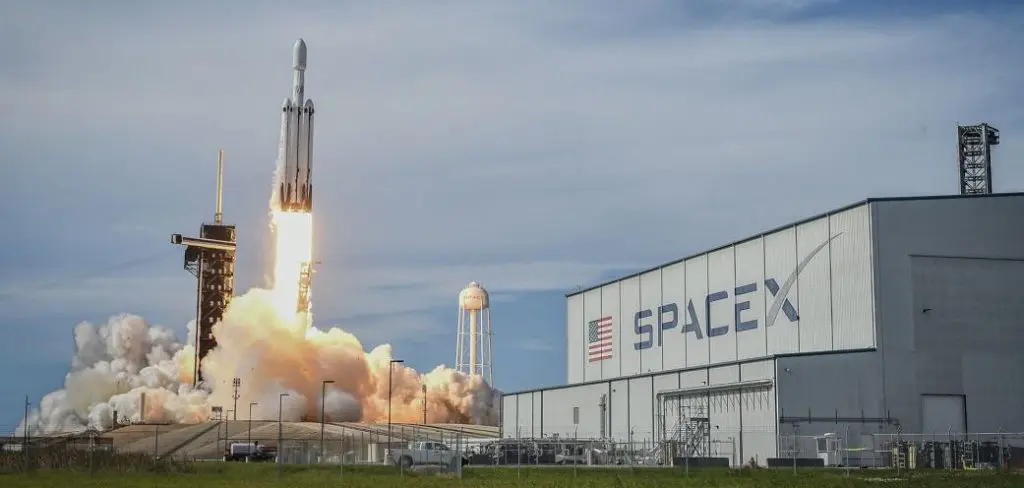
A Space Exploration Technologies Corp. – közismertebb nevén SpaceX – egy 2002-ben alapított, kaliforniai (Hawthorne, CA) székhelyű magán rakétatechnológiai és űripari vállalat, volt eddig, hiszen most bevezetik egy IPO keretében a tőzsdére. Alapítója Elon Musk. A cég 24 éves működése alatt az emberi civilizáció talán leglátványosabb magánvállalkozási teljesítményét hajtotta végre: újrahasználható rakétákat épített, megtörte az állami és az orosz–kínai rakétapiaci dominanciát, és a műholdas internetszolgáltatáson keresztül a feltörekvő piacok milliárdjait kapcsolta be a szélessávú internetbe.
A SpaceX ma három jól elkülöníthető üzletágban működik:
- 🚀 SPACE – a rakétaüzlet: a Falcon 9 és Falcon Heavy rakéták, valamint a fejlesztés alatt álló Starship rendszer adják az üzletág gerincét. A SpaceX ma a világ pályára állított műholdjainak közel 80%-át juttatja fel a Föld körüli pályára, ez egy kivételes és nehezen megtámadható piaci pozíció. Ügyfelei közt van a NASA, az Egyesült Államok védelmi minisztériuma, a Nemzeti Felderítési Hivatal (NRO) és százszámra a kereskedelmi műholdüzemeltetők.
- 📡 CONNECTIVITY – a Starlink: a SpaceX műholdas szélessávú internetszolgáltatása, amely 2026 első negyedévének végén ~10.3 millió előfizetőt számlált 164 országban (9600+ aktív műholddal), és 2025-ben 11.387 milliárd USD bevételt termelt (+49.85%). Az előfizetői átlagbevétel (ARPU) 120 USD/hó. A szegmens operatív eredménye (EBIT) +4.423 milliárd USD volt 2025-ben, ez az egyetlen nyereséges üzletág a SpaceX-en belül.
- 🤖 AI – az xAI és az X platform: 2026-ban a SpaceX megszerezte az Elon Musk által alapított xAI mesterséges intelligencia céget és az X közösségi médiás platformot (korábban Twitter). A szegmens 2025-ben 3.201 milliárd USD bevételt termelt (+22.18%), de az operatív vesztesége -6.355 milliárd USD volt – ez másfélszerese a Starlink teljes EBIT-nyereségének. Az AI CapEx egymagában 12.727 milliárd USD volt 2025-ben, a teljes vállalati CapEx 61%-a.
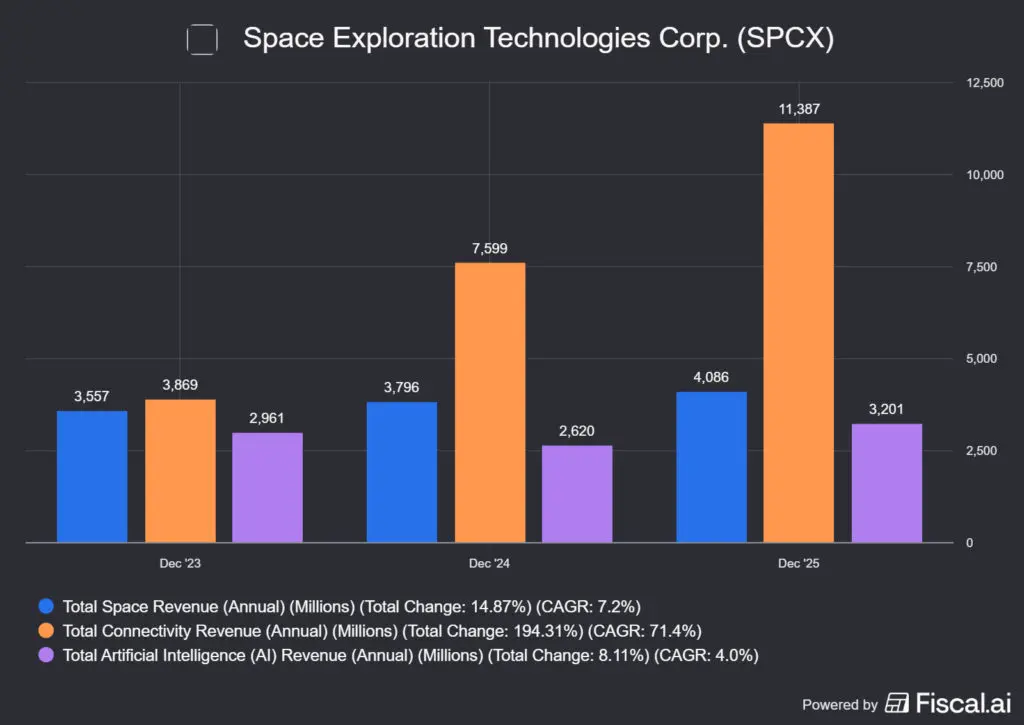
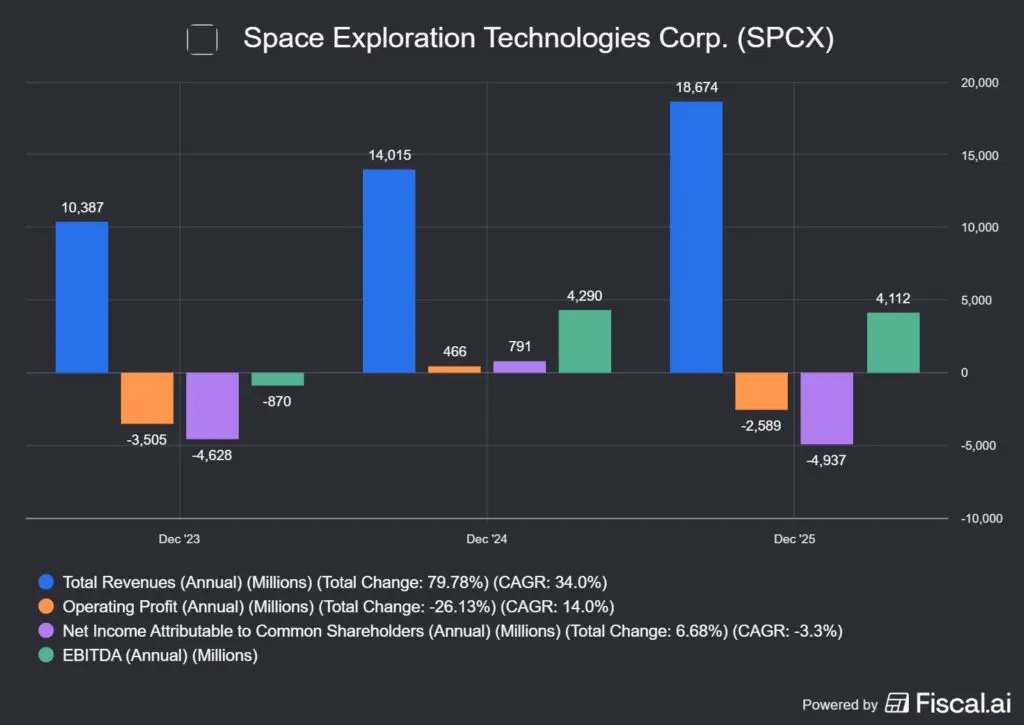
📌 Gyakorlatban: a SpaceX ma egy olyan holding, amelynek egyetlen igazán nyereséges üzlete a Starlink (+4.423 milliárd USD EBIT), de ezt teljes egészében felzabálja az AI szegmens (-6.355 milliárd USD EBIT) és a Space szegmens (-657 millió USD EBIT). A teljes CapEx 20.788 milliárd USD volt 2025-ben, a szabad cash flow (FCF) -14.003 milliárd USD. A 22.896 milliárd USD-os adósságállomány mellett ez komoly finanszírozási igényt jelent. A Space szegmens 2025-ös bevétele 4.086 milliárd USD volt, 165 Falcon és 5 Starship indítással. Viszont, fundamentálisan a vállalat lényegében értelmezhetetlen, vagyis ez sokkal inkább egy, a jövőre tett fogadás, ami vagy bejön vagy nem.
Az alapítás és Musk helye a technológiatörténelemben
2002: az alapítás. Elon Musk a PayPal 2002-es eladásából kapott ~180 millió USD nagy részét azonnal a SpaceX-be fektette és majdnem csődbe ment. Az első három Falcon 1-es rakéta mind megbukott. A negyedik, 2008-ban, sikeresen pályára állt, ezzel a SpaceX lett az első magáncég, amely folyékony hajtóanyagú rakétával érte el a Föld körüli pályát.
Az újrafelhasználás forradalma. A SpaceX igazi áttörést nem a repülési pályára állítással, hanem a visszatérő és újrahasználható első rakétafokozat megvalósításával érte el 2015-ben. Addig az ipar dogmája az volt, hogy a rakétákat egyszer használják el, mint egy papírpoharat. A Falcon 9 visszatérő első fokozata ezt a dogmát döntötte meg, és az indítási árakat a töredékére csökkentette. Ma egy Falcon 9-es első fokozat 20+ repülést is teljesíthet.
A NASA és az állami programok átírása. A SpaceX a Commercial Crew Program keretében a NASA asztronautáit szállítja a Nemzetközi Űrállomásra, olyan feladat, amelyre korábban csak az orosz Szojuz volt képes. Az Artemis Hold-program leszállóegységéhez (HLS) szintén a Starshipet használják.
Elon Musk a tágabb kontextusban. Musk a Tesla, a SpaceX, az xAI, az X (Twitter), a The Boring Company és a Neuralink alapítója vagy vezető részvényese egyszerre. Ez az egyidejűleg több stratégiai fontosságú vállalat élén álló, ellenőrzési joggal rendelkező pozíció a modern tőkepiac egyik legegyedibb jelensége, és egyszerre forrása az értékteremtésnek és a kockázatnak. A Tesla esetében a kormányzati kapcsolatok (DOGE) és a személyes botrányok az árfolyamot egyszerre lendítik fel és rántják le.
📌Gyakorlatban: kevés olyan megosztó vezető van a piacon, mint Elon Musk. Erről már a Piaci Impulzus Tesláról szóló részében is utaltam. Van, aki istenként tiszteli, van, aki ki nem állhatja, mindenesetre senkit nem hagy hidegen. Viszont az egyszemélyes irányítása hosszú távú befektetői szempontból mindenképpen kockázatot jelent két okból:
- 🏢a vállalatai nagyon erőteljesen függnek a személyétől,
- 🔐jelentős kulcsember kockázatot jelent az, ha valami történik Muskkal, hiszen lényegében pótolhatatlan a személye, az utódlásról az ő esetében pedig egyáltalán nem lehet beszélni.
A SpaceX üzleti modellje és a három szegmens
A SpaceX üzleti modellje strukturálisan hasonló egy nagy infrastruktúravállalat és egy SaaS-cég hibridjéhez: a rakétaszegmens masszív CapEx-et igényel, amelyet a Starlink és a kereskedelmi indítások bevételei finanszíroznak. Szokták ezeket a cégeket spawner vállalatoknak is hívni, ami nem jelent mást, mint hogy az alaptevékenységükből újabb üzletágakat növesztenek ki. Jó példa erre a Google, amelyik alapesetben egy keresőmotorra húzta fel a felhőszolgáltatását, a telefon üzletágát vagy éppen az operációs rendszerét. Az Amazon könyváruházból retail üzletté, AWS felhőszolgáltatássá, AI befektetővé nőtte ki magát, és még sorolhatnám a példákat.
Azonban térjünk vissza a SpaceX üzleti modelljéhez, ami három pilléren nyugszik:
- 🛰️A Starlink a motor. A Starlink-előfizetők havi díjat fizetnek (~120 USD/hó fogyasztói szinten), a vállalati és katonai szegmens drágábban. A műholdkonstelláció kiépítési fázisa közel befejeztével az inkrementális CapEx csökken, a bevétel viszont tovább nő: a piaci elemzők 60%-os éves növekedési ráta mellett tartósan nyereséges üzletet látnak ebben a szegmensben. A Starlink valódi gazdasági várárka a már működő konstelláció mérete, egy vetélytársnak évekbe és sok tízmilliárd USD-be telne, mire hasonló lefedettséget építene ki. Magyarán: kis befektetéssel is gyorsan lehet a Starlinket skálázni, így a marzsok könnyedén emelkednek.
- 🚀A rakétaszegmens strukturális versenyelőnye kivételes, de nem örök. A SpaceX ma az egyetlen olyan cég, amely tömegesen teljesít kereskedelmi indításokat visszatérő első fokozatokkal. A Rocket Lab az Electron-nal kisebb műholdakra specializálódott, az Ariane 6 és az ULA Vulcan nagy méretű rakétái versenyeznek egyes piacokon. A Starship sikeres üzemeltetése az indítási árakat tovább csökkentené, és ezzel a SpaceX piacfejlesztő és piacuralmi szerepe egyaránt erősödne.
- 🌐Az xAI: ambíció kontra realitás. A cég prospektusa szerint a CapEx 70%-a AI-területre irányult 2026 első negyedévében. Az xAI Grok-modellje a piacon 3% körüli részesedéssel rendelkezik, miközben az OpenAI, az Anthropic és a Google a piac 97%-át uralja. A 250 milliárd USD-n történt xAI-felvásárlás körüli kérdések, különösen annak fényében, hogy Musk maga nyilatkozta, a technológiát alapjaiban újra kell(ene) kezdeni, az egyik legvitatottabb tétele a SpaceX IPO-prospektusának.
📌Gyakorlatban: a fő problémám a SpaceX IPO-val, hogy sikerült összekenni az egész projektet a mesterséges intelligenciával, ami az árazás egy jelentős részét adja, miközben a Gemini és az Anthropic rommá verik a konkurenciát, beleértve az OpenAI-féle ChatGPT-t is, amit tapasztalatból mondok, ugyanis mindegyiket napi szinten használok.
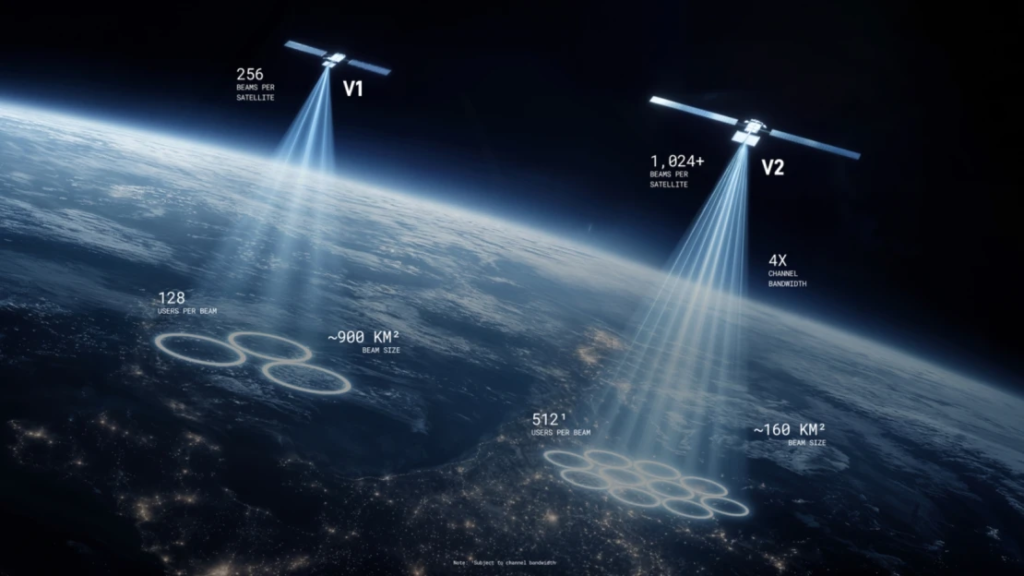
Ezzel szemben a Starlink fundamentálisan egy nagyon vonzó üzletág, míg a legérdekesebb rész a rakétaszegmens, ami tulajdonképpen az űr meghódítását, más bolygóbányászatot, vagy éppen bármit magában foglalhat, amit oda tudtok képzelni. Aki olvasta az Idő rövid történetét, el tudja képzelni, hogy ez mekkora távlatokat képes nyitni, csak sajnos borzalmasan nehezen megbecsülhető a piac mérete, a bevételek és a költségek is.
Az IPO részletei: mi tudható a prospektusból?
A SpaceX 2026 júniusában nyújtotta be a kibocsátási tájékoztatóját (prospektusát) az amerikai tőzsdefelügyelethez (SEC), és a tőzsdei kereskedés várhatóan 2026. június 12-én indul a Nasdaqon, SPCX ticker alatt.
Az IPO főbb paraméterei:
| Paraméter | Adat |
|---|---|
| Tervezett kibocsátási ár | 135 USD/részvény |
| Tervezett vállalatértékeltség | ~1750–1800 milliárd USD |
| IPO-bevonás tervezett összege | ~75 milliárd USD |
| Tőzsde | Nasdaq (SPCX) |
| Elon Musk gazdasági részesedése | ~42% |
| Elon Musk szavazati aránya (IPO után) | ~84% |
| Közkézhányad | ~4–5% |
| Részvényosztályok | 3 (Class A: 1 szavazat; Class B: 10 szavazat; Class C: szavazatmentes) |
| 2025-ös árbevétel | 18.674 milliárd USD (+33.24%) |
| 2025-ös nettó veszteség | -4.937 milliárd USD |
| 2025-ös Adj. EBITDA | 6.584 milliárd USD (+23.07%) |
| 2025-ös Gross Profit Margin | 49.39% |
| 2025-ös CapEx | 20.788 milliárd USD (ebből AI: 12.727 milliárd USD) |
| 2025-ös szabad cash flow (FCF) | -14.003 milliárd USD |
| 2025-ös operatív cash flow | +6.785 milliárd USD |
| Connectivity (Starlink) EBIT 2025 | +4.423 milliárd USD |
| AI szegmens EBIT 2025 | -6.355 milliárd USD |
| Space szegmens EBIT 2025 | -657 millió USD |
| Starlink előfizetők (2026. március 31.) | ~10.3 millió |
| Starlink ARPU | 120 USD/hó |
| Falcon indítások 2025 | 165 |
| Starship indítások 2025 | 5 |
| Megrendelés-állomány (backlog) | 28.377 milliárd USD |
| Felhalmozott deficit (2003 óta) | ~37–40 milliárd USD |
| Teljes adósságállomány | ~22.9 milliárd USD (2025.12.31-én) |
| Kiskereskedelmi (retail) kvóta | ~30% |
| Befektetési bankok száma | 23 |
| Elon Musk becsült kompenzációs csomag | 700–800 milliárd USD (csak így szerénytelenül) |
A Nasdaq 100 szabályváltoztatások kontextusa. 2026 májusában a Nasdaq módosított három szabályt, amelyek a SpaceX gyors indexbe kerülését segítik: az indexbevételre való várakozási idő 3 hónapról 15 kereskedési napra csökkent, a minimális közkézhányad követelménye eltörlésre került, és a 33.3% alatti közkézhányad esetén háromszoros szorzót alkalmaz a besorolási számításban. Ezek a változtatások összességében lehetővé teszik, hogy a SpaceX, amelynek közkézhányada mindössze 4–5%, néhány héten belül bekerüljön a Nasdaq 100-ba, és ezzel automatikusan a ~600–800 milliárd USD-nyi passzív indexkövető befektetési állomány is tartani kezdi majd a részvényeket.
Nem nehéz kitalálni, mi fog ekkor történni: a kényszervásárlások mesterségesen felfelé húzzák a SpaceX részvény árát, elindítanak egy hype-ot, ami már most is nagyon durva mániának néz ki. Volt már pár ilyen a történelemben, a legelső a holland tulipánmánia volt 1634-1637 között, tehát az ilyen események meglepően sokáig kitartanak, utána viszont bedöntik a piacot.
Az IPO öt brókerházon keresztül érhető el: Fidelity (min. 500 000 USD portfólió), Charles Schwab (min. 100 000 USD likvid vagyon), Morgan Stanley E-Trade, Robinhood és SoFi (ezeknél nincs minimumkövetelmény a kisbefektetők számára).
SpaceX részvény: megszoksz vagy megszöksz?
Mindkét narratíva indokolható, lássuk, hogy az egyes oldalak mibe kapaszkodhatnak a tézisük felépítése során!
Ami a SpaceX mellett szól
- 🚀 A SpaceX technológiai versenyelőnye valódi és nehezen másolható. A visszatérő Falcon 9 első fokozat, a közel 9600+ aktív Starlink-műhold és a Starship fejlesztési program olyan technológiai tőkét képvisel, amelyet évtizedek alatt halmoztak fel. Egy új belépőnek 10–15 év és több tízmilliárd USD kellene, hogy hasonló pozícióba kerüljön.
- 📡 A Starlink a világ egyik legjobb növekedési üzletága. A műholdas szélessávú internet évi 60%-os bevételnövekedéssel, milliárdos kiaknázatlan piaccal (tengerészet, légiforgalom, fejlődő világ) és csökkenő inkrementális CapEx-szel rendelkezik. Ez egy igazi kamatos kamat gépezet, amelynek hosszú növekedési pályája van. A legjobb bizonyíték erre, hogy nemrég jelentette be a Wizz Air, hogy a gépeiken a közeljövőben elérhető lesz a Starlink internet szolgáltatása.
- 🌍 Az űrgazdaság strukturálisan növekszik. A Morgan Stanley és más elemzők az űrgazdaság méretét 2040-re 1000 milliárd USD fölé becsülik, a jelenlegi 500–600 milliárd USD-ról. A SpaceX ebben a piacban a legjobb pozícióval rendelkező szereplő.
- 🛡️ Állami és védelmi kontraktusok stabil alapot jelentenek. A NASA, a DoD és az NRO megrendelései hosszú időtávra lekötött, stabil bevételi alapot adnak, amelyek nem korrelálnak a gazdasági ciklussal. Ezt szoktuk backlognak hívni, 2025 végén ez 28.4 milliárd USD-re rúgott, míg a bevétel ugyanebben az évben 18.7 milliárd USD volt, tehát a már megkötött szerződésekből származó jövőbeni bevétel nagyjából 1,5x éves jelenlegi bevételnek felel meg.
- 🌙 A Starship sikere esetén az indítási piac alapjaiban változna meg. Ha a Starship tömegesen üzemel, a kg/pálya indítási ár a töredékére csökkenne, és a SpaceX nemcsak domináns, hanem monopolisztikus helyzetbe kerülhetne a nehézrakéta-piacon.
👆Aki szeretné a teljes SpaceX IPO prospektust elolvasni - 250+ oldalas olvasmány, de tele van képekkel - az az alábbi linkre nyomjon: SEC IPO prospektus.
Ami a SpaceX ellen szól
- 📉 A SpaceX a valaha tőzsdére lépő legnagyobb veszteséges vállalat. 40 milliárd USD halmozott veszteség 23 év alatt, 4.94 milliárd USD nettó veszteség 2025-ben, és a prospektus saját szavaival: „a történelmünket nettó veszteség jellemzi, és talán nem is leszünk nyereségesek a jövőben.” Ezt a mondatot a befektetőknek el kell olvasniuk és elgondolkodniuk azon, hogy ennek mekkora a valóságalapja.
- ⚠️ Az IPO bevételéből legalább 20 milliárd USD adósságtörlesztésre megy. A 75 milliárd USD-os tőkebevonás nem kizárólag a fényes jövőt finanszírozza: az alig két hónapja felvett 20 milliárd USD-s áthidaló hitel visszafizetése az egyik első felhasználási cél, ami azt jelenti, hogy a befektetők egy részét valójában arra kérik, hogy finanszírozzák a cég jelenét, nem pedig a jövőjét.
- 🏛️ A vállalatirányítás egy befektető számára a valaha látott legerősebb diktatúra. Musk a tízszeres szavazati jogú részvényeken keresztül ~84%-os szavazati kontrollt tart fenn az IPO után is. Az összes igazgatósági tagot ő nevezi ki, az összes stratégiai döntést ő hozza meg, és a részvényesek a jegyzéssel lemondanak a jogviták kezdeményezéséről. Az új befektetők egyetlen valódi joga a részvény megvásárlása, tartása és eladása.
- 💸 A 700–800 milliárd USD becsült kompenzációs csomag minden más IPO-s menedzseri javadalmazást felülmúl. Az előre meghatározott mérföldkövek elérésekor odaítélt további tízszeres szavazati jogú részvényekről az az igazgatóság fog dönteni, amelynek tagjait maga Musk nevezi ki. Vagyis a kompenzáció jogosultja döntési befolyással bír a kompenzáció megítéléséről is.
- 🤖 Az AI szegmens -6.355 milliárd USD EBIT-veszteséggel másfélszer akkora lyukat éget a mérlegben, mint amennyit a Starlink termel. A teljes AI-befektetési tézis arra épül, hogy a Grok-modellek és az X-platform összekapcsolásával a SpaceX megnyeri az AI-versenyt, miközben a piac 97%-át az OpenAI, az Anthropic és a Google uralja. Az AI CapEx 2025-ben 12.727 milliárd USD volt, a teljes vállalati tőkebefektetés 61%-a. Ez egy nagyon drága fogadás egy nagyon bizonytalan kimenetelre. Ahogy mondani szokták: a kockázat/nyereség arány pocsék.
- 📊 A 10 legnagyobb IPO közül 7 alulteljesítette az S&P 500-at az első évben. A hype és a valódi teljesítmény közötti rés a legnagyobb kibocsátásoknál historikusan a legszélesebb. Aki kivár néhány hónapot az IPO után, jobb belépési pontot kaphat, erre remek példa mondjuk a Facebook (ma Meta).
- 🔗 A kapcsolt felek tranzakciói aggasztó mintázatot mutatnak. A Tesla–SpaceX közötti 650 millió USD-s szállítói kapcsolata (Megapack, Cybertruck), az Antonio Gracias-féle Valor Equity Partners visszlízing-ügylete, amely 9 milliárd USD adósságot eredményezett a SpaceX könyveiben, mind jelzik, hogy a cég és az alapító érdekköre közötti határvonal kevésbé éles, mint egy szokásos részvénytársaságban elvárható. Magyarán: Musk az egyik zsebéből a másikba pakolja a pénzt.
A SpaceX részvény az egyik legösszetettebb befektetési döntés, amellyel a tőzsdéző befektető találkozhat. Ha az AI-fogadás sikerül, ha a Starship üzemel, ha a Starlink lefedi a bolygó fehér foltjait, és ha Musk politikai-üzleti elkötelezettsége nem rombolja a cég értékét, akkor a jelenlegi értékelés évek múlva teljesen racionálisnak látszhat. Ha valamelyik domino eldől, például, ha az xAI nem töri át a piaci gátat, ami a felhasználók növekedéséhez szükséges, vagy a Starship fejlesztése csúszik, esetleg egy belső botrány befektetői elvándorlást okoz, az a részvényárfolyamban aránytalan esést hozhat, miközben a részvényesnek jogilag semmi eszköze nincs a menedzsment elszámoltatására.
📌 Gyakorlatban: számomra messziről ordít, hogy Elon Musk a piaccal akarja megfinanszíroztatni azt a veszteséget, amit eddig termeltek a cégei. A struktúra teljesen önkényuralmi rendszerre hasonlít, ilyeneket korábban csak startupok kapcsán láttam, és arról elég sokat írtam itt a blogon, hogy ezekből mennyire rosszul sikerült eddig kijönnöm (4 cég kapcsán volt eddig 100%-os veszteségem):
- 🚀Startup portfólió kialakítása egyszerűen, érthetően I.
- 🚀Közösségi finanszírozás, és amit tudnotok kell róla II.
- 🚀Startup platformok működése 2025-ben valós tapasztalatok alapján III.
- 🚀Közösségi finanszírozás, és amit tudnotok kell róla 2025-ben IV.
- 🚀Startup exit – A buktatók ezer arca V.
A fentiekből a lényeg az, hogy nagyon rossz helyzetbe kerül az, aki a SpaceX-be fektet: iszonyatosan túlárazottan vesz meg egy céget, ahol semmilyen joga nem lesz és nem tudja, hogy az ígéretekből mi valósul meg, például eljut-e valaha a Marsra a cég vagy lesznek-e 2028-ra az űrben a Föld körül keringő AI adatközpontok (igen, ezek benne vannak az IPO prospektusban). Ha a Starlinket kivehetnétek a pakkból, akkor az egy nagyon érdekes vétel lehetne, így viszont egy felhígított maszlag lesz az egészből, pokoli árazással. Mielőtt valaki azt gondolná, csak nekem ez a véleményem, érdemes az alábbi cikket elolvasni a CNN-en:
A SpaceX (SPCX) helyzetének összegzése
A SpaceX az emberi technológiatörténelem egyik leglenyűgözőbb vállalkozása. Ez tény. A Falcon 9 visszatérő rakéta első fokozata, a Starlink-konstelláció, a Starship fejlesztési program és a NASA–DoD kapcsolatok valódi és tartós értéket képviselnek. Ez is tény.
Az IPO körüli kérdések azonban nem a technológiáról szólnak, hanem az értékelésről, a vállalatirányításról és a kockázatok elosztásáról. A ~1750 milliárd USD-s értékelés egy 18.67 milliárd USD-s bevételű, 4.94 milliárd USD-s veszteséget termelő vállalatra ~94x EV/Sales-t jelent, de a legtöbb metrika ki sem számolható (pl. P/E, P/FCF), mert nem termel a cég nyereséget, így az osztások negatív számok garmadáját eredményeznék. Összehasonlításképpen a Palantir, amelyet a piac drágának tart, ~61x EV/Sales-en forog, profitábilisan. A SpaceX értékelése nem az operatív teljesítményt, hanem a jövőbeli potenciált árazza be, teljes egészében.
👆A befektetési döntés lényege ezért nem az, hogy jó-e a SpaceX, hanem az, hogy hajlandó-e valaki 135 USD-n részvényt venni egy olyan vállalatban, ahol nincs szavazati joga, nincs elszámoltathatóság, a tőke egy részét azonnal adósságtörlesztésre fordítják, és az egyetlen nyereséges szegmens nyereségét az AI-ambíciók elégetik.
Ha igen, az AI- és űripar egyik legizgalmasabb opciójára fogad. Ha nem, az is teljesen racionális döntés. Az igazán vonzó belépési ablakok a SpaceX-nél, ha egyáltalán bekövetkeznek, valószínűleg az IPO utáni hetek volatilitásában nyílnak majd meg, miután a Nasdaq-felvétel passzív kereslete lecsillapodik és az első negyedéves jelentések tényleges számokat hoznak a piacra. Viszont a konstans problémák, mint a vállalatirányítás egyoldalúsága vagy a mérföldkövek után járó brutális részvénypakettek, akkor sem fognak megváltozni.
Ha pedig tovább akartok elemezni, használjátok az iO Charts részvény- és portfólió kezelőjét, amit itt értek el: iO Charts.
Gyakran Ismételt Kérdések a SpaceX részvényről
Válaszok a leggyakoribb kérdésekre
SpaceX részvényt jegyeznél az IPO-n, vagy csak tisztán akarsz látni a sztoriban? Itt tömör válaszokat találsz a legtöbbet kérdezett témákra: hol és mikor lehet jegyezni, miért ennyi az értékeltség egy veszteséges cégnél, mit jelent konkrétan a Musk-kockázat, mennyire biztonságos a papír, és miért a Starlink az egyetlen nyereséges üzletág.
Kattints bármelyik kérdésre, és kinyílik a válasz. Ezek szándékosan rövid összefoglalók: ha a részletek is érdekelnek, azokat feljebb, az elemzés megfelelő fejezeteiben bontom ki bővebben. Fontos: a SpaceX körüli adatok az IPO-prospektusból származnak, tényleges tőzsdei beszámolók még nincsenek, ezért mindent fenntartásokkal érdemes kezelni.
Mikor és hol lehet SpaceX részvényt venni az IPO-n?
A SpaceX várhatóan 2026. június 12-én lép tőzsdére a Nasdaqon SPCX ticker alatt (a TradingView SPCX ticker alatt már mutatja), 135 USD-os kibocsátási áron. A részvények öt brókerházon keresztül jegyezhetők: Fidelity (min. 500 000 USD portfólióegyenleg), Charles Schwab (min. 100 000 USD likvid vagyon), Morgan Stanley E-Trade, Robinhood és SoFi, az utóbbi háromnál nincs minimumkövetelmény a kisbefektetők számára. A kiosztás egyik esetben sem garantált, és a nagyfokú érdeklődés miatt a retail-kvótából mindenki valószínűleg csak töredéknyi allokációt kap.
Miért ~1750 milliárd USD a SpaceX értékeltsége, ha veszteséges?
A SpaceX értékeltsége nem az aktuális profitabilitáson, hanem a jövőbeli lehetőségeken alapul. A befektetők a Starlink potenciális bevételnövekedését, a Starship transzformatív hatását és az AI-szegmens hosszú távú értékét árazzák be. Ez egy tipikus „option value” alapú értékelés, a cég mai állapota helyett azt fizeti meg a piac, ami a cég a következő 10–15 évben lehet. Az értékeltség indokolt-e? Egyes források szerint a cég halmozottan közel 40 milliárd USD-t veszített 2003 óta, és a prospektus maga sem garantálja a jövőbeli nyereségességet.
Mik az Elon Musk-kockázat konkrét megnyilvánulásai a SpaceX esetében?
A SpaceX-befektető számára a Musk-kockázat három helyen érthető tetten: (1) irányítási kockázat – Musk ~84%-os szavazati kontrolljával egyedüli döntéshozó, az igazgatóság minden tagját ő nevezi ki, a részvényesek jogilag korlátozottan kérhetik számon a döntéseket; (2) kapcsolt tranzakciós kockázat – a Tesla, az xAI, az X és más Musk-érdekeltségek közötti pénzügyi kapcsolatok versengő érdekeket teremthetnek; (3) személyes kockázat – Musk politikai elkötelezettsége (DOGE, Trump-kapcsolat, X-platform) a Tesla-részvénynél már bizonyította, hogy a személyes botrányok a cégértéket is érintik.
Biztonságos-e az IPO-n vásárolt SpaceX részvény?
Semmilyen részvény nem „biztonságos” abszolút értelemben. A SpaceX esetében a legfontosabb figyelmeztetések: a 10 legnagyobb IPO közül historikusan 7 alulteljesítette az S&P 500-at az első évben; a részvényesek szavazati joga minimális; a cég nyíltan közli a prospektusban, hogy a profitabilitás nem garantált. Ugyanakkor a SpaceX rakéta- és Starlink-üzletága valóban erős versenypozíciót képvisel. Aki hosszú távon, magas kockázattűréssel, az AI és az űripar jövőjébe vetett hittel fektet be, annak érdekes lehet a vállalat. Aki tőkéjének biztonságát helyezi előtérbe, annak a kivárás és a tőzsdei bevezetés utáni áralakulás figyelése a racionálisabb döntés, vagy egyszerűen az, ha berakja a SpaceX-et a „too hard basket” kategóriába.
Mi az a Starlink, és miért az egyetlen nyereséges üzletág a SpaceX-ben?
A Starlink egy alacsony pályán keringő műholdakból álló konstelláció (9600+ aktív műhold, 164 ország), amely szélessávú internetet biztosít szinte bárhol a Földön. 2025 végén ~10.3 millió előfizetője volt (2026. március 31., IPO prospektus), az előfizetői átlagbevétel (ARPU) 120 USD/hó. A Starlink 2025-ös EBIT-je +4.423 milliárd USD volt, ez az egyetlen szegmens, amely nyereséges. Azért nyereséges, mert a műholdkonstelláció kiépítési szakasza nagyrészt lezárult, és az inkrementális CapEx jóval kisebb, mint az előfizetőkből érkező bevétel. A Starlink strukturálisan is védett: a vetélytársaknak (Amazon Kuiper, Telesat Lightspeed) évek kellenek, hogy hasonló méretű konstellációt építsenek.
Jogi és felelősségi nyilatkozat (aka. disclaimer): a cikkeim magánvéleményt tartalmaznak, kizárólag a saját és az olvasóközönség szórakoztatására írom őket. Az itt megjelenő cikkek semmilyen formában NEM merítik ki a befektetési tanácsadás témakörét. Soha nem akartam, nem is akarok és a jövőben sem valószínű, hogy fogok ilyet adni. Az itt leírtak kizárólag információs tartalomnak tekinthetők, és NEM értelmezhetőek ajánlattételnek. A véleménynyilvánítás semmilyen formában NEM tekinthető biztosítéknak pénzügyi instrumentumok eladására vagy vásárlására. A meghozott döntéseitekért KIZÁRÓLAG TI vagytok a felelősek, ennek kockázatát senki más, így értelemszerűen én sem, vállalom magamra.