
Miről szól a Partvonalról rovat?
Új rovat a Partonvalról, amiben egyből az OpenAI lehetséges IPO-jával kezdek. Van néhány cég, amelyről mindenki hallott, sokan használjátok is a termékét is, mégsem lehet csak úgy megvenni a részvényét. Ezek magánvállalatok: még nincsenek tőzsdén, így egy hétköznapi befektető nem tud bennük úgy tulajdont szerezni, ahogyan egy Apple- vagy egy Google részvény esetében. Talán a két legismertebb az IKEA és a Redbull, de ma nem róluk lesz szó. A Partvonalról rovatban pontosan az ilyen neveket vesszük górcső alá, a világ legizgalmasabb, de (egyelőre) közvetlenül elérhetetlen cégeit. Megnézzük, mit csinálnak, mennyit érhetnek, mikor jöhet a tőzsdei bevezetésük (IPO), és van-e mód arra, hogy közvetetten mégis kitettséget szerezz bennük. A név is innen jön: ezeket a cégeket egyelőre csak a partvonalról figyelhetjük, a pálya szélén állunk, és várjuk, mikor léphetünk be a játékba.
👆Ahol a rajzszög jelet "📌" látjátok, ott a gyakorlati tapasztalataimat osztom meg veletek, mert ez sokkal életszerűbbé teszi a cikkeket.
Kitettség OpenAI-ban és a ChatGPT-ben?
A ChatGPT mögött álló OpenAI a világ egyik legértékesebb és legtöbbet említett cége lett, miközben egyetlen tőzsdén sem lehet közvetlenül megvenni a részvényét. Nem csoda, hogy a befektetők egyik leggyakoribb kérdése: lehet-e OpenAI részvényt venni, és ha igen, hogyan? Ebben a cikkben végigvesszük, hol tart most a cég, mikor jöhet a várva várt IPO, hogyan lehet közvetetten, például a Microsofton keresztül, kitettséget szerezni, és mik a legnagyobb kockázatok.
Gyors válasz: lehet már OpenAI részvényt vásárolni?
A rövid válasz: közvetlenül nem. Az OpenAI 2026 közepén továbbra is egy magáncég, nincs tőzsdei jelenléte, és semmilyen nyilvános piacon nem lehet közvetlenül megvenni a részvényét. A „ChatGPT részvény vásárlás” tehát ma még csak egy vágyott dolog, olyan formában nem létezik, ahogyan egy Microsoft- vagy Apple-részvényt meg tudtok vásárolni.
Amit egy hétköznapi befektető ténylegesen tehet, azok az alábbiak:
- 🔁 Közvetett kitettség: tőzsdén jegyzett cégeken keresztül, elsősorban Microsoft és Nvidia kitettséggel.
- 🔒 Pre-IPO másodpiac: ez jellemzően csak akkreditált (intézményi vagy nagyon vagyonos) befektetőknek elérhető, illikvid és kockázatos, retail befektetőket nem engedik közel a tűzhöz.
- ⏳ Kivárás az IPO-ig: a közvetlen vásárlás lehetősége csak a tőzsdei bevezetéssel nyílik meg, ami közeleg, de pontos dátuma még nem ismert.
A következő szakaszokban ezt a három utat bontom szét.
📌Gyakorlatban: a fenti három pont lényegében kizárja az átlagos, retail, befektetőket a tulajdonszerzésben, viszont vannak olyan platformok, ahol a korai fázisú vállalatokban néha lehet tulajdont szerezni. Ilyen volt például a Revolut, hogy csak a legismertebb európai unikornis startupot említsem. Ezekről bővebben a startup cikkekben írtam, amiket itt olvashattok el:
- 🚀Startup portfólió kialakítása egyszerűen, érthetően I.
- 🚀Közösségi finanszírozás, és amit tudnotok kell róla II.
- 🚀Startup platformok működése 2025-ben valós tapasztalatok alapján III.
- 🚀Közösségi finanszírozás, és amit tudnotok kell róla 2025-ben IV.
- 🚀Startup exit – A buktatók ezer arca V.
Az OpenAI tőzsdén van?
Nincsen. Az OpenAI magáncég, a részvényei kizárólag zártkörű másodpiacokon cserélnek gazdát, jellemzően akkreditált befektetők között.
A cég szerkezete 2025 októberében jelentősen átalakult, és ezt érdemes megérteni, mielőtt bárki „OpenAI részvényben” gondolkodik:
- 🏛️ A for-profit ág egy közhasznú részvénytársasággá (PBC) alakult, OpenAI Group PBC néven, megszüntetve a korábbi profitplafont (pedig az eredeti koncepció az volt, hogy non-profit módon fognak működni, de hát pénz beszél, kutya ugat).
- 🕊️ A cég felett a nonprofit OpenAI Foundation gyakorol kontrollt, amely a testület minden tagját kinevezi, és ~26%-os tulajdonrésszel bír.
- 🏢 A Microsoft ~27%-ot birtokol az OpenAI-ban, a maradék ~47% a jelenlegi és korábbi munkavállalóké, valamint a befektetőké.
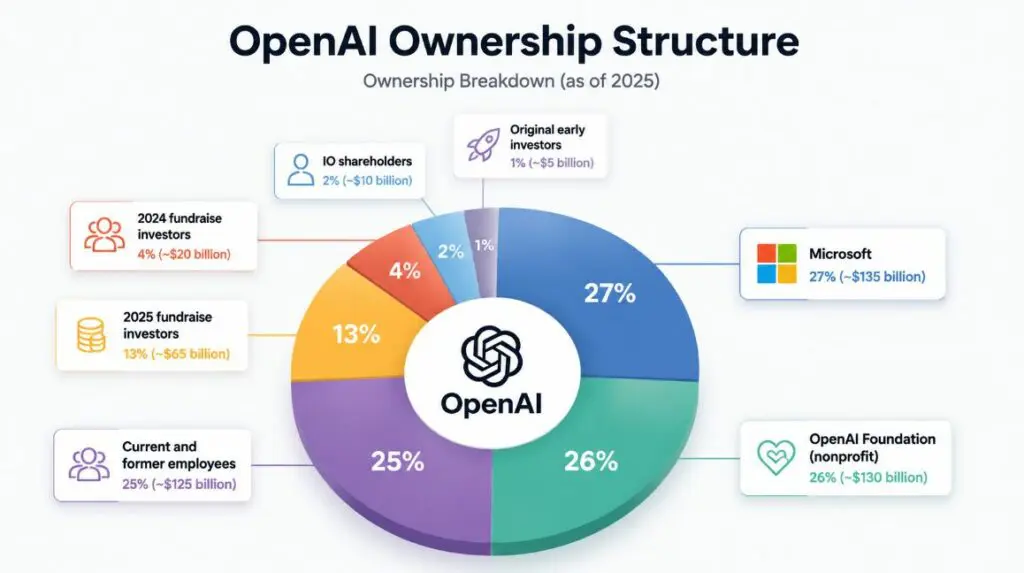
A legutóbbi zártkörű értékeltség ~852 milliárd USD volt a 2026 márciusában zárult, ~122 milliárd USD-s tőkebevonás alapján. Vagyis az OpenAI-t már ma is egy tőzsdei óriásvállalatként árazzák, csak épp a nyilvános piac folyamatos árazása és likviditása nélkül. Ez egyébként nem meglepő, a SpaceX nemrég lépett a tőzsdére 1700 milliárd USD-s árazással, de már az IPO előtt is lehetett tudni, hogy nagyjából ilyen értékeltségen fog forogni.
📌Gyakorlatban: a fenti OpenAI tulajdonosi struktúráról több dolog is eszembe jutott. Ha az IPO ár 1700 milliárd USD lesz, akkor nagyjából 100%-kal elsz magasabb, mint a 2026 márciusi értékeltség. A másik, ami eszembe jutott, hogy a tőzsdén lebegő részvényeket ki fogja szolgáltatni. Valószínűleg a kockázati tőke szál majd ki, tehát a korai fázisban és 2024-2025-ben befektető kockázati tőkealapok, amik 18%-át birtokolják a cégnek. Amit mindenképpen érdemes figyelni, hogy három csoport, a jelenlegi munkatársak, a Microsoft és az OpenAI alapítvány megtartja-e a részesedését, vagy kiugrik az OpenAI IPO-ja alatt a vállalatból.
Mikor jöhet az OpenAI IPO?
Az OpenAI 2026 közepén megtette az első hivatalos lépést a tőzsdére lépés felé: bizalmasan benyújtotta az S-1 tervezetét a SEC-hez. A jegyzést vezető bankok a hírek szerint a Goldman Sachs, a Morgan Stanley és a JPMorgan lehetnek.
Ami az időzítést illeti, egyelőre konkrét dátum nincsen, de több időpontról is lehet hallani:
- ⏳korábban 2026 negyedik negyedéve is szóba került listázási időpontként,
- ⌚2026 nyarára viszont a hangsúly inkább 2027-re tolódott, nagyrészt azért, mert Sam Altman állítólag 1000 milliárd USD alatti értékeltséget „non-starternek” tekint,
- ⏰a cél így egy 1000 milliárd USD-t is meghaladó IPO-értékeltség lenne, ami a történelem egyik legnagyobb tőzsdei bevezetése lehet.
Fontos figyelmeztetés: a bizalmas S-1 benyújtása nem egyenlő az IPO elköteleződésével. A cég bármikor halaszthat vagy visszaléphet, a piac állapotától és a saját döntéseitől függően. Vagyis „hamarosan”, de garancia nincs rá. Viszont a SpaceX IPO-ja támpontot adhat ahhoz, hogy nagyjából mi történi egy rettenetesen túlárazott IPO-val: visszakorrigál a felpattanás után oda, ahol a piacra lépett vagy akár alá is esik az árfolyam. Nem véletlenül illetik gyúnosan az IPO-kat az alábbi névvel: It is Probably Overpriced.
Hogyan lehet közvetetten OpenAI-kitettséget szerezni?
Amíg az IPO meg nem történik, a gyakorlatban ezek az „OpenAI részvény alternatívák” léteznek:
- 🏢 Microsoft (MSFT): a legnagyobb ismert külső tulajdonos ~27%-kal, és a technológia mélyen beépül a Copilotba, az Azure-ba és a vállalati szoftverekbe. A legközelebbi tőzsdei proxy, de ez csak annyit jelent, hogy nagyjából 1/4 arányban birtokolja a vállalat az OpenAI jövőbeni részvényét.
- 🎮 Nvidia (NVDA): egyszerre ~30 milliárd USD-s befektető és az OpenAI elsődleges GPU-beszállítója: kitettség az AI mögötti számítási feldolgozási réteghez.
- 📊 ARK ETF-ek (ARKK, ARKW, ARKF): 2026-ban kis közvetlen OpenAI-pozíciót építettek (alaponként nagyjából 3%). Ez az első, akkreditáció nélkül is elérhető közvetett út, de figyelem, ez a teljes ARK-portfólió teljesítményét hozza, nem tisztán az OpenAI-t (és EU-s elérhetősége korlátozott, erről lentebb).
- 🏗️ Ökoszisztéma-nevek: Amazon, Oracle, SoftBank (a Stargate infrastruktúra-projekt körül), illetve a Broadcom (OpenAI-nak fejlesztett egyedi AI-chip), áttételes, hígított kitettség.
- 🔒 Pre-IPO másodpiac (pl. Forge, EquityZen): valódi OpenAI-részvény, de kizárólag akkreditált befektetőknek, magas belépési küszöbbel, illikvid módon.
Közös nevező: mindegyik út felhígítja az OpenAI-kitettséget a mögöttes üzlettel. Tisztán, 100%-ban OpenAI kitettséget nyilvános piacon egyszerűen nem lehet ma venni.
OpenAI vagy Microsoft: melyik út reálisabb a befektetőknek?
Egy magyar lakossági befektető számára a választás jórészt eldőlt: az OpenAI közvetlenül nem elérhető, tehát a reális kérdés az „OpenAI kitettség Microsofton keresztül”.
A Microsoft mellett szól, hogy tőzsdén jegyzett, likvid, megtakarítási számlákon, mint TBSZ, ISA, tartható, és bármely amerikai részvényt kínáló brókeren keresztül megvehető. Ellene szól viszont a hígulás: a Microsoft egy ~2900 milliárd USD-s óriás, amelyben az OpenAI-részesedés (a 852 milliárd USD-s értékeltségnél ~228 milliárd USD) a piaci kapitalizáció nagyjából 8%-át teszi ki, jelenleg. Vagyis amikor Microsoftot veszel, elsősorban az Azure-t, az Office-t és a Windowst veszed meg, az OpenAI csak egy (bár egyre értékesebb) szelet. Cserébe a kockázatot is porlasztja: ha összeomlik az OpenAI árfolyama, mint ahogyan eddig a SpaceX járt, akkor a Microsoft több üzletága kompenzálni fogja az esést.
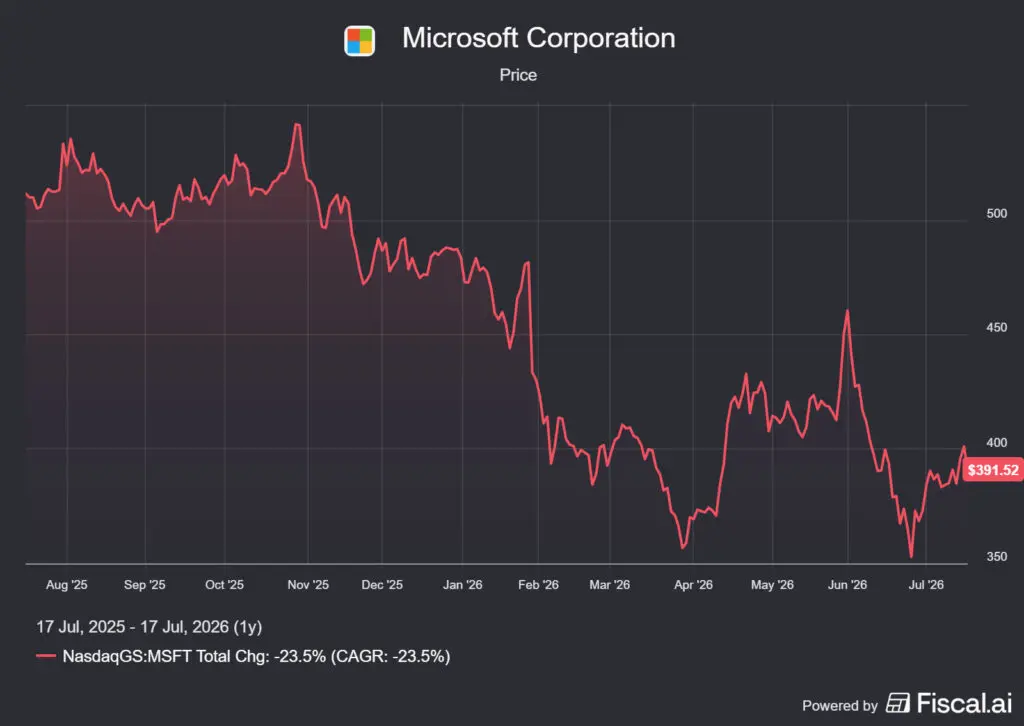
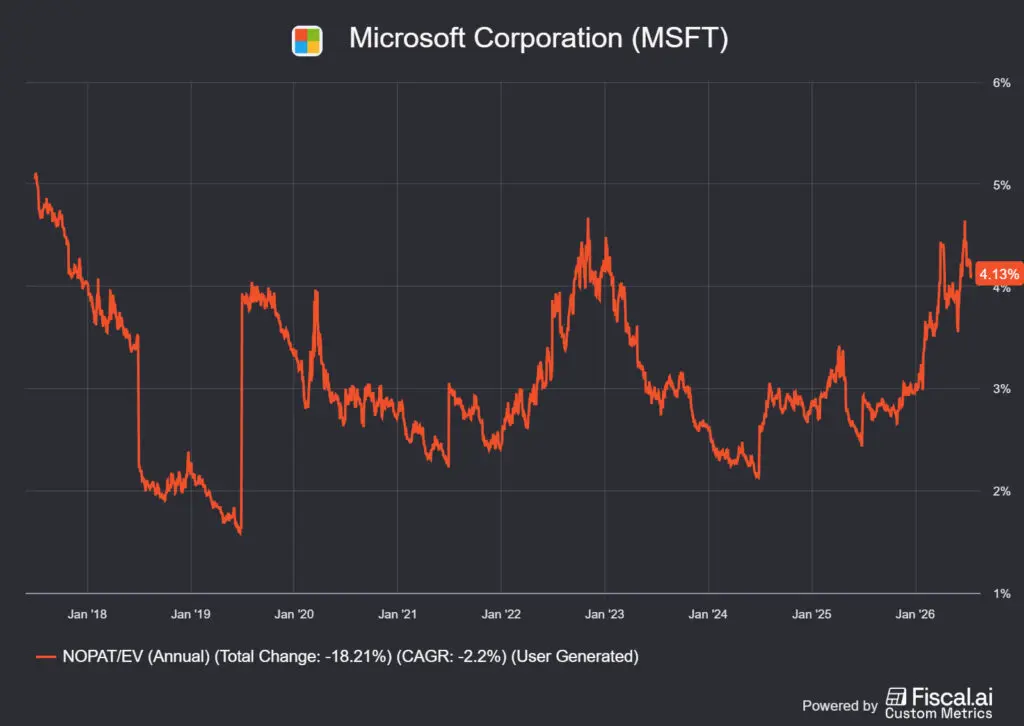
Érdemes tudni a kontextust: a Microsoft 2026-ban a „Magnificent Seven” leggyengébb teljesítője volt. A háttérüzlet ugyanakkor erős: a legutóbbi negyedévben a bevétel 18%-kal nőtt, az Azure pedig 40%-kal. A gyenge árfolyam oka főként a hatalmas, ~190 milliárd USD-s éves beruházási (capex) teher. A nagy kérdés, hogy a Microsoft alulértékelt-e? A válasz az, hogy a NOPAT és az FCF yield alapján az. Mivel idén volt már 350 USD is, az egy egész jó beszállónak tűnik.
👆A lényeg: a Microsoft a legkényelmesebb és legelérhetőbb OpenAI-proxy, de elsősorban a Microsoftra, másodsorban az OpenAI-ra fogadsz vele.
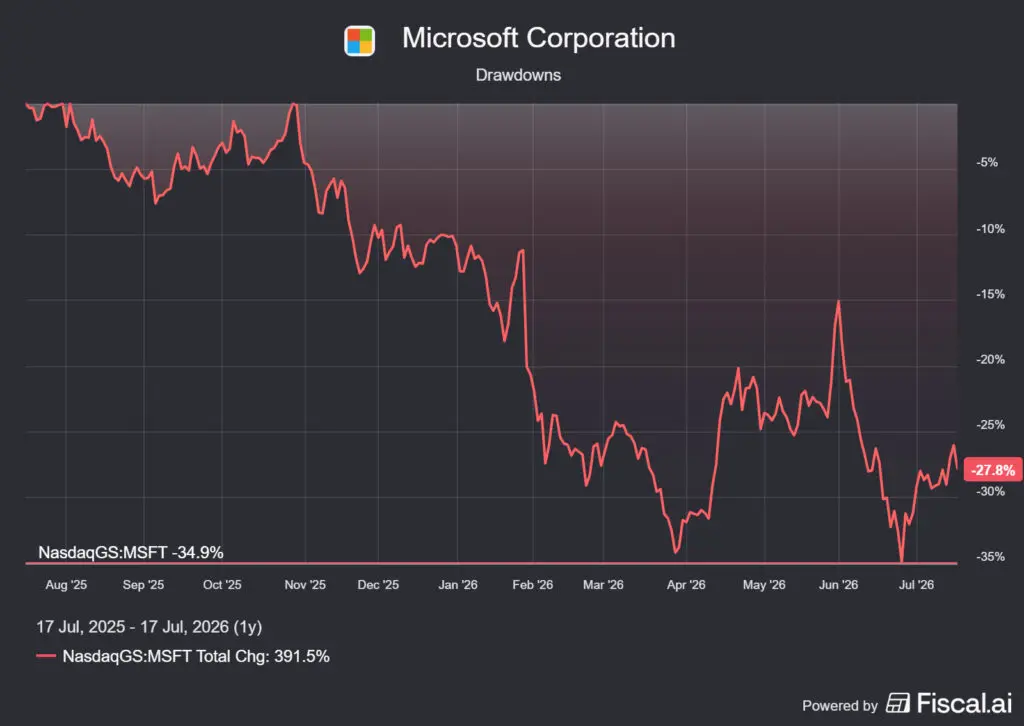
📌Gyakorlatban: A Microsoft tulajdonképpen a legjobb megoldás a kitettség megszerzésére. Miért? Mert a részvény egy ideje esik, az 500+ USD-s tartományból 350 USD-ig esett, ez durván 35%-os esés. Mivel 1 éve még csak körvonalazódott az OpenAI tőzsdére lépése, tehát nagyon valószínűtlen, hogy a Microsoft ~3000 milliárd USD-s piaci kapitalizációja tartalmazza az OpenAI részesedés értékét is. Tegyük fel, hogy a Sam Altman által preferált 1000 milliárd USD-s áron lép piacra a vállalat, akkor az a Microsoftnak 270 milliárd USD-s értéket jelent. Ha 1700 milliárd USD valósul meg, akkor az ~460 milliárd USD piaci kapitalizáció emelkedést kellene eredményeznie. Vagyis, 10-15%-os árfolyammozgásnak kell bekövetkeznie, ha az értéke valóban beépül a Microsoftba.
Értékeltség: mi lehet már beárazva?
A ~852 milliárd USD-s értékeltség a ~25 milliárd USD-s éves bevétel mellett nagyságrendileg ~34-szeres árbevétel-szorzót jelent, ami extrém magas, még AI-mércével is. Miért nincs P/E? Mert a vállalat nem nyereséges, ezért is van szükség újabb és újabb kockázatitőke bevonási körökre, hiszen az OpenAI jelenleg pénzt éget.
A vita két tábora:
- 🐂 Bika (pl. a16z, Martin Casado): az árazás valójában a 2028-as, ~125 milliárd USD-s bevételi előrejelzésre épül, ami mellett a szorzó „csak” ~6.8-szoros lenne, az Nvidia alatt, a Microsofttal egy szinten. Csakhogy ez még mindig árbevétel és nem nyereségszorzó!
- 🐻 Medve (pl. Bridgewater, Greg Jensen): ez a 2028-as szám feltételezi, hogy az OpenAI megtartja a piaci részesedését az Anthropic, a Google, a Meta, a DeepSeek és az xAI ellenében. A „frontier-modellek elértéktelenedése (commoditization)” a befektetési kör legnagyobb be nem árazott kockázata.
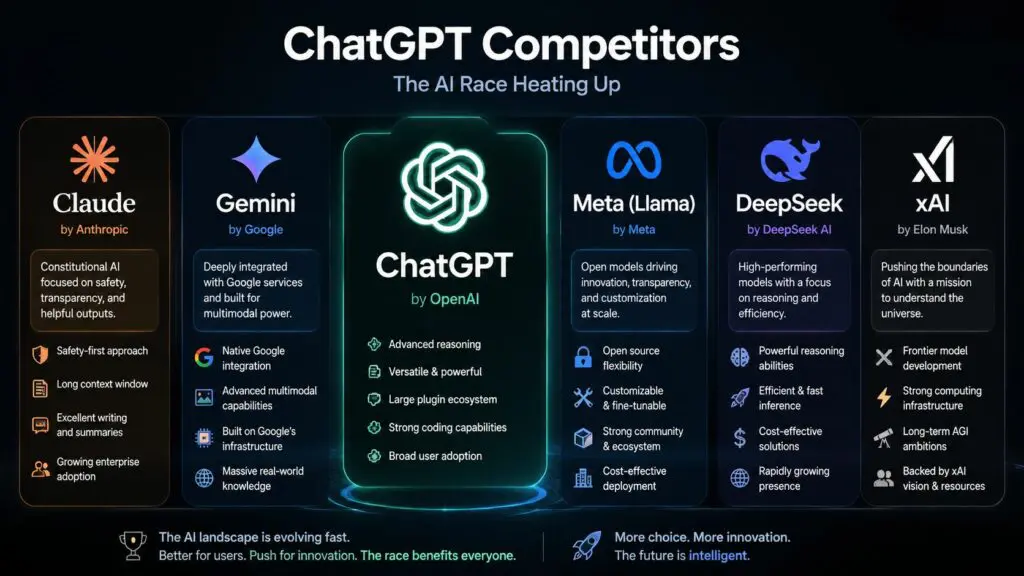
A versenyre egy beszédes adat: az Similarweb szerint a ChatGPT webes részesedése 12 hónap alatt ~86.7%-ról ~64.5%-ra esett, miközben a Google Geminié ~5.7%-ról ~21.5%-ra nőtt, és a Google és az Amazon által támogatott, Anthropic féle Claude-ot sem szabad elfelejteni. Egy 1000 milliárd USD-s IPO-nál a szorzó tehát még feszesebb lenne, vagyis a jövőbeli növekedés jelentős része már be van árazva az OpenAI IPO-ba.
📌Gyakorlatban: kb. 1-2 éve kezdtem el leírni a ChatGPT-t, mert a Gemini NanoBanana modellje rommá verte képgenerálásban, az Anthropic Claude-ja meg szöveggenerálásban és érvelésben. Aztán pár napja visszanéztem az OpenAI üdvöskéjére, és már jobb és szebb képeket generált mint a NanoBanana, meg is lepett. Vagyis a verseny brutálisan éles, egymást előzgetik az óriáscégek tudásban, nagyon nehéz megmondani, ki fogja megnyerni a versenyt. Simán lehet, hogy senki, hiszen a piac hatalmas, így több nagy szereplő is elférhet egy oligopolisztikus piacon.
Legnagyobb kockázatok: AI-verseny, szabályozás, likviditás és magas értékeltség
- 🥊 AI-verseny és elértéktelenedés: az Anthropic (~965 milliárd USD-s értékeltség, saját IPO-tervekkel), a Google Gemini, az xAI és a Meta mind gyorsan zárkózik fel tudásban. A frontier-modellek egyre inkább árualapú termékké válhatnak (komoditizálódás, hogy egy csúnyabb kifejezéssel éljek).
- ⚖️ Szabályozás és vállalatirányítás: az AI-szabályozás bizonytalan, a nonprofit-kontroll és a közhasznú részvénytársaság struktúra (PBC) pedig szokatlan; a nyilvános piac az ilyen irányítási modellt jellemzően nem szereti (a hírek szerint Altman közvetlen tulajdonrészt sem kap).
- 💸 Készpénzégetés és tőkeigény: az OpenAI több mint 1400 milliárd USD-nyi számítási/adatközponti elkötelezettséget vállalt, 2026-ban is jelentős veszteséget vár, és egyes becslések szerint csak ~2030-ra fordulhat nyereségbe az üzletmenet, addig további tőkebevonások valószínűek.
- 📈 Magas értékeltség: ~34-szeres (egyes mércén jóval magasabb) árbevétel-szorzó, tehát a hibázás ára nagy.
- 🔒 Likviditás: magáncégként nincs nyilvános részvény; és még az IPO után is számolni kell zárolási (lock-up) időszakokkal és volatilitással.
- ❓ Az IPO nem garantált: a bizalmas beadvány nem elköteleződés, a listázás csúszhat vagy elmaradhat.
📌Gyakorlatban: többször írtam már az iO Charts cikkekben az asszimetrikus kockázatokról. Vannak helyzetek, amikor a kockázat/nyereség arány a nyereség felé tolódik el, például egy részvény agyonvert értékeltségen forog, de a bevételei és a nyeresége sem csökken. Ilyenkor az feltételezhető, hogy a lefele mutató kockázatok jóval alacsonyabbak, mint amennyit a nyomott értékeltségről emelkedni tud a részvény. Erre remek példa mondjuk az Adobe részvénye 200 USD árfolyam körül.
Az OpenAI ennek pontosan az ellenkezője. Nagyon sok az ismeretlen változó, nem tiszta, hogyan fog nyereséget termelni az OpenAI, gyilkos a verseny, hiszen a tech cégek 100 milliárd USD-s nagyságrendben invesztálnak a technológiába, ami ráadásul iszonyatosan gyorsan változik. Szintén nagy kérdés, hogy egy 1700 milliárd USD-s értékeltségről hova tud nőni egy vállalat? Ne felejtsétek el, hogy a világ legértékesebb cége az Nvidia, ami jelenleg közel 5000 milliárd USD-t ér!
Magyar befektetői szempontok: TBSZ, USD és brókerhozzáférés
📌 Gyakorlatban: OpenAI-kitettség elemzése iO Charts segítségével
Mivel az OpenAI még nem nyilvános, közvetlenül nem szerepel az iO Charts-on. A gyakorlati megközelítés tehát a proxy-nevek elemzése:
- 🔎 Microsoft (MSFT): kövesd az Azure növekedését, a marzsokat, a capex-terhet és az értékeltséget – és becsüld meg, mennyit nyom a latba a Microsoft értékéből az OpenAI-részesedés. A Microfotot az iO Charts-on itt éred el.
- 🔎 Nvidia (NVDA): vizsgáld a compute-réteget, a marzsokat és a beszállítói kitettséget az AI-ökoszisztéma felé. Az Nvidiat az iO Charts-on itt éred el.
- ⚖️ Összehasonlítás: az iO Charts-on egymás mellé teheted a proxy-neveket (MSFT, NVDA), összevetheted az értékeltséget, a növekedést és a tőkehatékonyságot, és eldöntheted, hol a legkedvezőbb a kockázat/hozam arány.
- 📋 Figyelőlista: vedd fel a proxy-neveket a figyelőlistádra, és amint az OpenAI ténylegesen tőzsdére lép, közvetlenül is követhetővé válik, érdemes lesz azonnal az iO Charts-on elemezni a fundamentumait.
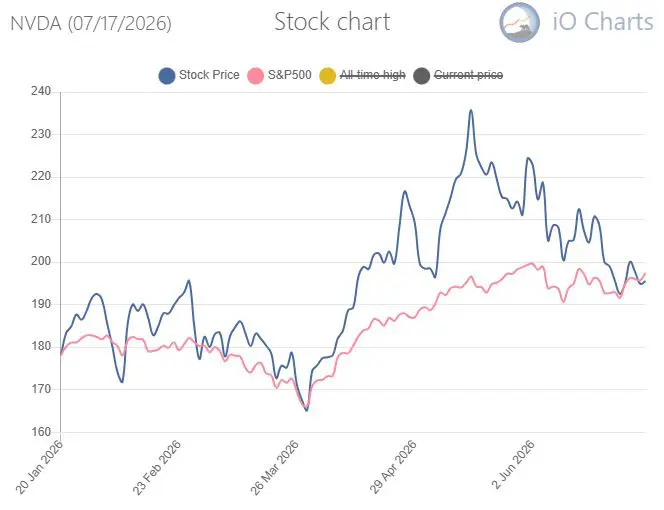
Így az „OpenAI részvény elemzés” gyakorlatban ma a körülötte lévő, már jegyzett cégek tárgyilagos elemzését jelenti, az adatok és az értékeltség alapján, nem a körülötte lévő mánia mentén.
Összegzés
Lehet OpenAI részvényt venni? Közvetlenül egyelőre nem, hiszen a cég magánvállalat, ~852 milliárd USD-s zártkörű értékeltséggel, és az IPO egyre inkább 2027 felé csúszik, 1000 milliárd USD-t is meghaladó értékeltséggel. Amíg a piacra lépés nem történik meg, a reális út a befektető számára a közvetett kitettség: elsősorban a Microsoft (a legközelebbi proxy), másodsorban az Nvidia (a compute-réteg felé) segítségével.
A döntés előtt érdemes tisztán látni a kockázatokat is: a magas értékeltséget, az éleződő AI-versenyt, a hatalmas készpénzégetést, a szokatlan vállalatirányítást és a likviditás hiányát. Az IPO lesz az a pillanat, amikor a közvetlen hozzáférés megnyílik, addig marad a proxy-nevek elemzése, hideg fejjel, az adatok alapján.
💡Ha pedig tovább akartok elemezni, használjátok az iO Charts részvény- és portfólió kezelőjét, amit itt értek el: iO Charts.
Gyakran Ismételt Kérdések az OpenAI részvényről
Válaszok a leggyakoribb kérdésekre
OpenAI részvényt vennél, vagy csak tisztán akarsz látni a helyzetben? Itt tömör válaszokat találsz a legtöbbet kérdezett témákra: hogy lehet-e egyáltalán venni, tőzsdén van-e a cég, hogyan juthatsz hozzá magyar befektetőként, mennyit ér most az OpenAI, és milyen alternatívák léteznek.
Kattints bármelyik kérdésre, és kinyílik a válasz. Ezek szándékosan rövid összefoglalók: ha a részletek is érdekelnek, azokat feljebb, a cikk megfelelő fejezeteiben bontom ki bővebben. Fontos: az OpenAI helyzete gyorsan változik, az adatok a cikk írásának időpontját tükrözik.
Lehet most OpenAI részvényt venni?
Közvetlenül nem. Az OpenAI magáncég, nincs tőzsdei tickere, így nyilvános piacon nem vásárolható. Kizárólag közvetett kitettség (pl. Microsoft, Nvidia) érhető el, vagy akkreditált befektetőknek a pre-IPO másodpiac.
Az OpenAI tőzsdén van?
Nem, 2026 közepén az OpenAI még magáncég. Bizalmas S-1-et nyújtott be a SEC-hez, de a tényleges tőzsdei bevezetés dátuma bizonytalan, inkább 2027 felé mutat.
Hogyan lehet OpenAI részvényt venni magyar befektetőként?
Az OpenAI részvény vásárlás magyar befektetőknek ma a gyakorlatban közvetett utat jelent: amerikai részvényt kínáló brókeren keresztül Microsoft- vagy Nvidia-részvényt vásárolhatsz, akár TBSZ-en is. A közvetlen OpenAI-vásárlás csak az IPO-val nyílik meg.
Mennyit ér most az OpenAI?
A legutóbbi zártkörű értékeltség ~852 milliárd USD (a 2026 márciusi tőkebevonás alapján). Az IPO-nál a cél 1 billió USD vagy annál is több lehet, ez a végleges nyilvános ár azonban csak a tényleges bevezetéskor dől el.
Melyik a legjobb OpenAI részvény alternatíva?
A legkézenfekvőbb OpenAI kitettség Microsofton keresztül érhető el, mivel a Microsoft ~27%-ot birtokol a cégből, és tőzsdén, TBSZ-en is elérhető. Aki inkább a számítási rétegre fogadna, az Nvidiát is megvizsgálhatja. Mindkettő hígított kitettség: elsősorban az adott cégre, másodsorban az OpenAI-ra fogadsz.
Jogi és felelősségi nyilatkozat (aka. disclaimer): a cikkeim magánvéleményt tartalmaznak, kizárólag a saját és az olvasóközönség szórakoztatására írom őket. Az itt megjelenő cikkek semmilyen formában NEM merítik ki a befektetési tanácsadás témakörét. Soha nem akartam, nem is akarok és a jövőben sem valószínű, hogy fogok ilyet adni. Az itt leírtak kizárólag információs tartalomnak tekinthetők, és NEM értelmezhetőek ajánlattételnek. A véleménynyilvánítás semmilyen formában NEM tekinthető biztosítéknak pénzügyi instrumentumok eladására vagy vásárlására. A meghozott döntéseitekért KIZÁRÓLAG TI vagytok a felelősek, ennek kockázatát senki más, így értelemszerűen én sem, vállalom magamra.