Miről szól a Partvonalról rovat?
A korábbi Partvonalról rész után, amiben az OpenAI-t tárgyaltuk ki, most az Anthropic tőzsdére lépésével foglalkozom. Van néhány cég, amelyről mindenki hallott, sokan használjátok is a termékét, mégsem lehet csak úgy megvenni a részvényét. Ezek magánvállalatok: még nincsenek tőzsdén, így egy hétköznapi befektető nem tud bennük úgy tulajdont szerezni, ahogyan egy Apple- vagy egy Google részvény esetében. Talán a két legismertebb az IKEA és a Red Bull, de ma nem róluk lesz szó. A Partvonalról rovatban pontosan az ilyen neveket vesszük górcső alá, a világ legizgalmasabb, de (egyelőre) közvetlenül elérhetetlen cégeit. Megnézzük, mit csinálnak, mennyit érhetnek, mikor jöhet a tőzsdei bevezetésük (IPO), és van-e mód arra, hogy közvetetten mégis kitettséget szerezz bennük. A név is innen jön: ezeket a cégeket egyelőre csak a partvonalról figyelhetjük, a pálya szélén állunk, és várjuk, mikor léphetünk be a játékba.
👆Ahol a rajzszög jelet látjátok, ott a gyakorlati tapasztalataimat osztom meg veletek, mert ez sokkal életszerűbbé teszi a cikkeket.
Kitettség az Anthropic AI cégben?
A Claude mögött álló Anthropic 2026-ra a világ legértékesebb AI-startupjává vált, sőt, értékeltségben megelőzte az OpenAI-t is. Nem csoda, hogy egyre többen kérdezik: lehet Anthropic részvényt venni, és ha igen, hogyan? Ebben a cikkben végigveszem, hol tart a cég, mikor jöhet a várva várt IPO, hogyan lehet közvetetten (például az Amazonon vagy az Alphabeten keresztül) kitettséget szerezni, és mik a legnagyobb kockázatok.
Gyors válasz: vehetnek a lakossági befektetők Anthropic részvényt?
A rövid válasz: közvetlenül nem. Az Anthropic 2026 közepén továbbra is magáncég, nincs tőzsdei tickere, így semmilyen nyilvános piacon nem lehet közvetlenül megvenni a részvényét. A „Claude AI részvény” tehát ma még nem létezik abban a formában, ahogyan egy Amazon- vagy egy Google részvényt megvásárolnál.
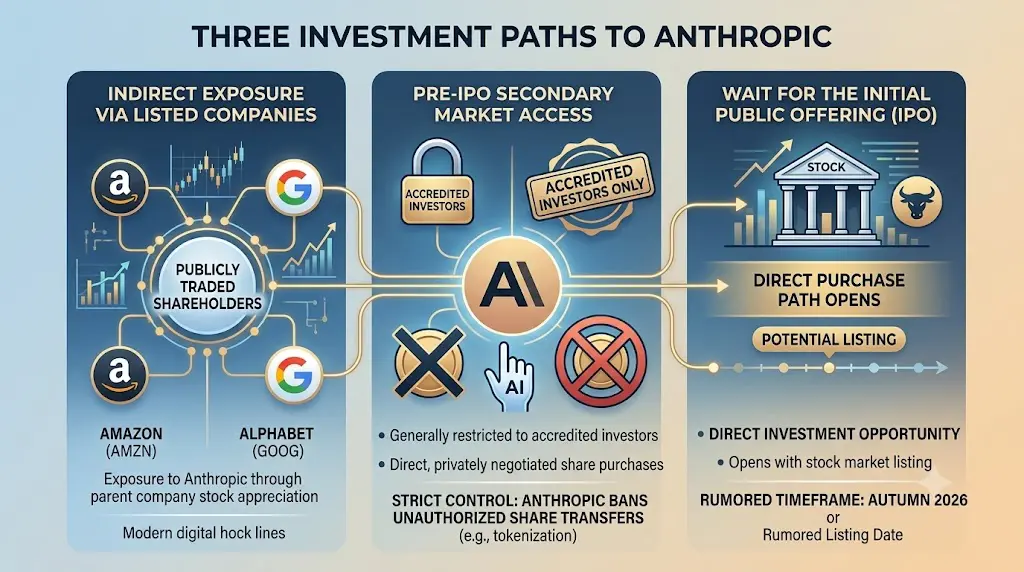
Egy hétköznapi befektető ténylegesen három dolgot tehet:
- 🔁 Közvetett kitettség: tőzsdén jegyzett tulajdonosokon keresztül (elsősorban Amazon és az Alphabet).
- 🔒 Pre-IPO másodpiac: de ez jellemzően csak akkreditált befektetőknek elérhető, és az Anthropic ráadásul kifejezetten megtiltotta a részvényei engedély nélküli (például tokenizált) átruházását.
- ⏳ Kivárás az IPO-ig: a közvetlen vásárlás lehetősége a tőzsdei bevezetéssel nyílik meg, ami a hírek szerint 2026 őszén jöhet.
A következő szakaszokban ezt a három utat bontjuk szét.
📌Gyakorlatban: ahogyan azt korábban az OpenAI cikkben is írtam, a fenti három pont lényegében kizárja az átlagos, retail, befektetőket a közvetlen tulajdonszerzésből, viszont vannak olyan platformok, ahol a korai fázisú vállalatokban néha lehet tulajdont szerezni. Ilyen volt például a Revolut, hogy csak a legismertebb európai unikornis startupot említsem. Amerikai vállalatokban legjobb tudomásom szerint a Republic felületén lehet korai fázisban részesedésetek, míg a Republic Europe felületen az európai vállalatok korai befektetése zajlik. Viszont az Anthropic tudtommal soha nem volt elérhető ilyen formában sem, már az első pillanattól kezdve kockázati tőkealapok pakolták bele a pénzt, illetve az a két techvállalat, amelyekre nemsokára kitérek.
A korai befektetésekről bővebben a startup cikkekben írtam, amiket itt olvashattok el:
- 🚀Startup portfólió kialakítása egyszerűen, érthetően I.
- 🚀Közösségi finanszírozás, és amit tudnotok kell róla II.
- 🚀Startup platformok működése 2025-ben valós tapasztalatok alapján III.
- 🚀Közösségi finanszírozás, és amit tudnotok kell róla 2025-ben IV.
- 🚀Startup exit – A buktatók ezer arca V.
Miért akarnak a befektetők Anthropic-kitettséget?
Az Anthropic-ot 2021-ben alapította hét ember, köztük a testvérpáros Dario és Daniela Amodei, jórészt az OpenAI-tól kivált, biztonságközpontú kutatók. Ez amúgy azért érdekes, mert az OpenAI féle ChatGPT 2022 őszén robbant be, legalábbis azóta használom a platformokat rendszeresen. A cég fő terméke a Claude modellcsalád, amely különösen erős a vállalati (enterprise) felhasználásban, a programozásban (Claude Code) és a kiberbiztonságban. Tapasztalataim szerint a legjobb modell érveléshez a Claude Opus aktuális változata, míg a Fable a legújabb, de tokenigényes modell, amely már nagyon komplex feladatokat is megold.
Amiért a befektetői figyelem ráirányult az Anthropic-ra:
- 🚀 Robbanásszerű növekedés. Az Anthropic értékeltsége alig több mint egy év alatt a ~15-szörösére nőtt: 61.5 milliárd USD (2025. március) → 183 milliárd USD (2025. szeptember) → 380 milliárd USD (2026. február) → 965 milliárd USD (2026. május). Lényeges, hogy ez nem valós piaci értékeltség, hanem alapvetően a kockázati tőkealapok és egyéb privát befektetők értékelik ennyire a vállalatot, ezt szokták „indikatív” befektetési értéknek hívni.
- 💰 Gyorsan skálázódó bevétel. Az éves bevételnövekedés az alábbi: a 2025 végi ~9 milliárd USD-ról 2026 elejére ~14 milliárd USD-ra, majd a hírek szerint 2026 közepére a ~47 milliárd USD-s tartományba ugrott, ami tipikusan az unikornis startupok növekedési rátája.
- 🏆 Az OpenAI megelőzése. A legutóbbi körrel az Anthropic a világ legértékesebb AI-startupja lett, először előzve meg az OpenAI-t (~852 milliárd USD), nagyrészt a vállalati és a fejlesztői (kódolási) piac megnyerésével.
💡Röviden: az Anthropic lett az AI-verseny egyik éllovasa, és a befektetők szeretnének részt kérni ebből, csakhogy közvetlenül egyelőre nem tudnak.
📌Gyakorlatban: az OpenAI féle ChatGPT-t 2022 októbere, a Google féle Gemini-t 2023 eleje, míg az Anthropic féle Claude-ot 2025 óta használom. A jelenlegi állás szerint, ezeket a Claude megveri, többet tud és azt is jobban, de ide érthetitek a Perplexity-t, a Grokot és a Copilotot is. Amiben szerintem gyengébb, az a képgenerálás, ezt a Google féle Nano Banana és a ChatGPT is jobban tudja. A piacon jelenleg az látszik, hogy minden AI szolgáltatónak megvan a maga helye, egyszerűen másban jobbak, de az Anthropic ezek közül is kiemelkedik.
Tőzsdén van az Anthropic?
Nincs. Az Anthropic magáncég, a részvényei kizárólag zártkörű körökben és korlátozott másodpiacon cserélnek gazdát.
Érdemes megismerni a cég tulajdonosi szerkezetét, mielőtt bárki „Anthropic részvényben” gondolkodna:
- 🕊️ Az Anthropic közhasznú részvénytársaság (PBC), vagyis a vezetés jogilag köteles egyensúlyt tartani a részvényesi érdek és a cég biztonsági missziója között. Ez ugyanaz a szerkezet, mint az OpenAI-nál.
- 🧭 A kontroll az alapítóknál és a munkavállalóknál van, akik együtt a legnagyobb tulajdonosi blokkot alkotják.
- 💵 A legutóbbi zártkörű értékeltség ~965 milliárd USD volt (a 2026 májusi, 65 milliárd USD-s Series H kör alapján), a másodpiaci árazás pedig már az 1000 milliárd USD közelében jár. Nagyjából ezt célozzák meg az OpenAI kapcsán is, bár ott olvastam a viszonylag elrugaszkodott 1700 milliárd USD-s értékeltségről is.
💡Vagyis az Anthropic-ot már ma is egy tőzsdei óriásvállalat értékeltségén árazzák, csak épp a nyilvános piac folyamatos árazása és likviditása nélkül.
Honnan lehet ez ismerős? Természetesen a SpaceX narratíva volt hasonló, csakhogy azt már bevezették a tőzsdére, és egyelőre nem egy sikertörténet. Ezért nagyon veszélyes az összes hype részvény, amit mindenki körberajong, mert általában az értékeltségük az egekben, aztán az IPO után jön a kijózanodás. Ebben a tekintetben az „Anthropic részvény” akár még kivétel is lehet, szerencsére áttételesen is lehet erre fogadni.
Hogyan lehet majd az Anthropic IPO-hoz hozzáférni?
Az Anthropic megtette az első hivatalos lépést a tőzsde felé: 2026. június 1-jén bizalmasan benyújtotta az S-1 tervezetét a SEC-hez, méghozzá megelőzve ezzel az OpenAI-t. A vezető jegyzési bankok a hírek szerint a Goldman Sachs, a JPMorgan és a Morgan Stanley lehetnek.
Ami az IPO időzítését illeti:
- 🧾A tervezett listázás 2026 októbere, a Nasdaqon, feltéve, hogy a piaci körülmények erre alkalmasak lesznek.
- 💸A cél egy 1000 milliárd USD-t is elérő IPO-értékeltség lehet, ami a történelem egyik legnagyobb tőzsdei bevezetése lenne.
- 🗓️A fogadási oldalak, például a Polymarket szerint annak esélye, hogy az Anthropic 2026 végéig IPO-zik, ~76% körül van.
Fontos figyelmeztetés: a bizalmas S-1 benyújtása nem egyenlő az IPO elköteleződésével. A részvények száma és az ár még nincs meghatározva, és a cég bármikor halaszthat vagy visszaléphet a piac állapotától függően. Amint viszont megtörténik, a részvény egy amerikai piacot kínáló brókeren keresztül elérhetővé válik, addig azonban a közvetlen „hogyan lehet Anthropic-ba fektetni az IPO előtt” kérdésre a válasz jórészt: sehogy, hacsak nem vagy akkreditált befektető. Tisztán, 100%-ban Anthropic kitettséget nyilvános piacon egyszerűen nem lehet ma szerezni.
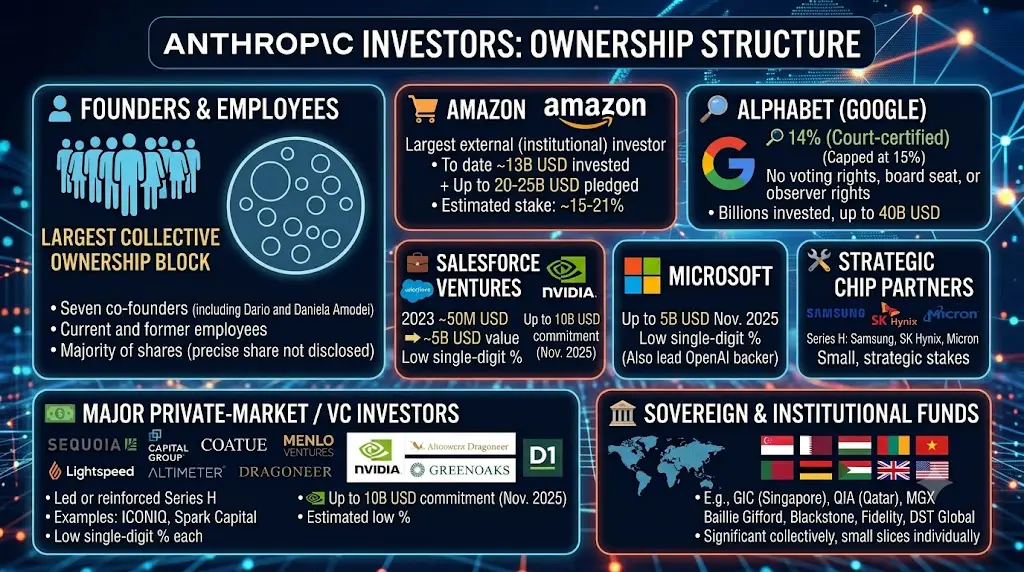
📌Gyakorlatban: a fentiek az ég világon semmit nem jelentenek kisbefektetői szempontból. Az Anthropic tulajdonosai akkor fognak a tőzsdére lépni, ha a legmagasabb értékeltséget kapják a cégért, ahol néhány kockázati tőkealap egyszerűen kiszáll a befektetésből. A Series H befektetési kört olyan nevek vezették vagy erősítették, mint az Altimeter, a Dragoneer, a Greenoaks, a Sequoia, a Capital Group, a Coatue és a D1; korábbról az ICONIQ, a Lightspeed, a Menlo Ventures és a Spark Capital. Jellemzően pár százalék vagy az alatt van a kitettségük. Mivel az IPO lényege az exit, érdekük túlárazni a vállalatot, hogy minél nagyobb vagyonra tehessenek szert. Nagyon meg lennék lepve, ha az Anthropic 1000 milliárd USD-s piaci kapitalizáció alatt kerülne a Nasdaq-ra.
Közvetlen vs. közvetett kitettség: Anthropic-részvény, Amazon, Alphabet, AI-ETF-ek és zártpiaci alapok
Amíg az IPO meg nem történik, a gyakorlatban ezek az „Anthropic részvény alternatívák” léteznek:
- 🛒 Amazon (AMZN): az Anthropic legnagyobb külső befektetője és fő felhőpartnere, a legkézenfekvőbb tőzsdei proxy.
- 🔎 Alphabet (GOOGL/GOOG): jelentős, igazolt részesedéssel bírnak az Anthropic-ban, a másik nagy proxy.
- 📊 AI- és tech-ETF-ek: széles kosarak, amelyekben az Amazon és az Alphabet nagy súllyal szerepel, így közvetve az Anthropic is „benne van”, bár erősen hígítva.
- 🔒 Pre-IPO másodpiac / zártpiaci alapok (pl. Forge, EquityZen, SPV-k): elméletben Anthropic-kitettség, de kizárólag akkreditált befektetőknek, magas belépési küszöbbel — és az Anthropic korlátozza a részvényátruházásokat.
💡Közös nevező: mindegyik út felhígítja az Anthropic-kitettséget a mögöttes üzlettel. Tisztán, „100%-ban Anthropic" kitettséget nyilvános piacon egyszerűen nem lehet szerezni.
Hogyan szerezhettek közvetett Anthropic-kitettséget az Amazonon vagy az Alphabeten keresztül?
Igen, és jelenleg ez a legegyszerűbb út egy lakossági befektetőnek. De fontos tudni, mekkora valójában a kitettség.
Amazon (~2700 milliárd USD piaci kapitalizáció):
- 💵 Az Anthropic legnagyobb külső befektetője. Eddig ~13 milliárd USD-t fektetett be (a legutóbbi ~5 milliárd USD-t 2026 áprilisában), és akár további 20–25 milliárd USD-t is ígért. Viszont, az értékeltséget még nem tudjuk, tehát azt sem tudjuk beárazni, hogy az IPO pillanatában mennyi lesz az Amazon részesedésének értéke.
- 📦 Az Amazon az Anthropic elsődleges felhőpartnere, vagyis az AI motorok itt futnak. Az Anthropic cserébe több mint 100 milliárd USD-nyi költést vállalt az Amazon chipjeire és felhőjére a következő évtizedben. Ez egyben keresztfinanszírozást is jelent, tehát az Amazon az egyik zsebéből a másikba rakja át a pénzt.
- 📊 Az Amazon nem közli a pontos részesedését, de a becslések ~15–21% közé teszik. A 965 milliárd USD-s értékeltségnél ez ~150-200 milliárd USD körüli érték, ami az Amazon piaci kapitalizációjának nagyjából 6–8%-a, vagyis a kitettség valós, de hígított.
Alphabet (~4300 milliárd USD piaci kapitalizáció):
- 💵 A Google több milliárd USD-t fektetett be, és akár 40 milliárd USD-ig menő elköteleződést vállalt az Anthropic felé.
- 📄 A részesedése a beadott iratok alapján igazoltan 14% (15%-ra sapkázva), de szavazati jog, igazgatósági hely és megfigyelői jog nélkül. Vagyis a Google pénzt adott, de befolyást gyakorlatilag nem kapott a vállalatban.
- 📊 A ~14–15%-os részesedés a 965 milliárd USD-s értékeltségnél ~145 milliárd USD, ami az Alphabet piaci kapitalizációjának csak nagyjából 3–4%-a, tehát még hígabb kitettség, mint az Amazoné.
💡A lényeg: az Amazon ad koncentráltabb Anthropic-kitettséget (~7–8%), az Alphabet lazábbat (~3–4%). Viszont mindkettőnél elsősorban magát az Amazont, illetve az Alphabetet veszed, az Anthropic csak egy (bár egyre értékesebb) szelet.
📌Gyakorlatban: ha nagyon szakmaiak akartok lenni, akkor valójában nem az Anthropic-ot, hanem az Amazont és a Google-t kell értékelnetek. Hiszen, ha a két cég közül valamelyik alulértékelt, akkor az Anthropic „portfólióba kerülésével” felfelé fogja húzni a vállalat értékét is. A kérdés az, a piac beárazta-e már az Amazonba és a Google-be az Anthropic értékét. Amennyiben nem, akkor az IPO-val annyival kell emelkednie a cégek piaci kapitalizációjának, amekkora tulajdont az Anthropic-ban birtokolnak.
Íme egyben, a jelenlegi és a historikus értékeltséggel együtt:
| Mutató | Amazon (AMZN) | Alphabet (GOOGL) | Olcsóbb |
|---|---|---|---|
| P/E (TTM) | 29.6 | 26.6 | 🟢 Alphabet |
| EV/EBITDA (TTM) | 17.5 | 26.0 | 🟠 Amazon |
| P/FCF (TTM) | negatív (~-1 078) | 65.6 | 🟢 Alphabet |
| NOPAT-hozam (NOPAT/EV) | 2.47% | 2.72% | 🟢 Alphabet |
| Historikus NOPAT/EV-tartomány (2018–26) | ~0.3% – 3.3% | ~1.8% – 6.7% | — |
| Hol áll most a saját sávjában | felső harmad → relatíve olcsó | alsó harmad → relatíve drága | 🟠 Amazon |
Bár mindkét cégről írtam egy rövid cikket, de a kettő közül az Amazon tűnik olcsóbbnak, ráadásul a kitettségük is nagyobb az Anthropic-ban. Így ha a leendő Anthropic részvényt fejben Amazon részvényekre konvertáljátok, igazából ezzel jártok jobban. Viszont, mind a Google-t, mind az Amazont nagyra tartom, részvényesük is vagyok, így ha az IPO-ig a Google értéke korrigálódna, az is egy jó opció lehet az Anthropic részvény behúzására.
Anthropic vs OpenAI: melyik AI-cég vonzóbb befektetésként?
2026 közepére az addigi „üldöző” Anthropic több fronton is megelőzte az OpenAI-t. Egy pillanatkép:
| Szempont | Anthropic | OpenAI |
|---|---|---|
| Értékeltség | ~965 milliárd USD | ~852 milliárd USD |
| Bevétel (éves futamráta) | ~47 milliárd USD | ~25–30 milliárd USD |
| IPO-bejelentés (bizalmas S-1) | 2026. június 1. (elsőként) | később |
| Tervezett IPO | 2026. október (Nasdaq) | inkább 2027 |
| Fő tőzsdei tulajdonosok | Amazon, Alphabet | Microsoft |
| Fő terméke | Claude | ChatGPT |
| Erősség | vállalati szegmens, kódolás, kiberbiztonság | fogyasztói elérés, ChatGPT-márka, képgenerálás |
Az Anthropic tehát ma értékesebb, gyorsabban jutott az IPO küszöbére, és a vállalati piacon is erősebb, mint az OpenAI. Az OpenAI viszont a fogyasztói oldalon (ChatGPT) sokkal ismertebb és szélesebb bázisú, illetve az elmúlt pár hétben teszteltem a képgenerálási képességeit, és jelenleg veri a Gemini Nano Banana motorját, tehát a csata a mesterséges intelligencia piacon még közel sem dőlt el.
Befektetői szempontból a kulcskülönbség a hozzáférhetőség: az Anthropic hamarabb lehet tőzsdén (2026 ősz vs. inkább 2027), és a két nagy tulajdonosa (Amazon, Alphabet) is jobb közvetett proxy, mint az OpenAI mögötti egyetlen Microsoft. Azt viszont nem szabad elfelejtenetek, hogy az MSFT-nek 27%-os részesedése van az OpenAI-ban, ami több mint 1/4-e a vállalatnak, ehhez képest a Google és az Amazon részesedése eltörpül.
📌Gyakorlatban: az OpenAI-ról a fenti cikkben írtam, és szerintem érdemes azt is elolvasnotok, mert tanulságos több hasonló befektetési sztorit látni egymás mellett. Már csak azért is, mert a Microsoft-OpenAI és a Google/Amazon-Anthropic kapcsolat eléggé hasonló. Mivel mindhárom hyperscaler tech vállalat kifejezetten minőségi részvény, ezért akkor sem választotok nagyon rosszul, ha mindháromban kitettséget szereztek és ezzel proxy befektetésként 2 AI-t is megkaphattok.
Értékeltség: minek kellene teljesülnie, hogy valós legyen?
Az Anthropic-cal, ahogyan az OpenAI-jal is, a legnagyobb bajom a brutálisan magas értékeltség. A ~965 milliárd USD a ~47 milliárd USD-s éves bevétel mellett nagyjából 20-szoros árbevétel-szorzót, vagy ha úgy tetszik, P/S-t jelent. Ez már ma is olyan cégek fölé emeli az Anthropic-ot, mint a Boeing vagy a Netflix, pedig még be sem lépett a tőzsdére. Miért nincsen P/E értékeltség? Mert valószínűleg a cég veszteséges, bár ezt hivatalosan nem tudjuk, de ha nem közlik le, akkor szinte biztosan ezt jelenti a titkolózás. Engem a helyzet egy kicsit a korai Palantir-ra emlékeztet, de abból végül egy elég bika sztori kerekedett.
Ahhoz, hogy ez az árazás utólag olcsónak bizonyuljon, nagyjából ezeknek kellene teljesülniük:
- 📈 A bevételnek éveken át tartania kell a jelenlegi, extrém növekedési ütemet, vagyis a mai ~47 milliárd USD-nek a többszörösére kell nőnie.
- 🛡️ Az Anthropicnak meg kell tartania a vezető pozícióját a vállalati és kódolási piacon az OpenAI, a Google (Gemini), a Meta és a nyílt forráskódú modellek ellenében.
- 💵 A hatalmas számítási költségek mellett előbb-utóbb tartós nyereségességet kell felmutatnia, miközben több mint 100 milliárd USD-nyi felhőköltést vállalt az Amazon AWS-en keresztül.
🤔Vagyis a mai árazás azt feltételezi, hogy minden flottul fog menni, és dőlni fog a pénz. Nem az a kérdés, hogy az Anthropic jó cég-e, hanem hogy a tökéleteshez közeli végrehajtás benne van-e már az árban. Szerintem lényegében igen.
Legnagyobb kockázatok: értékeltség, számítási költségek, verseny, szabályozás és likviditás
- ❓ Az IPO nem garantált: a bizalmas beadvány nem elköteleződés, a listázás csúszhat vagy elmaradhat.
- 📊 Magas értékeltség: ~20-szoros árbevétel-szorzó egy még IPO előtt álló cégnél: a hibázás ára túl nagy, lényegében semmilyen biztonsági ráhagyás nem fér bele az árfolyamba.
- 💸 Számítási költségek és „körkörös” finanszírozás: az Anthropic tízmilliárd USD-ket költ felhőszolgáltatásokra és chipekre (jórészt az Amazonnál és a Google-nél), miközben épp ők a nagy befektetői. Ez a „körkörös” AI-gazdaság egyik tankönyvi példája: a befektetők pénzt adnak, amit a cég részben náluk költ el.
- 🥊 Verseny: az OpenAI, a Google Gemini, a Meta és a nyílt modellek mind gyorsan fejlődnek; a legújabb verziók folyamatos elértéktelenedése (kommoditizáció) valós veszély.
- ⚖️ Szabályozás és vállalatirányítás: az AI-szabályozás bizonytalan, a PBC-struktúra pedig szokatlan, a biztonsági célkitűzések jogilag a részvényesi érdekek elé kerülhetnek.
- 🔒 Likviditás: magáncégként nincs nyilvános részvény; és még az IPO után is számolni kell zárolási (lock-up) időszakokkal és volatilitással.
📌Gyakorlatban: a leginkább elgondolkodtató „kockázat” a körkörös finanszírozás, hiszen az Amazon és a Google is lényegében visszakapja a befektetett pénzét. Ezt a mentalitást már máskor is láttuk, a megavállalatok pénzt helyeznek ki új, korai fázisú startupokba, ahol sokszoros megtérülést érnek el, ezt hívják „spawningnak”. Az ilyen spawner vállalatok mindig kinövesztenek magukból egy újabb lábat, erre a legjobb példa az Amazon. Először könyváruház, majd online áruház, majd felhőszolgáltató, utána streaming-szolgáltató, most pedig AI aspiráns szerepben tűnik fel.
Portfólióhatás: diverzifikációt ad az Anthropic, vagy több AI-koncentrációt?
Ha az Anthropic-kitettséget az Amazonon és/vagy az Alphabeten keresztül szerzitek meg, akkor nem tisztán az Anthropic-ra fogadtok, hanem két olyan óriásra, amelyek maguk is az AI-adatközpont-robbanás nagy szereplői (felhő, chip, hirdetés üzletág). Vagyis:
- 🔗 Rejtett koncentráció. Ha már tartasz Nvidiát, TSMC-t vagy más AI-nevet, az Amazon/Alphabet hozzáadása tovább sűríti az AI-adatközpont-kitettséget, nem hígítja. Egy AI-capex-lassulás mindegyiket egyszerre ütné meg. Viszont, ha elhiszitek, hogy az AI sokszorosára nő, akkor így több nyerőre fogadtok egyszerre.
- 🛡️ Nem csak AI, hanem más üzletágak is. Az Amazon és az Alphabet nem tiszta AI-fogadás: mögöttük hatalmas, nyereséges alapüzlet áll (e-kereskedelem, AWS, keresés, YouTube stb.). Ez tompítja a kockázatot, az Anthropic bukása fájna, de nem vinné magával a cégeket.
📌Gyakorlatban: az Amazon vagy az Alphabet megvétele az Anthropic miatt inkább egy jó minőségű techcég megvásárlása egy AI-opcióval, mint tiszta Anthropic-kitettség. Aki kifejezetten csak az Anthropic-ra akar fogadni, annak az IPO-ig kell várnia, de szerintem az első lehetőséggel jobban jár.
📌 Gyakorlatban: az AI-kitettség mérése iO Charts segítségével
Mivel az Anthropic még nem nyilvános tőzsdei vállalat, közvetlenül nem szerepel az iO Charts-on. A gyakorlati megközelítés tehát a proxy-nevek elemzése:
- 🔎 Amazon (AMZN) és Alphabet (GOOGL): kövessétek az alapüzlet (AWS, Google Cloud, hirdetés) növekedését, a marzsokat és az értékeltséget és becsüljétek meg, mennyit nyom a latba az Anthropic-részesedés a teljes cégértékből.
- ⚖️ Összehasonlítás: az iO Charts-on egymás mellé tehetitek a proxy-neveket, összevethetitek a növekedést, a tőkehatékonyságot és az értékeltséget.
- 🧮 Vigyázzatok a duplázásra: ha már van AI-adatközponti kitettségetek (Nvidia, TSMC), nézzétek meg, mennyire mozognak együtt, az Amazon/Alphabet hozzáadása növelheti a koncentrációt.
- 📋 Figyelőlista: vegyétek fel a proxy-neveket, és amint az Anthropic ténylegesen tőzsdére lép, közvetlenül is elemezhetővé válik, érdemes lesz azonnal az iO Charts-on megnézni a fundamentumait.
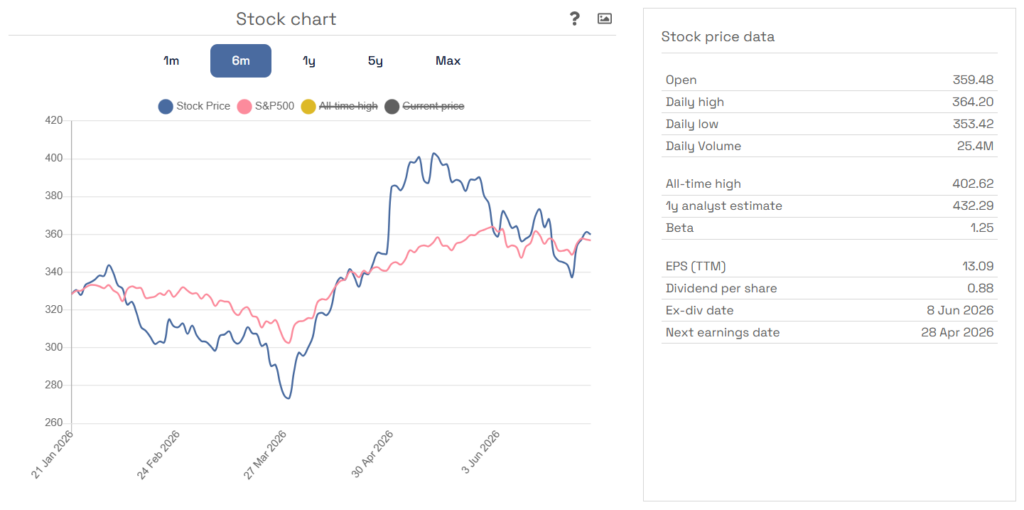
☝️Így az „Anthropic közvetett kitettség" a gyakorlatban ma a körülötte lévő, már jegyzett cégek tárgyilagos elemzését jelenti, az adatok alapján, nem a hype mentén, mindenféle véletlenszerű híreket olvasva.
📌Gyakorlatban: valójában az AI és a tech cégeket le lehet fedni ETF-fel is, amit az iO Charts nem tud listázni, de ti is össze tudjátok ezeket rakni egyedi részvényekből. Ennek az előnye az, hogy az ETF-ben szereplő potyautas cégeket nem kell megvennetek és a súlyozást is szabadon alakíthatjátok. Lényegében az összes nagy cégről írtam már a blogon, de a cikkbe is belinkeltem a nagyját, tehát ezeket mind érdemes elolvasnotok.
Összegzés
Lehet Anthropic részvényt venni? Közvetlenül egyelőre nem, a cég magánvállalat, ~965 milliárd USD-s értékeltséggel, és bár már benyújtotta a bizalmas IPO-beadványt (a tervezett listázás 2026 ősz, Nasdaq), a részvény ma még nem elérhető. Amíg ez meg nem történik, a reális út a kisbefektető számára a közvetett kitettség: elsősorban az Amazon (koncentráltabb, ~7–8%-os súly) vagy az Alphabet (lazább, ~3–4%-os súly).
💡Mivel az Amazon és a Google alapvetően minőségi vállalat, ezért megfelelő értékeltség esetén érdemes bennük kitettséget vállalni akkor is, ha nem az Anthropic-ra akartok fogadni.
Az IPO után bevezetésre kerülő Anthropic részvény kapcsán érdemes tisztán látni a kockázatokat is: a magas értékeltséget, a hatalmas számítási költségeket, a „körkörös” finanszírozást, az éleződő AI-versenyt, amelyek egyhamar nem fognak megváltozni. Az IPO lesz az a pillanat, amikor a közvetlen hozzáférés megnyílik, addig marad a proxy-nevek elemzése, hűvös fejjel, a mögöttes fundamentumok alapján.
💡Ha tovább akartok elemezni, használjátok az iO Charts részvény- és portfólió kezelőjét, amit itt értek el: iO Charts.
Gyakran Ismételt Kérdések az Anthropic részvényről
Válaszok a leggyakoribb kérdésekre
Anthropic részvényt vennél, vagy csak tisztán akarsz látni a helyzetben? Itt tömör válaszokat találsz a legtöbbet kérdezett témákra: hogy lehet-e egyáltalán venni, tőzsdén van-e a cég, hogyan juthatsz kitettséghez az IPO előtt, melyik a legjobb alternatíva, és mekkora az Amazon, illetve a Google részesedése.
Kattintsatok bármelyik kérdésre, és kinyílik a válasz. Ezek szándékosan rövid összefoglalók: ha a részletek is érdekelnek, azokat feljebb, a cikk megfelelő fejezeteiben bontom ki bővebben. Fontos: az Anthropic helyzete gyorsan változik, az adatok a cikk írásának időpontját tükrözik.
Lehet most Anthropic részvényt venni?
Közvetlenül nem. Az Anthropic magáncég, nincs tőzsdei tickere, így nyilvános piacon nem vásárolható. Kizárólag közvetett kitettség (elsősorban Amazon, Alphabet) érhető el, vagy akkreditált befektetőknek a korlátozott pre-IPO másodpiac.
Tőzsdén van már az Anthropic?
Nem, 2026 közepén az Anthropic még magáncég. Bizalmas S-1-et nyújtott be a SEC-hez 2026. június 1-jén (megelőzve az OpenAI-t), a tervezett tőzsdei bevezetés pedig 2026 októbere lehet a Nasdaqon – a piaci körülményektől függően.
Hogyan lehet Anthropic-ba fektetni az IPO előtt?
Lakossági befektetőként gyakorlatilag csak közvetetten: amerikai részvényt kínáló brókeren keresztül Amazon- vagy Alphabet-részvényt vásárolhatsz, akár TBSZ-en is. A közvetlen, IPO előtti Anthropic-részvény csak akkreditált befektetőknek elérhető a másodpiacon – ráadásul az Anthropic korlátozza a részvényei átruházását, a tokenizált változatokat pedig érvénytelennek tekinti.
Melyik a legjobb Anthropic részvény alternatíva?
A legkézenfekvőbb az Amazon, amely az Anthropic legnagyobb külső befektetője és fő felhőpartnere, becsült ~15–21%-os részesedéssel – ez az Amazon értékének nagyjából 7–8%-át teszi ki. Az Alphabet (Google) ~14–15%-ot birtokol, de ez a cége értékének csak ~3–4%-a, tehát lazább kitettség. Mindkettő hígított: elsősorban az adott techóriásra, másodsorban az Anthropic-ra fogadsz.
Anthropic vagy OpenAI: melyik értékesebb?
2026 közepén az Anthropic értékesebb: a legutóbbi kör ~965 milliárd USD-re értékelte, szemben az OpenAI ~852 milliárd USD-jével – vagyis az Anthropic először előzte meg a riválisát. Az Anthropic hamarabb is nyújtotta be az IPO-beadványát, és a vállalati, illetve kódolási piacon erősebb; az OpenAI viszont a fogyasztói oldalon (ChatGPT) ismertebb.
Mekkora az Amazon és a Google részesedése az Anthropicban?
Az Amazon a legnagyobb külső befektető, ~13 milliárd USD befektetéssel (és akár 20–25 milliárd USD-nyi további ígérettel); a pontos részesedést nem közli, a becslések ~15–21% közé teszik. A Google (Alphabet) részesedése bírósági iratokból igazoltan 14%, 15%-ra sapkázva – de szavazati jog és igazgatósági hely nélkül, vagyis érdemi befolyás nélkül.
Jogi és felelősségi nyilatkozat (aka. disclaimer): a cikkeim magánvéleményt tartalmaznak, kizárólag a saját és az olvasóközönség szórakoztatására írom őket. Az itt megjelenő cikkek semmilyen formában NEM merítik ki a befektetési tanácsadás témakörét. Soha nem akartam, nem is akarok és a jövőben sem valószínű, hogy fogok ilyet adni. Az itt leírtak kizárólag információs tartalomnak tekinthetők, és NEM értelmezhetőek ajánlattételnek. A véleménynyilvánítás semmilyen formában NEM tekinthető biztosítéknak pénzügyi instrumentumok eladására vagy vásárlására. A meghozott döntéseitekért KIZÁRÓLAG TI vagytok a felelősek, ennek kockázatát senki más, így értelemszerűen én sem, vállalom magamra.