
? Miről szól ez a cikk?
Bár a magyar befektetők többségét a BUX index árfolyam változásánál semmi nem izgatja jobban, viszont érdemes megismerni a tőzsdeindex kialakulásának történetét, az összetételét és az adózási kérdések sem mellékesek. Ha valaha is hallottál már a BUX indexről vagy a Budapesti Értéktőzsdéről, de nem voltál biztos benne, hogy pontosan mit takarnak ezek a fogalmak, vagy hogy egyáltalán érdemes-e foglalkozni velük befektetőként, akkor jó helyen jársz. Ez a cikk egyszerre szól a BÉT és a BUX index felépítéséről, működéséről, a befektetési lehetőségekről, és egyfajta navigációs pontként is szolgál: itt találod összegyűjtve az összes BÉT részvényelemzésünket.
Azoknak, akik már ismerik a tőzsdeindexek általános működését, ajánlom az alábbi írásomat háttérolvasmányként, mert ott részletesen kitértem néhány kapcsolódó dologra, például a kapitalizáció-súlyozású indexek problémájára:
Ha az oldal mélyelemzéseit keresitek, akkor az alábbi linkre nyomjatok: iO Charts részvényelemzések
?Tartalomjegyzék?
Létrehoztam egy tartalomjegyzéket, hogy könnyebben tudjatok navigálni a tartalmakban:
- ?? Mi a BÉT? – Egy kis magyar tőzsdetörténelem
- ? A BUX index összetétele és működése
- ? BÉT részvények – elemzések és a teljes lista
- ? Hogyan lehet a BUX indexbe fektetni?
- ? Adózás magyar befektetőként
- ? BUX a többi indexhez képest – érdemes-e?
- ? Összegzés
- ❓ GYIK
?? Mi a BÉT? – Egy kis magyar tőzsdetörténelem
A Budapesti Értéktőzsde, közismert nevén BÉT, Magyarország egyetlen szabályozott részvénytőzsdéje. Az intézmény gyökerei egészen 1864-ig nyúlnak vissza, amikor Budapesten árutőzsde nyílt, a modern kori BÉT-et azonban 1990. június 21-én alapították újra, a rendszerváltás utáni piacgazdasági átmenet részeként. Ez nem csupán gazdaságtörténeti érdekesség: a BÉT megnyitása szimbolikusan is jelezte, hogy Magyarország a szabad tőkepiacok felé nyit, amelyre nem volt lehetősége a korábbi szocialista államstruktúra miatt.
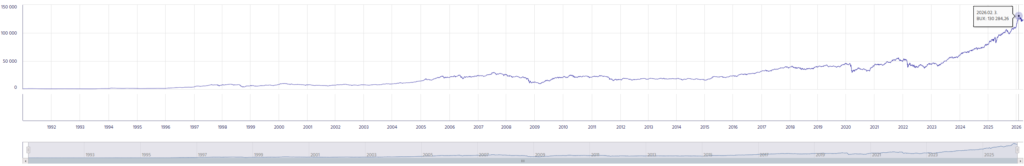
Az újraalapítás utáni első évtizedekben a BÉT dinamikusan fejlődött, számos privatizált állami vállalat részvényei kerültek piacra. Az ezredfordulót követően azonban a tőzsde fejlődése lelassult, sőt bizonyos szempontból visszaesett: a listán szereplő cégek száma fokozatosan csökkent, miközben a régiós vetélytársak, például a varsói GPW, jóval nagyobb méretű és likvidebb piaccá nőtték ki magukat. Viszont, ha csak a BUX index árfolyam emelkedését nézzük, akkor az szárnyalt, aminek az egyik oka a nagy koncentráltság, erre még a későbbiekben visszatérek.
Ma a BÉT a régió kisebb tőzsdéi közé tartozik, amelyet néhány nagy kapitalizációjú vállalat dominál. A tőzsde két fő szegmensből áll részvények tekintetében: a Prémium kategória a legmagasabb átláthatósági és adatszolgáltatási követelményeket teljesítő nagyvállalatokat tömöríti, míg a Standard kategória kevésbé szigorú feltételekkel működik.
? BÉT régiós kontextusban
Ha a BÉT-et a közép-kelet-európai tőzsdék között helyezzük el, rögtön látható, hogy mekkora a méretkülönbség. A varsói tőzsde (GPW) piaci kapitalizációja többszöröse a budapestinek, a prágai PX index és a bécsi ATX szintén nagyobb piacot képvisel. Ez önmagában nem jelenti azt, hogy a BÉT rossz befektetési terep, sőt, de mindenképpen figyelembe kell venni a méretét, mikor a likviditásról, az intézményi befektetők jelenlétéről vagy a nemzetközi tőke áramlásáról van szó.
?Gyakorlatban: a BÉT mérete egyszerre hátrány és sajátos lehetőség is. Hátrány, mert az intézményi befektetők ritkán fedezik le alaposan a kisebb papírokat, ami torzításokat okozhat az árfolyamokban. Lehetőség, mert aki hajlandó utánanézni a kevésbé ismert neveknek, időnként meglepően jó minőségű vállalatokat találhat viszonylag kedvező értekeltségen. A probléma viszont az, hogyha még meg is találjátok a nektek tetsző célpontokat, a likviditás akkor is alacsony lesz. Ez két dolgot eredményezhet:
- ?vagy nem teljesülnek a megbízások, mert a túloldalon nincsen egy másik fél,
- ?vagy pedig nagyon lassan teljesülnek, mert kevés papír forog a piacon, amiből a tranzakciók létrejöhetnének.
Ez utóbbira jó példa, hogy a legtöbb cég esetében viszonylag alacsony a közkézhányad, vagyis a vállalatok részvényeinek csak egy kis szelete lebeg a részvénypiacon, a többi az 5%-ot meghaladó tulajdonosok kezében van, ahol a forgási sebesség vagy nagyon alacsony vagy nulla.
? A BUX index összetétele és működése
A BUX index, a Budapesti Értéktőzsde vezető részvényindexe, 1991. január 2-án indult 1000 pontos bázisértékről és nemrég lépte át a 130000 pontot. Jelenleg a BÉT 50 részvényt tartalmaz, de a BUX indexben csak 17 részvény szerepel. A BUX egy kapitalizáció-súlyozású index, ami azt jelenti, hogy a nagyobb piaci értékű vállalatok mozgása sokkal erőteljesebben befolyásolja az index értékét, mint a kisebbeké. Ebből a szempontból az S&P 500 amerikai részvényindexre hasonlít, ami hasonló problémáktól szenved, csak ott a részvények száma jóval magasabb, így a Top 3-4 papír nem tud akkora súllyal a latba esni. Ezekről bővebben itt olvashattok: Tőzsdeindex jelentése, használata és szerepe.
A BUX index top részvényei
Az alábbi táblázat a BUX index 4 legnagyobb súlyú, ún. blue chip részvényét mutatja piaci kapitalizáció alapján a BUX Index Tracking ETF-ben betöltött súlyokkal*:
| ? Helyezés | Ticker | Vállalat neve | Közelítő súly a BUX-ban |
|---|---|---|---|
| 1. | OTP | OTP Bank | ~38% |
| 2. | MOL | MOL Nyrt. | ~24.1% |
| 3. | RICHTER | Richter Gedeon | ~21.1% |
| 4. | MTELEKOM | Magyar Telekom | ~7.8% |
*a BUX indexben a részvények valós piaci kapitalizációja az aktuális árfolyamok szerint folyamatosan változik
? A „négy cég problémája”
Ahogyan az OTP Bank elemzésünkben is írtam, az OTP Bank, a MOL a Richter Gedeon és a Telekom együttesen a BUX index értékének közel 90 százalékát adják. Ez egy rendkívül koncentrált index, különösen akkor, ha az S&P 500 első három vállalatának súlyát nézitek összehasonlításképpen, ami nagyjából 20 százalék körül mozog.
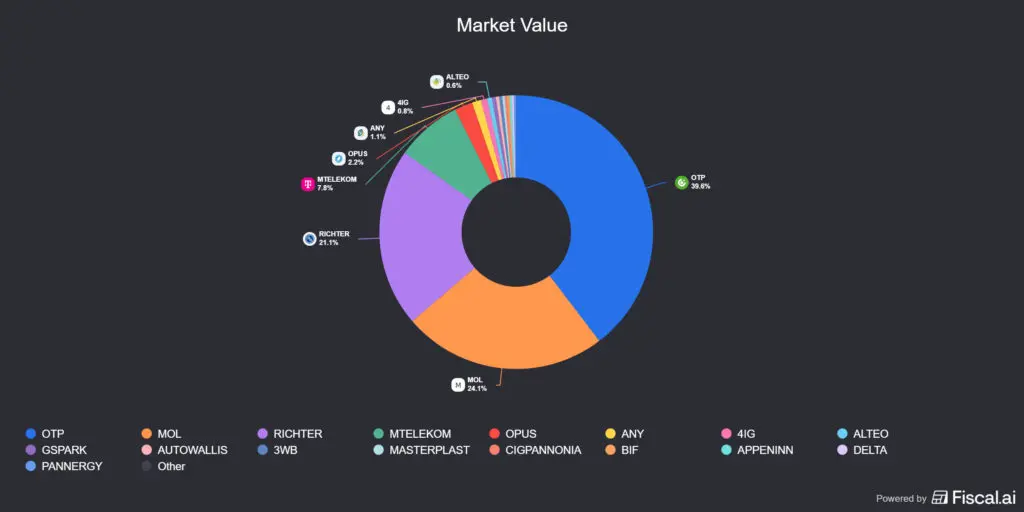
Mit jelent ez a gyakorlatban? Aki BUX indexet vesz, az lényegében főként OTP részvényt vesz, némi MOL-lal és Richterrel fűszerezve. A maradék tíz-egynéhány vállalat összességében alig mozgatja meg az indexet. Ez egyszerre jelent szektorális és vállalat-specifikus koncentrációs kockázatot is.
? Bekerülési feltételek a BUX indexbe
A BUX index összetételét a Budapesti Értéktőzsde Index Bizottsága félévente felülvizsgálja. A bekerüléshez egy részvénynek az alábbi feltételeket kell teljesítenie:
- a BÉT Prémium vagy Standard kategóriájában legyen jegyezve,
- elegendő tőzsdei forgalmat és likviditást mutasson fel az elmúlt időszakban,
- a részvények megfelelő hányada szabadon kereskedhető legyen (kellő free float),
- a vállalat rendszeresen teljesítse az adatszolgáltatási kötelezettségeit.
?Gyakorlatban: a bekerülési és kikerülési események a BUX esetében nem gyakoriak, és kevésbé élesek, mint például az S&P 500-nál, ahol hatalmas tőke mozog az indexkövető alapok mechanikus vételei/eladásai miatt. Ennek egyszerű oka van: a BUX-ot lefedő befektetési termékek piaca viszonylag szűk.
? BÉT részvények – elemzések és a teljes lista
A BÉT összes listázott részvényét a Budapesti Értéktőzsde hivatalos oldalán találod, ahol az aktuális BUX index árfolyam adatok és a részvények azonnali piaci ára is elérhető: Azonnali piac, részvények.
Az alábbi táblázatban azokat a BÉT részvényeket gyűjtöttem össze, amelyeket eddig elemeztünk a Piaci Impulzus rovatban. Ezek nem mélyelemzések, ahogy a rovat neve is mutatja, inkább gondolatébresztő pillanatképek, de jó kiindulópontot adnak ahhoz, hogy eldöntsd, melyik vállalatot érdemes közelebbről megvizsgálni.
| Vállalat | Szektor | Piaci Impulzus elemzés |
|---|---|---|
| ? OTP Bank | Pénzügy / Banking | OTP Bank elemzés |
| ?️ MOL Nyrt. | Energia / Olaj & Gáz | MOL elemzés |
| ? Richter Gedeon | Gyógyszeripar | Richter elemzés |
| ? Magyar Telekom | Telekommunikáció | Magyar Telekom elemzés |
| ?️ OPUS Global | Konglomerátum / Energetika | OPUS elemzés |
| ⚡ Alteo | Megújuló energia | Alteo elemzés |
| ? Rába Nyrt. | Autóipar / Védelmi ipar | Rába elemzés |
| ? Appeninn | Ingatlan / SZIT | Appeninn elemzés |
?Ha olyan BÉT részvényt keresel, amelyről még nem írtunk, az összes listázott vállalat adatát a BÉT oldalán találod: azonnali piac.
? Hogyan lehet a BUX indexbe fektetni?
Ez az egyik leggyakrabban feltett kérdés a BÉT kapcsán, és a válasz egy kicsit kiábrándítóbb, mint amit az ember remélne. Sajnos közel sincsen olyan bőség mint az USA vagy az EU-s részvények kapcsán, ahol számolatlan pénzügyi instrumentum áll ehhez rendelkezésre. Helyette az alábbi opciókat vehetitek igénybe.
?ETF lehetőségek – a szűkös kínálat
A BUX index esetében az ETF befektetési lehetőségek rendkívül korlátozottak, különösen ha az S&P 500 vagy a DAX kínálatához hasonlítjátok. Európai UCITS ETF-et, ami a BUX-ot követné, szinte alig találtok a piacon, a likviditás és a piaci méret egyszerűen nem vonzza a nagy ETF-szolgáltatókat. Ráadásul, mivel a likviditásuk is alacsony, ezért nehéz adni-venni őket, és még a költségük is magas. Ez az egyik leglényegesebb strukturális különbség a BUX és a fejlett piaci indexek között:
- ?? DAX index,
- ?? S&P 500 index.
?Egyedi részvényvásárlás – a reálisabb út
A legtöbb magánbefektető, aki a BÉT-be szeretne fektetni, ezt egyedi részvények vásárlásán keresztül teszi. Ennek megvan az az előnye, hogy nem kell a teljes indexet, vagyis nem kell az összes részvényt megvenni, köztük azokat is, amelyeket nem találsz vonzónak. Ha például csak az OTP-t és a Richtert akarod, megveheted azokat anélkül, hogy minden egyéb kis likviditású papírt is a portfóliódba kényszerítenél. Mivel egyébként is 4 részvény teszi ki a piaci kapitalizáció 90%-át, ezért lényegében ezeket megvásárolni ugyanazt jelenti, mintha a BUX index árfolyam kitörésére fogadnátok.
?Gyakorlatban: a BÉT részvényei elérhetők a nagyobb diszkont brókereknél, ahol a magyar papírok BUD szuffixszel jelennek meg (pl. OTP.BUD), ahogyan azt oldalunkon is láthatjátok: iO Charts. A Lightyear bróker is lehetővé teszi egyes BÉT részvények kereskedelmét 2025 vége óta.
?CFD és certifikát – csak ha tudod, mit csinálsz
Egyes brókerek kínálnak BUX index CFD-t vagy certifikátot, amelyekkel az index árfolyammozgását lehet lekereskedni. Ezek rövid távú, tőkeáttétes termékek, amelyeket hosszú távú befektetési célra határozottan nem ajánlok. Ha valaki mégis ezekhez nyúl, érdemes előtte alaposan átolvasni a termékleírást és a kapcsolódó kockázatokat.
?Gyakorlatban: a CFD és egyéb származtatott termékekkel az a baj, hogy a mögöttes terméket nem vásárolja meg nektek a bróker. Az nem kerül a nevetekre, nem kerül letétkezelőhöz, hanem a bróker tartja nyilván, sőt, a bróker lesz a market maker és az árjegyző is. Nem nehéz belátni, hogy ebben az esetben nem egy oldalon állnak a befektetőkkel, így a helyetekben a tőkeáttételes CFD-ket messzire elkerülném.
? Adózás magyar befektetőként
A BÉT részvényeinek adózása érdemben egyszerűbb, mint a külföldi papíroké, és ez az egyik legkézzelfoghatóbb előnye a hazai befektetéseknek. A lényeget lejjebb kiemeltem, de részletesen itt olvashattok róla: Osztalék adózása 2025: SZJA, SZOCHO és kettős adóztatás.
- ✨ Árfolyamnyereség: ellenőrzött tőkepiaci ügyletként 15% SZJA terheli.
- ✨ Osztalék: 15% SZJA + 13% SZOCHO, ez összesen 28%, ami nem kevés.
- ✨ TBSZ számla: az árfolyamnyereségre eső 15% SZJA megspórolható, ha TBSZ számlán tartjátok a papírokat. 5 éves lekötés után teljesen adómentes az árfolyamnyereség, és az osztalékra eső SZOCHO sem terheli az ügyletet. Ez az egyik legfontosabb eszköz a hazai részvénybefektetők kezében, hogy legálisan csökkentsék az adóterheiket.
- ✨ Forrásadó: hazai részvényeknél nincs külföldi forrásadó-probléma, szemben például a DAX cikkemben tárgyalt 26,38%-os német forrásadóval. Ez egy komoly adminisztratív és pénzügyi előny.
? A forintkockázat mint speciális tényező
A BÉT részvényei forintban jegyzettek, és a hozamotok is forintban keletkezik. Ha a vagyonotokról hosszú távon devizában gondolkodtok, ami teljesen ésszerű, hiszen sokan a portfóliójukat USD-ben vagy EUR-ban tartják számon, akkor a HUF leértékelődése komolyat tud harapni a reálhozamotokból. Nem véletlen, hogy az OTP elemzésemben is kiemelt kockázatként szerepelt ez a pont, viszont végül a mögöttes termék által beszedett devizák fognak dönteni.
Vagyis, ha egy magyar vállalat bevételének nagyobb részét nem HUF-ban keresi, akkor a kitettségetek sem HUF-ban lesz, hiszen ha a magyar deviza gyengül, akkor a többi hozzá képest erősödik. Így amikor a mérleg- és eredménykimutatásban forintban összegzi a vállalat a számokat, a külföldi devizák erősödése felfele húzza majd azokat. Ebből a szempontból a legjobb tipp az OTP, ahol a bevétel kétharmada külföldről származik.
? BUX a többi indexhez képest – érdemes-e befektetni?
Historikus hozam
A BUX index 1991-es indulása óta forintban mérve tisztességes hozamot produkált, az éves átlagos árfolyamnövekedés hosszú távon 14.6% CAGR körül alakult. Vessük össze, hogy ugyanezen a távon hogyan nézne ez ki a nagyobb tőzsdeindexekhez képest:
- BUX index: 14.6% CAGR indulás óta; 16.58 % CAGR 10 éves, 22.23% CAGR 5 éves távon (HUF-ban számítva)
- DAX index: 7.5% CAGR, 20 éves távon; 10.6% CAGR 10 éves, 12.4% CAGR 5 éves távon (EUR-ban számítva)
- S&P 500 index: 10.9% CAGR, 20 éves távon; 14.6% CAGR 10 éves, 14.8% CAGR 5 éves távon (USD-ben számítva)
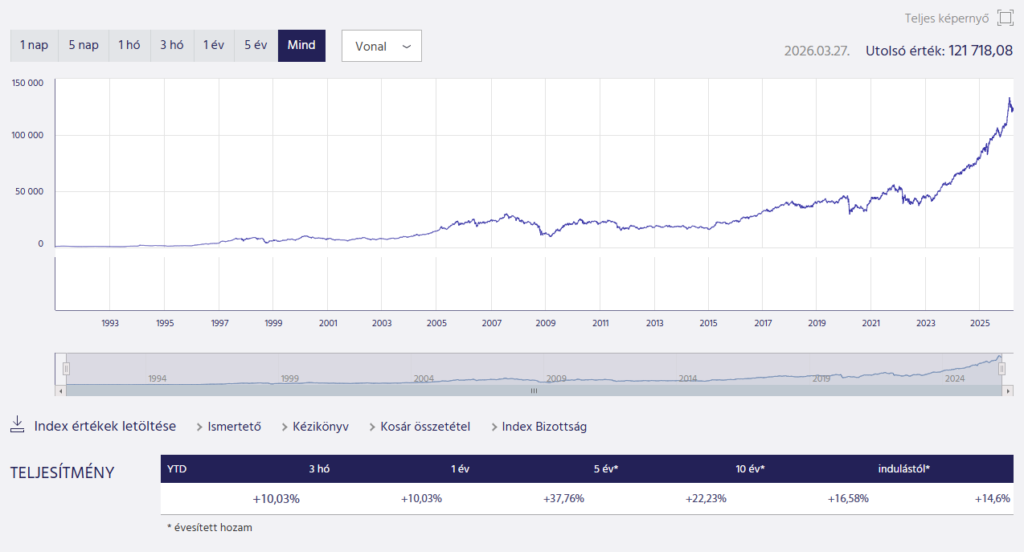
A fenti számok papíron szépnek tűnnek, hiszen a BUX index árfolyam növekedése sokkal jobb, mint a német vagy az amerikai index esetében, de itt jön a csavar. Ha EUR-ban vagy USD-ben nézitek ugyanezt az időszakot, a kép lényegesen árnyaltabb, mivel a HUF vásárlóereje az elmúlt három évtizedben jelentősen csökkent az EUR-hoz és az USD-hez képest. A pontos árfolyamokat az MNB oldalán tudjátok megnézni: historikus árfolyamok.
Konkretizálva a számokat, ha nem akartok az MNB adatbázisban keresni, akkor az alábbi hozam ellenszélben kell befektetnetek a cikk írásának pillanatában:
| USD | EUR | Éves CAGR ellenszél | |
|---|---|---|---|
| Mai | 338,77 | 389,48 | – |
| 5 év | 309,14 | 363,11 | ~1,8% / ~1,4% |
| 10 év | 276,99 | 313,55 | ~2,0% / ~2,2% |
| 20 év | 220,28 | 265,74 | ~2,2% / ~1,9% |
Szintén nem szabad elfelejteni, hogy az USD-t 2022 végén 434 HUF-on jegyezték, míg az EUR-t 432 HUF körül. Tehát a devizakockázat a HUF esetében jelentős, ami visszafogja a hozamot portfólió szinten, de erre van a diverzifikáció, hiszen a nem magyar befektetési eszközök deviza hedge-ként működnek.
? A bika eset a BUX-ra
- ? Koncentrált minőség: az OTP Bank, a Richter Gedeon és a MOL regionális szinten is kiemelkedő vállalatok, szilárd fundamentumokkal és növekvő profitokkal.
- ? Osztalékfizető kultúra: a BÉT blue chip részvényei jellemzően rendszeres osztalékot fizetnek, ami hosszú távon fontos hozamkomponens.
- ? Alacsony értékeltség: a BUX historikusan alacsony P/E és P/B mutatókon forog a fejlett piacokhoz képest, ami értékalapú befektetői szempontból vonzó lehet.
- ?️ TBSZ előny: a hazai papírok TBSZ számlán tartva adóhatékonyan kezelhetők, ami a külföldi részvényekhez képest extra előnyt jelent forintban gondolkodó és osztalékot szerető befektetőknek.
? A medve eset a BUX-ra
- ? Forintkockázat: a forint hosszú távú gyengülési trendje folyamatosan erodálja a devizában mért reálhozamot.
- ? Szélsőséges koncentráció: 4 vállalat adja az index ~90%-át, ami gyakorlatilag szektoriális és vállalat-specifikus kockázatot jelent diverzifikáció helyett.
- ?️ Szabályozói kiszámíthatatlanság: a különadók, szektorális terhek és az állami beavatkozás kockázata a BÉT blue chipek esetében különösen releváns, az OTP, a MOL és a Magyar Telekom mind szembesült már ezzel.
- ? Alacsony likviditás: a kisebb BÉT papírok esetén az adás-vétel közötti különbség széles lehet, és nagyobb pozíciókat nehéz mozgatni anélkül, hogy az árfolyamot megmozdítanád.
- ? Régiós mellőzöttség: a globális intézményi tőke ritkán célozza meg a BÉT-et önállóan, leginkább a CEE feltörekvő piaci ETF alapok keretén belül jelenik meg, ami limitálja az árazást is.
?Gyakorlatban: a BUX-ot nem kezelem az S&P 500 vagy akár a DAX alternatívájaként, hanem kiegészítőjeként, méghozzá elsősorban a néhány minőségű egyedi vállalat miatt. Ha valaki magyar adórezidens és TBSZ számlán tart 1–3 BÉT blue chip részvényt a portfóliójában, azt teljesen ésszerű stratégiának tartom. Viszont ha valaki a teljes megtakarítását BUX-ban tartja devizakitettség nélkül, az szerintem feleslegesen koncentrált kockázatot vállal.
Van továbbá a BUX indexnek még egy problémája: hasonlóan jó vagy sokkal jobb minőségű vállalatokat kisebb politikai kockázat mellett lehet találni az USA-ban vagy az Európai Unióban is. Ezekhez is rengeteg adat áll rendelkezésre, sőt több elemzést olvashattok, mert sokkal jobb az elemzői lefedettség és az adatforrások is pontosabban kiadják az adataikat. Itthon azért többet kell bogarászni a számok után, például nem lehet közvetlenül megnézni a vállalatok által betöltött súlyt a BUX indexben, ami egyszerűen nevetséges.
Index szinten biztosan nem fektetnék a BUX-ba, de akinek komfortosabb a magyar részvények tartása, annak az OTP évtizedes távon a „legjobb tipp” volt eddig, a MOL-lal is szépen lehetett keresni az elmúlt pár évben, míg a Richter Gedeon AbbVie partnersége az amerikai piacot célozza. A Telekom pedig a külföldi telco cégekhez hasonlóan stabil, pozíciójából nehezen kimozdítható, de Magyarországon magasabb marzzsal dolgozó vállalatnak számít.
? Összegzés
A Budapesti Értéktőzsde és a BUX index egy sajátos, kisméretű, de fundamentálisan nem elhanyagolható piac. A BUX esetében a lényeg nem az index egészében van, hanem az egyes vállalatokban, az OTP Bank, a Richter Gedeon, a MOL, a Magyar Telekom és a többi BÉT részvény mind önálló befektetési döntést igényel, nem elegendő csupán „megvenni a BUX-ot”. Ennek az oka a rendkívüli koncentráltságban keresendő, a Top 4 vállalat adja az index 90%-os kapitalizációját.
Aki a BÉT-en keres lehetőségeket, annak érdemes figyelembe vennie a forintkockázatot, az alacsony likviditást a kisebb papíroknál, és a szabályozói környezet kiszámíthatatlanságát. Cserébe a TBSZ számla adóelőnye, az alacsony értékeltség és néhány valóban regionálisan kiemelkedő vállalat komoly érvek lehetnek a mérleg másik serpenyőjében. Osztalékfókuszú befektetők pedig megússzák a forrásadót, ugyanis itthon ilyen nincsen, cserébe a forint árfolyamkockázatát kell futniuk.
Ha bármelyik BÉT részvény mélyebben felkeltette az érdeklődésedet, a fenti táblázatban minden elemzésünket megtalálod. Ha olyat kerestek, amiről még nem írtunk, akkor azokat a BÉT hivatalos részvénylistáján megtaláljátok.
Ha pedig tovább akartok elemezni, használjátok az iO Charts részvénykeresőjét és portfólió kezelőjét, amit itt értek el: iO Charts.
❓ Gyakran Ismételt Kérdések (GYIK)
Hogyan kell értelmezni a BUX index árfolyam változását?
A BUX index árfolyam mozgása valós időben változik a kereskedési napokon. Az aktuális BUX index árfolyamot a Budapesti Értéktőzsde hivatalos oldalán éritek el: bet.hu. A TradingView platformon vagy bármely részvénykövető alkalmazásban szintén követhetitek az árfolyammozgást. Az index 1991. január 2-án indult 1000 pontos bázisértékről.
Mi a különbség a BÉT és a BUX között?
A BÉT a Budapesti Értéktőzsde, vagyis maga az intézmény és a kereskedési helyszín, ahol a magyar részvényekkel, kötvényekkel és egyéb értékpapírokkal kereskednek. A BUX index ezzel szemben egy mérőszám: a BÉT-en listázott vezető részvények árfolyamát aggregálja egyetlen mutatóban, a vállalatok piaci kapitalizációja alapján súlyozva. Hasonló a viszony, mint a Frankfurti Tőzsde és a DAX index között.
Hogyan fektethettek a BUX indexbe?
A BUX indexbe közvetlenül nem lehet fektetni, ahogyan egyetlen tőzsdeindexbe sem, helyette vannak indexkövető ETF-ek, amiket használhattok. A legegyszerűbb út az egyedi BÉT részvények vásárlása egy diszkont brókernél, ilyen például az Interactive Brokers vagy a Lightyear. BUX indexet követő, likvid UCITS ETF jelenleg nagyon korlátozott számban érhető el, ezért a legtöbb magánbefektető az egyedi részvényvásárlás útját választja. Létezik egyébként csak BUX indexet követő ETF is a piacon: Expat Hungary BUX UCITS ETF. A probléma a költség, általában az ilyen ETF-ek éves tartási költsége magas, amivel pont az értelmük vész el.
Mekkora a BUX historikus hozama?
Forintban mérve a BUX index 1991-es indulása óta évi 14.6% körüli átlagos, éves árfolyamnövekedést produkált. EUR-ban vagy USD-ben számolva ez az érték lényegesen alacsonyabb, mivel a forint az elmúlt harminc évben jelentősen veszített értékéből a főbb devizákhoz képest. Ezért a BUX hozamát mindig érdemes devizában korrigálva is megvizsgálni, mielőtt más piacokkal összehasonlítjátok, ami persze időtávonként más eredményt fog adni.
Mikor nyit és zár a Budapesti Értéktőzsde?
A BÉT kereskedési ideje hétköznapokon 9:00-tól 17:00-ig tart közép-európai idő szerint. Hétvégén és a magyarországi tőzsdei szünetnapokon nem folyik kereskedés. A kereskedési naptárt a BÉT hivatalos oldalán lehet ellenőrizni: BÉT kereskedési naptár.
Milyen részvények vannak a BUX indexben?
A BUX index jelenleg 17 részvényt tartalmaz, amelyek közül a legnagyobb súlyúak az OTP Bank, a MOL Nyrt., a Richter Gedeon és a Magyar Telekom. Az index összetételét félévente felülvizsgálják. Az összes BÉT részvény listáját itt éritek el: azonnali piac.
Miért olyan koncentrált a BUX index?
A BUX index kapitalizáció-súlyozású, ami azt jelenti, hogy a nagyobb piaci értékű vállalatok jobban befolyásolják az index mozgását. Mivel a magyar részvénypiac viszonylag kis méretű és néhány nagyvállalat dominálja, az OTP Bank, a MOL, a Richter Gedeon és a Magyar Telekom együttesen az index értékének közel 90 százalékát adja. Ez a koncentráció strukturális jellemzője a kis feltörekvő piaci indexeknek.
Előnyös a TBSZ számla a BÉT részvényeknél is?
Igen, és ez az egyik legfontosabb érv a hazai részvények mellett a magyar adórezidensek számára. TBSZ számlán tartott BÉT részvények esetén az árfolyamnyereség utáni 15%-os SZJA adót 5 éves tartás után nem kell megfizetni. Az osztalék utáni SZOCHO szintén megspórolható. Külföldi részvényeknél is van TBSZ előny, de ott a külföldi forrásadó problémája jellemzően megmarad, a hazai papíroknál ez a költség nem jelentkezik.
Jogi és felelősségi nyilatkozat (aka. disclaimer): a cikkeim magánvéleményt tartalmaznak, kizárólag a saját és az olvasóközönség szórakoztatására írom őket. Az itt megjelenő cikkek semmilyen formában NEM merítik ki a befektetési tanácsadás témakörét. Soha nem akartam, nem is akarok és a jövőben sem valószínű, hogy fogok ilyet adni. Az itt leírtak kizárólag információs tartalomnak tekinthetők, és NEM értelmezhetőek ajánlattételnek. A véleménynyilvánítás semmilyen formában NEM tekinthető biztosítéknak pénzügyi instrumentumok eladására vagy vásárlására. A meghozott döntéseitekért KIZÁRÓLAG TI vagytok a felelősek, ennek kockázatát senki más, így értelemszerűen én sem, vállalom magamra.